
飲食料品の消費税率が1%になる2027年4月1日に向けて、事業者が準備することは、「申告の方法の届出」「定期便や通信販売の契約」「値札とレジ」「請求書と会計ソフト」「中間申告と資金繰り」の5つです。期限はそれぞれ違い、最も早いものは2026年12月31日に来ます。
この記事では、公認会計士・税理士の奈須大貴が、5つの準備を期限の順に並べた日程表と、業種ごとに確かめるところを解説します。
作成の前提:この記事は、令和8年(2026年)10月27日時点で公表されている「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)と、国税庁「消費税率引下げ特設サイト」の「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)に基づいて作成しています。関連する法案は令和8年10月9日に国会に提出され、10月27日時点では審議中です。成立した法律の内容が異なる場合は、この記事を更新します。
何が、いつからいつまで変わるのか
予定では、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間、今8%の対象になっている飲食料品の税率が1%(消費税0.78%と地方消費税0.22%)になります。対象の範囲は今の軽減税率と同じで、外食やお酒は10%のまま、週2回以上発行される新聞の定期購読は8%のままです。
1%の期間は、1%、8%、10%の3つの税率が混ざります。2029年4月1日からは、飲食料品の税率は8%に戻る予定です。準備は2027年4月の切り替えだけでなく、2029年4月に戻すときにも同じように必要になります。
業種ごとに、影響が出るところ
飲食料品を売る会社だけでなく、経費で飲食料品を買うすべての会社に影響があります。
| 業種 | 影響が出るところ | 詳しく確かめること |
|---|---|---|
| 食品の小売店、テイクアウト中心の店 | 売上の税率、レジ、値札、申告の方法 | 簡易課税のままか、一般課税に移って還付を受けるか |
| 飲食店(店内飲食が中心) | 売上は10%のまま、食材の仕入れだけ1%に | 納める消費税が増える分と、簡易課税の届出 |
| 食品の製造、卸 | 請求書、定期的な取引の契約、取引先の税率の扱い | 3月分と4月分の請求書の分け方 |
| 食品を扱わない会社 | 会議の弁当、来客用の茶菓子、贈答用の食品などの経費 | 会計ソフトや経費精算の税区分に1%を足す |
飲食店への影響は消費税1%で飲食店の納税額はなぜ増える?店内飲食10%のまま仕入れが1%になる仕組みと、簡易課税の届出期限、食品を売る事業者の申告の方法は消費税1%で簡易課税はやめるべき?食品を売る事業者が本則課税に移る届出の特例と、還付が出るかの試算で、仮の数字を使って解説しています。
期限の順に並べた日程表
| 期限・時期 | やること | 対象 |
|---|---|---|
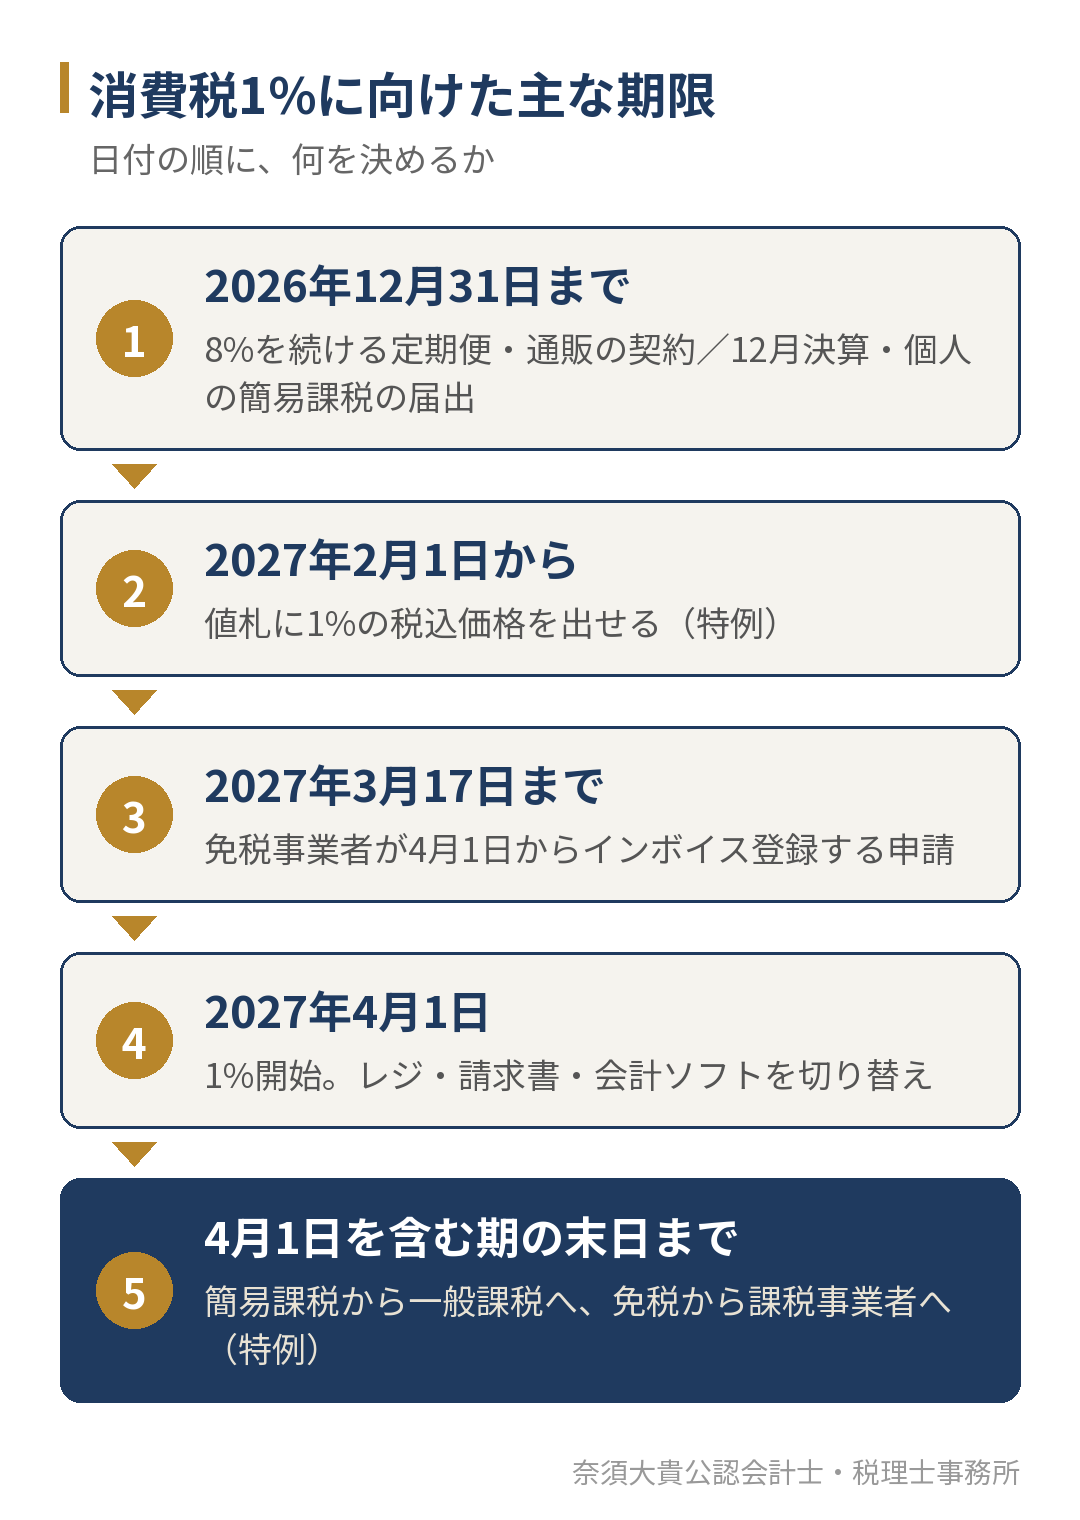
| 2026年12月31日まで | 8%のまま続けたい定期便の契約を結ぶ。通信販売の販売条件を示す | 定期便・通信販売をしている事業者 |
| 2026年12月31日まで | 2027年から簡易課税を使う場合は、簡易課税制度選択届出書を出す | 12月決算の会社、個人事業主(飲食店など) |
| 2027年2月1日から3月31日まで | 対応が間に合わない場合に限り、値札に1%での税込価格を出せる | 店頭で価格を表示している事業者 |
| 2027年3月17日まで | 4月1日からインボイスの登録を受けたい免税事業者は、登録申請書を出す | 免税事業者 |
| 2027年3月31日まで | 8%の定期便は対価を受け取る。8%の通信販売は申込みを受ける | 定期便・通信販売をしている事業者 |
| 2027年4月1日 | 1%が始まる。レジ、請求書、会計ソフトの税率を切り替える | すべての事業者 |
| 2027年4月1日から5月31日まで | 対応が間に合わない場合に限り、8%での税込価格の表示が認められる | 店頭で価格を表示している事業者 |
| 2027年4月1日を含む期の末日まで | 簡易課税から一般課税へ、免税事業者から課税事業者への届出を出せる(特例) | 飲食料品を売る事業者 |
| 2027年4月1日以後に始まる中間申告 | 前の期を1%で計算し直した税額で中間申告ができる(特例) | 飲食料品の売上が多い事業者 |
12月決算以外の会社は、簡易課税の届出の期限が決算月によって変わります。決算月ごとの期限は、飲食店の記事の表にまとめています。
立場ごとに、誰が何をするか
日程表の項目を、申告の方法ごとと社内の担当ごとに分けると、自社がやることが見えてきます。
| 立場 | やること | 主な担当 |
|---|---|---|
| すべての事業者 | 定期便や通信販売の契約の確認、レシートや請求書の様式の確認、レジと会計ソフトの対応、値札やメニューの変更か誤解を防ぐ掲示、従業員への説明、税率ごとに分けて記帳する体制、4月前後の価格の決め方、仕入先の価格の動き | 経営者、店長、経理担当 |
| 一般課税の事業者 | 納める額や還付の額がどう変わるかの試算と、納税資金の準備。新たに課税事業者になる仕入先があるか、登録番号とあわせた確認 | 経理担当と税理士 |
| 簡易課税の事業者 | 一般課税に移った場合の納める額の試算。移る場合は簡易課税制度選択不適用届出書の提出 | 税理士と経営者 |
| 免税事業者 | 課税事業者やインボイスの登録をした場合の納める額の試算。課税事業者選択届出書か、インボイスの登録申請書の提出 | 税理士と経営者 |
社内の担当ごとに分けると、次のようになります。
| 担当 | 主にやること |
|---|---|
| 経営者 | 申告の方法を変えるかの判断、4月以降の価格の決定、消費税の納税や還付を入れた資金繰りの見通し |
| 店長・販売担当 | 商品ごとの税率の登録、値札やメニューの変更、店頭の掲示、従業員への説明 |
| 経理担当 | 会計ソフトや経費精算の税区分、請求書の様式、仕入先の請求書とインボイスの確認 |
| 営業・通販担当 | 定期便の契約の時期と税率、通信販売の販売条件の示し方、取引先と価格を税抜で決めるか税込で決めるかの確認 |
| 税理士 | 申告の方法の試算と届出、中間申告の方法の判断、納める額の見通し |
小さな会社やお店では、これらを経営者が一人で抱えがちです。期限が決まっている届出と契約の確認を先に片づけ、値札やレジは提供元の日程に合わせて進めると、3月に作業が重なるのを避けられます。
1. 申告の方法の届出
1%の期間は、業種によって一般課税と簡易課税のどちらが有利かが入れ替わります。食品を売る事業者は一般課税に移ると還付になる場合があり、店内飲食が中心の飲食店は簡易課税のほうが納める額が少なくなる場合があります。
国税庁のQ&Aで特例が示されているのは、簡易課税から一般課税に移る届出と、免税事業者が課税事業者を選ぶ届出です。どちらも2027年4月1日を含む期の末日まで出せ、届出書の「参考事項」欄に「飲食料品特例」と書きます(問3-2、問3-5)。一方で、一般課税から簡易課税を新たに選ぶ場合の特例は示されておらず、使いたい期が始まる前日までに届出を出す通常のルールのままです。
2. 定期便や通信販売の契約
4月1日以後に引き渡す飲食料品でも、次の取引には8%が適用される予定です(国税庁Q&A 問1-6)。
| 取引 | 8%になる条件 |
|---|---|
| 定期便などの定期供給契約 | 2027年1月1日より前に契約を結び、4月1日より前に対価を受け取っている(受け取った部分に限る) |
| 通信販売 | 2027年1月1日より前に販売条件を示し、4月1日より前に申込みを受けている |
この扱いは選べるものではなく、条件に当てはまれば8%になります。反対に、契約や販売条件に「2027年4月1日以後に引き渡すものは1%による」と書いてある場合や、契約を変えて1%の取引にした場合は1%です。年間契約の定期便や、年末年始にまとめて予約を受ける商品を扱う事業者は、2026年12月31日までに、どちらの税率で契約するかを決めておきます。
3. 値札とレジ
店頭の価格は、消費税を含めた総額で表示する決まりがあります。国税庁Q&A(問3-9)では、税率の変更にすぐ対応できない事情があり、「レジで新しい税率で精算します」といった掲示でお客様の誤解を防ぐ場合に限って、次の期間の表示が認められる予定です。
| 期間 | 表示できる税込価格 |
|---|---|
| 2027年2月1日から3月31日まで | 1%で計算した税込価格(切り替えの前に貼り替えてよい) |
| 2027年4月1日から5月31日まで | 8%で計算した税込価格(切り替えの後も残してよい) |
| 2029年2月1日から3月31日まで | 8%で計算した税込価格 |
| 2029年4月1日から5月31日まで | 1%で計算した税込価格 |
税抜の価格だけの表示や、「+税」だけの表示は、この期間も認められません。レジの税率の設定と、商品ごとの税率の登録は、4月1日の開店の時点で切り替わっている必要があります。値札の貼り替えに使える時間は前後2か月ずつあっても、レジは4月1日の営業が始まるまでに切り替えるという順番で準備を組みます。
4. 請求書と会計ソフト
インボイスやレシートの記載事項は変わらず、適用税率を1%とし、消費税額を1%で計算します。「軽減税率の対象品目である旨」を書いていれば、「1%の対象品目である旨」を別に書く必要はありません(国税庁Q&A 問2-1)。
月をまたいで締める請求書では、3月分と4月分で税率が違うため、請求書を分けるか、1枚の中で3月分と4月分の小計を分け、それぞれの税率ごとの金額と消費税額を書きます(問2-2)。3月31日までに8%で売った商品が4月以後に返品された場合は、8%で計算します(問1-5)。
会計ソフトや経費精算のシステムには、1%の税区分を足し、仕入れや経費の入力のときに選べるようにしておきます。食品を扱わない会社でも、会議の弁当や来客用の茶菓子を1%で入力する場面が出てきます。税区分の設定と、誰がどの区分を選ぶかの決め方は、経理業務の効率化は何から始める?手作業を減らす見直し方と、クラウド会計・AIの使いどころの考え方で見直すと、3つの税率になっても入力の手間を増やさずに済みます。
5. 中間申告と資金繰り
消費税の中間納付の額は、原則として前の期の税額をもとに決まります。1%の期間に入ると、食品を売る事業者は納める額が減り、店内飲食が中心の飲食店は増えるため、前の期の税額で払う中間納付が実態とずれやすくなります。
国税庁Q&A(問3-8)では、2027年4月1日以後に始まる中間申告で、前の期の飲食料品の売上と仕入れを1%で計算し直した税額で中間申告ができる特例が示されています。2029年4月1日以後は、反対に8%で計算し直せる予定です。中間納付の仕組みは、中間納付とは?消費税と法人税の回数・金額の決まり方と、資金繰りで慌てないための準備で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問先ごとに、決算月と業種から上の日程表のどの期限が関係するかを洗い出し、申告の方法の比較、会計の税区分の設定、中間申告と納税の見通しまでを順に確かめます。
利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。1%の期間は税率が3つになり、消費税の納める額や還付の額が前の期と大きく変わることがあるため、毎月の試算表で早めに見込んでおくことが大切です。
福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでのご相談も可能です。来所でのご相談は完全予約制です。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
自社に関係する期限を、早めに洗い出したい方へ
消費税1%への準備は、2027年4月1日の切り替えの日よりも前に、2026年12月31日から期限が始まります。期限は決算月と業種で変わるため、自社に関係する行だけを日程表から抜き出し、担当と日付を決めておくと漏れを防げます。
「自社はどの期限に当てはまるのか」「申告の方法を変えたほうがよいのか」という方は、決算月と直近の決算書をもとに、関係する期限の洗い出しから一緒に進めます。今の税理士に伝える前の段階でもご相談いただけ、相談しただけで今の顧問契約を終える必要はありません。