
飲食料品の消費税率が1%に下がると、一般課税(本則課税)で申告している飲食店は、納める消費税が増えます。店内飲食の売上にかかる消費税は10%のまま変わらず、食材の仕入れにかかる消費税だけが8%から1%に下がるため、売上の消費税から差し引ける額が減るからです。簡易課税で申告している飲食店は、この影響をほとんど受けません。
この記事では、公認会計士・税理士の奈須大貴が、仮の数字で納税額がどれだけ増えるかと、簡易課税に切り替えるかを決める手順、決算月ごとの届出の期限を解説します。
作成の前提:この記事は、令和8年(2026年)10月27日時点で公表されている「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)と、国税庁「消費税率引下げ特設サイト」の「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)に基づいて作成しています。関連する法案は令和8年10月9日に国会に提出され、10月27日時点では審議中です。成立した法律の内容が異なる場合は、この記事を更新します。
飲食店の売上と仕入れの税率は、2027年4月からこう変わる
予定では、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間、今8%の対象になっている飲食料品の税率が1%になります。対象の範囲は今の軽減税率と同じで、店内での飲食(外食)やお酒は含まれません。
飲食店の取引に当てはめると、次のようになります。
| 取引 | 今の税率 | 2027年4月から2年間 |
|---|---|---|
| 店内飲食の売上 | 10% | 10%(変わらない) |
| テイクアウト・出前の売上 | 8% | 1% |
| 食材やソフトドリンクの仕入れ | 8% | 1% |
| お酒の仕入れ | 10% | 10%(変わらない) |
| 店舗の家賃、光熱費、消耗品、包材など | 10% | 10%(変わらない) |
仕入れの税率は、仕入先が適用した税率に合わせます。3月31日までに納品された食材は、4月以降に使っても8%のままです。売上の大半が店内飲食で、仕入れの大半が食材という飲食店ほど、税率の差の影響を大きく受けます。
なぜ納める消費税が増えるのか
一般課税で納める消費税は、「お客様から預かった消費税」から「仕入れや経費で支払った消費税」を差し引いた額です。飲食店の場合、預かる側の店内飲食の売上は10%のままなのに、支払う側の食材が1%に下がるため、差し引ける額だけが小さくなります。
食材の値段そのものが下がるわけではありません。たとえば税抜100万円の食材を仕入れた場合、支払う消費税は8万円から1万円に減りますが、その7万円の差は、決算の後に納める消費税が7万円増える形で戻ってきます。毎月の仕入れの支払いが少し軽くなる分、申告のときにまとめて払う額が増えると考えておくと、資金繰りの見通しを誤りません。
なお、給与や社会保険料には消費税がかからないため、人件費が大きくても差し引ける額は増えません。食材と人件費が経費の中心になる飲食店は、もともと差し引ける消費税が少ない業種です。
仮の数字で計算:一般課税の飲食店は1年で84万円増える
店内飲食だけの飲食店で、1年間の数字を仮に次のとおりとします。金額は税抜で、消費税の額は地方消費税を含めた合計です。
- 店内飲食の売上:3,000万円
- 食材やソフトドリンクの仕入れ:1,200万円
- お酒の仕入れ:300万円
- 家賃、光熱費、消耗品など消費税がかかる経費:600万円
| 項目 | 今 | 1%の期間 |
|---|---|---|
| 店内飲食の売上の消費税(3,000万円×10%) | 300万円 | 300万円 |
| 食材などの仕入れの消費税(1,200万円×8%、1%) | 96万円 | 12万円 |
| お酒の仕入れの消費税(300万円×10%) | 30万円 | 30万円 |
| 家賃などの経費の消費税(600万円×10%) | 60万円 | 60万円 |
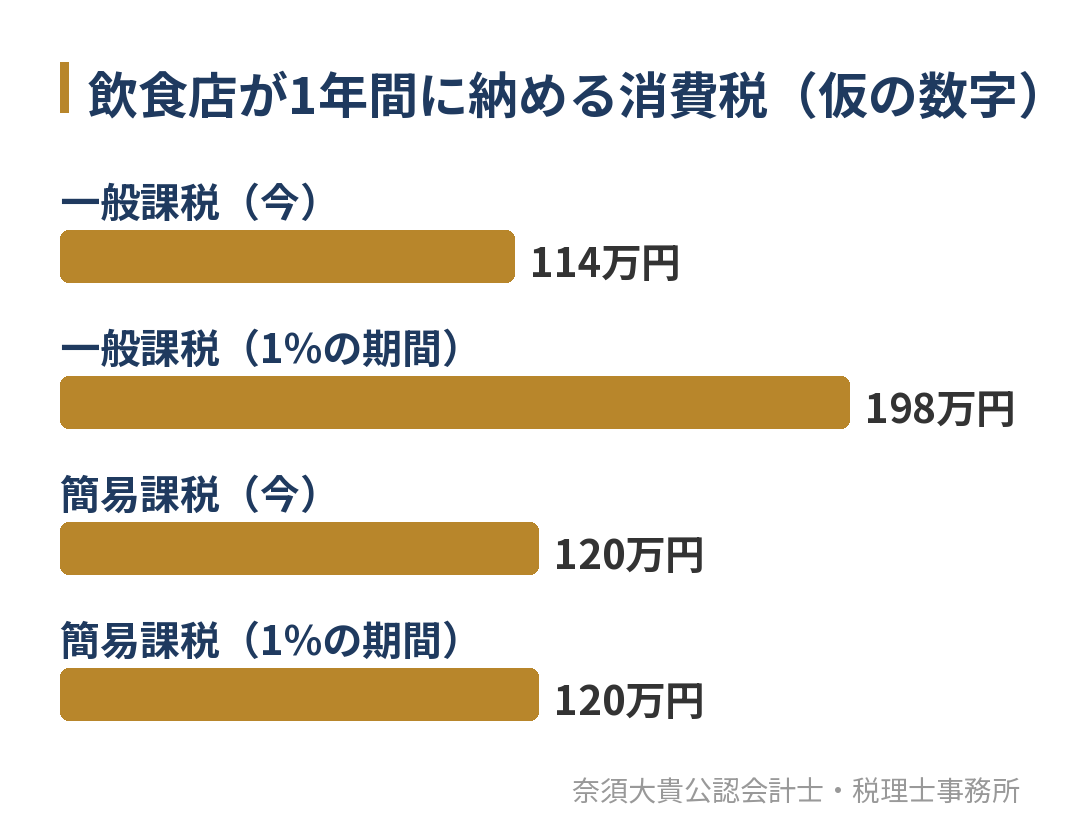
| 一般課税で納める額(売上の消費税-仕入れと経費の消費税) | 114万円 | 198万円 |
| 簡易課税で納める額(300万円-300万円×60%) | 120万円 | 120万円 |
一般課税では、納める額が114万円から198万円へ、1年で84万円増えます。12月決算の会社や個人事業主は、2027年の1年のうち4月から12月までの9か月が1%の期間にあたるため、2027年分の増え方は84万円の9か月分、おおよそ63万円が目安です。
簡易課税では、売上の消費税にみなし仕入率をかけた額を差し引きます。飲食店業は第4種事業で、みなし仕入率は60%です(国税庁「No.6505 簡易課税制度」)。差し引く額が仕入れの税率に左右されないため、この例では今も1%の期間も120万円で変わりません。今は一般課税のほうが6万円少ないのに、1%の期間は簡易課税のほうが78万円少なくなり、有利な方法が入れ替わります。
テイクアウトや出前の売上がある場合、その売上にかかる1%の消費税は、簡易課税の特例で同じ額を差し引けるため、納める額は実質0になります(国税庁Q&A 問3-6)。
自社はどちらが少ないか、目安で確かめる
1%の期間に一般課税と簡易課税のどちらが少なくなるかは、店内飲食だけの飲食店であれば、次の目安で確かめられます。
| 比べるもの | 計算 |
|---|---|
| A:消費税がかかる経費の額 + 食材の仕入れの1割 | お酒、家賃、光熱費、消耗品、設備などの税抜の合計に、食材の仕入れの10%を足す |
| B:店内飲食の売上の6割 | 店内飲食の売上(税抜)×60% |
| 判定 | AがBより大きければ一般課税、小さければ簡易課税のほうが少ない |
上の例では、Aは900万円(お酒300万円と経費600万円)に120万円を足した1,020万円、Bは1,800万円です。AがBより小さいため、簡易課税のほうが少なくなります。人件費は消費税がかからないためAに入りません。大きな改装や厨房設備の入れ替えを予定している年は、Aが大きくなり、一般課税のほうが少なくなることがあります。
この目安は、1%の期間の税率だけで比べたものです。届出の判断には、次の章の手順で、期の全体と2年後のことも含めて確かめます。
増える分は、中間納付では足りず申告のときにまとめて払う
納める消費税が一定額を超えると、期の途中で中間申告と納付が必要になります。中間納付の額は原則として前の期の税額をもとに決まるため、1%の期間に入った最初の期は、仕入れが8%だった前の期の少ない税額で中間納付を払い、増えた分は決算の後の確定申告でまとめて払うことになります。
上の例では、前の期の114万円をもとに中間納付をしている間に、実際の税額は198万円に向かって増えていきます。決算の時期に84万円近い差額を一度に払うことにならないよう、毎月の試算表で増える分を見込み、納税用の資金を分けておくのが確実です。
反対に、2029年4月に8%に戻った後の最初の期は、前の期の多い税額をもとにした中間納付が実態より大きくなります。国税庁Q&A(問3-8)では、この場合に前の期を8%で計算し直した税額で中間申告ができる特例が示されています。決算の見通しの立て方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで解説しています。
簡易課税に切り替えるかを決める手順
国税庁のQ&Aには、簡易課税から一般課税に移る場合の届出の特例はありますが、一般課税から簡易課税を新たに選ぶ場合の特例は書かれていません。簡易課税を使いたい課税期間が始まる前日までに「消費税簡易課税制度選択届出書」を出すという、通常のルールのままです(国税庁「D1-22 消費税簡易課税制度選択届出手続」)。
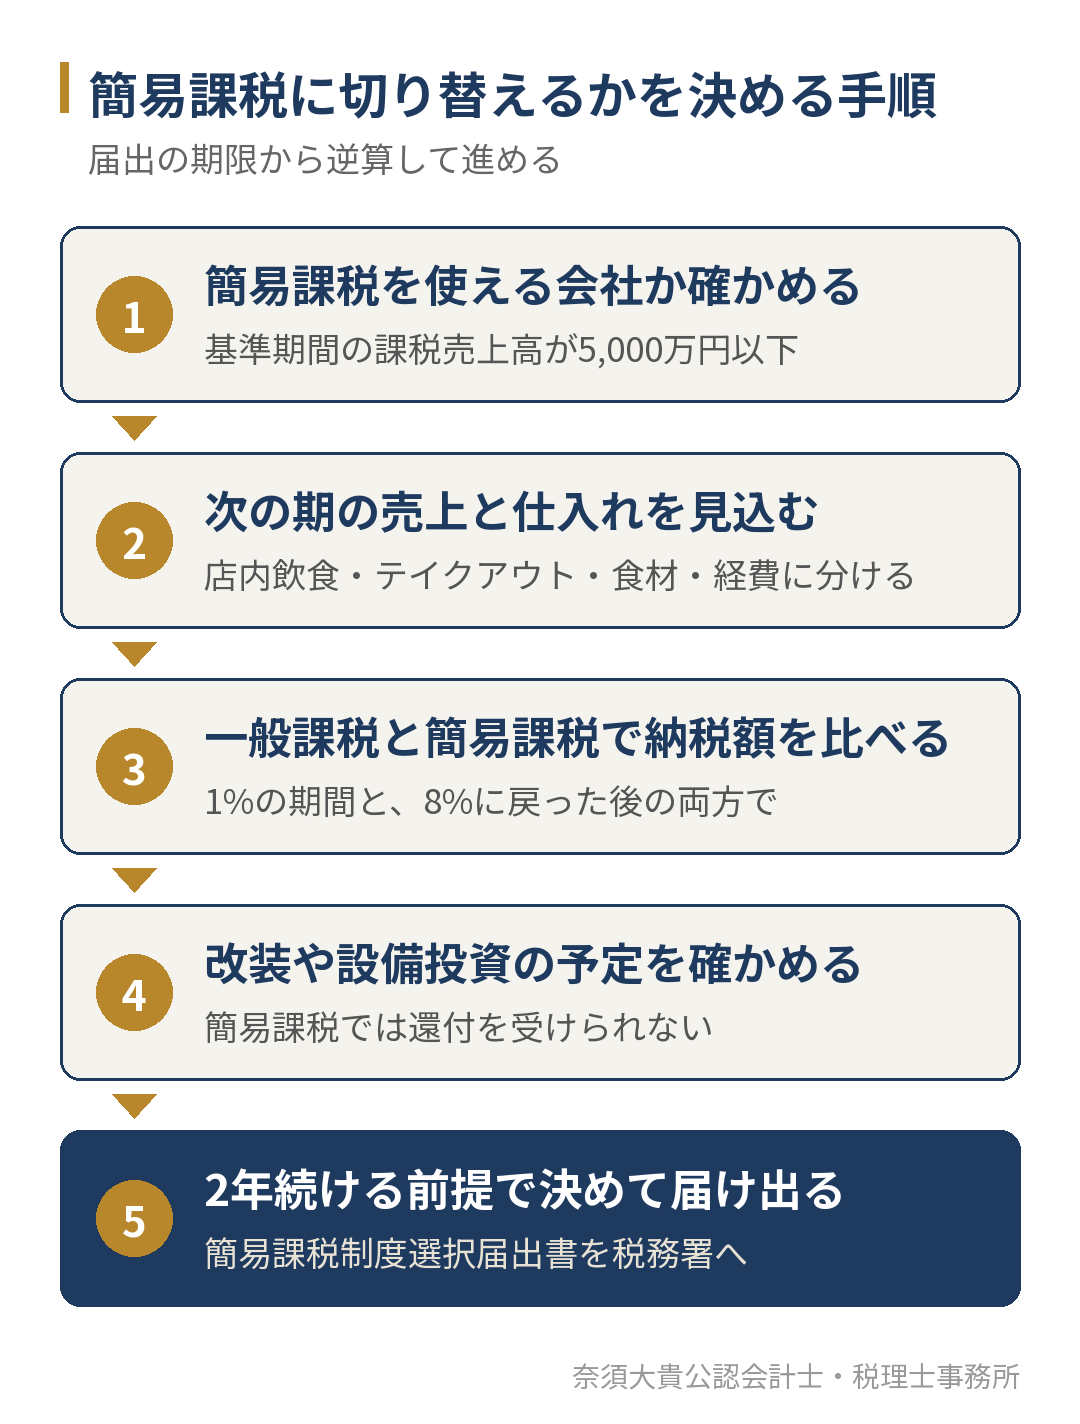
- 簡易課税を使えるかを確かめます。基準期間(法人は原則として前々事業年度、個人は前々年)の課税売上高が5,000万円を超える期は、簡易課税を使えません。
- 次の期の売上と仕入れを見込みます。店内飲食、テイクアウト、食材、お酒、消費税がかかる経費に分けて、1年分の数字を置きます。
- 一般課税と簡易課税で納める額を比べます。1%の期間だけでなく、8%に戻った後の期も比べておきます。
- 改装や設備投資の予定を確かめます。簡易課税では、設備の消費税を差し引けず、還付も受けられません。
- 2年間続ける前提で決め、期限までに届出書を出します。簡易課税は、選んだ期から原則として2年間はやめられません。
12月決算の会社が2027年から簡易課税にした場合、少なくとも2027年と2028年の2年間は簡易課税で申告します。2029年は1月から3月までが1%、4月からは8%に戻るため、2029年をどちらで申告するかは、2028年のうちに改めて試算して決めます。
届出の期限は決算月で決まる
1%の期間が始まる2027年4月1日を含む期から簡易課税を使えるのは、その期がまだ始まっていない会社だけです。1年決算の場合の期限は次のとおりです。
| 決算月 | 2027年4月1日を含む期 | 簡易課税を使える最初の期と、届出の期限 |
|---|---|---|
| 10月 | 2026年11月1日〜2027年10月31日 | この期から。2026年10月31日まで |
| 11月 | 2026年12月1日〜2027年11月30日 | この期から。2026年11月30日まで |
| 12月(個人事業主も) | 2027年1月1日〜12月31日 | この期から。2026年12月31日まで |
| 1月 | 2027年2月1日〜2028年1月31日 | この期から。2027年1月31日まで |
| 2月 | 2027年3月1日〜2028年2月29日 | この期から。2027年2月28日まで |
| 3月 | 2027年4月1日〜2028年3月31日 | この期から。2027年3月31日まで |
| 4月〜9月 | 2027年4月1日より前に始まっている | 次の期から。今の期の末日まで(6月決算なら2027年6月30日まで) |
4月から9月が決算月の会社は、2027年4月1日を含む期の途中から簡易課税に変えることはできません。その期は一般課税のまま増える分を見込み、次の期から簡易課税にするかを、今の期の末日までに決めます。
インボイスの登録をきっかけに課税事業者になった個人事業主は、2027年分と2028年分に、売上の消費税の30%を納める3割特例を使えます。3割特例にも1%の売上についての同じ特例があり、届出の期限にも例外があります。上の例の数字なら、店内飲食の売上の消費税300万円の30%で90万円です。選び方は、個人事業主の確定申告で消費税はどうする?申告が必要な人と、2割特例・簡易課税・3割特例の選び方で解説しています。
飲食店がやること:何を、いつまでに、誰が
ここまでの内容を、飲食店の準備の順番に並べ直します。時期は、12月決算の会社や個人事業主を例にした目安です。届出の期限だけは決まりで、ほかは間に合わせるための目安です。
| やること | いつまでに | 誰が |
|---|---|---|
| 直近の決算書と試算表から、店内飲食・テイクアウト・食材・お酒・消費税がかかる経費を税抜で分けて集計する | 2026年11月中 | 経理担当(記帳を任せている場合は税理士) |
| 一般課税と簡易課税(個人は3割特例も)で、1%の期間と8%に戻った後の納める額を試算する | 2026年12月上旬 | 税理士と経営者 |
| 簡易課税制度選択届出書を出すかを決め、出す場合は提出する | 期が始まる前日(12月決算・個人は2026年12月31日) | 経営者が決め、税理士が提出 |
| テイクアウトや出前のメニューの税込価格と、店内飲食との価格差をどうするか決める | 2027年1月中 | 経営者 |
| レジで店内飲食10%とテイクアウト1%を打ち分けられるか、切り替えの日程とあわせてレジの会社に確かめる | 2027年1月中 | 経営者・店長 |
| 値札やメニューの貼り替えが4月1日に間に合わない場合は、「レジで新しい税率で精算します」といった掲示を用意する | 2027年3月中 | 店長 |
| テイクアウトの税率や価格の質問にどう答えるかを、従業員に伝えておく | 2027年3月中 | 店長 |
| 仕入先に、4月以降の請求書の税率と単価が変わるかを確かめる | 2027年3月中 | 経営者・経理担当 |
| 増える消費税を毎月の資金繰りの見通しに入れ、納税用の預金を分けておく | 2027年4月から毎月 | 経理担当と税理士 |
| 2029年以降をどちらで申告するかを試算し、必要なら届出を出す | 2028年中 | 税理士と経営者 |
レジやメニューの準備は目に見えるため後回しになりにくい一方で、届出と資金繰りは期限を過ぎてから気づくことが多い準備です。表の上の3行は、税理士と日程を決めて先に終わらせておきます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。飲食店の顧問先では、毎月の試算表で売上と仕入れを税率ごとに分けて集計し、一般課税と簡易課税で納める額を比べたうえで、届出を出すかどうかを期限の前に一緒に決めます。
利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。1%の期間は、中間納付と確定申告の差額が大きくなりやすいため、増える分を毎月の資金繰りの見通しに入れておくことが大切です。
福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでのご相談も可能です。来所でのご相談は完全予約制です。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
飲食店の消費税を、届出の期限の前に試算したい方へ
一般課税の飲食店は、1%の期間に納める消費税が増える一方で、簡易課税に切り替えるには期が始まる前に届出が必要です。12月決算の会社と個人事業主は、2026年12月31日が期限になります。
「自店の数字だと、一般課税と簡易課税のどちらが少ないのか」「届出を出すべきか迷っている」という方は、直近の決算書と試算表をもとに、納める額の比較から一緒に確かめます。今の税理士に伝える前の段階でもご相談いただけ、相談しただけで今の顧問契約を終える必要はありません。