
飲食料品の消費税率が1%になる2年間、食品を売る小売店やテイクアウト中心の店で簡易課税を使っている事業者は、一般課税(本則課税)に移ると消費税の還付を受けられる場合があります。そのための届出は、2027年4月1日を含む課税期間の末日まで出すことができ、簡易課税の「2年縛り」もかからない特例が予定されています。
この記事では、公認会計士・税理士の奈須大貴が、還付が出るかどうかを仮の数字で確かめる方法と、期中の試算表を使って届出を出すかを決める手順、2年後に8%へ戻るときの備えを解説します。
作成の前提:この記事は、令和8年(2026年)10月27日時点で公表されている「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)と、国税庁「消費税率引下げ特設サイト」の「飲食料品に係る2年間の消費税率引下げに関するQ&A」(令和8年9月)に基づいて作成しています。関連する法案は令和8年10月9日に国会に提出され、10月27日時点では審議中です。成立した法律の内容が異なる場合は、この記事を更新します。
簡易課税のままだと、食品の売上の消費税は実質0になる
予定では、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間、今8%の対象になっている飲食料品の税率が1%になります。この期間、簡易課税で申告する事業者は、業種の区分にかかわらず、1%の売上の消費税と同じ額を仕入れの消費税として差し引けます(国税庁Q&A 問3-6)。
つまり、簡易課税のままでも、食品の売上の分は納める消費税が実質0になります。雑貨やイートインなど1%以外の売上がある場合は、その分にだけ、これまでどおりみなし仕入率をかけて計算します。
一般課税に移ると、実際に支払った消費税を差し引けるようになります。売上と仕入れの両方が1%になる一方で、家賃や光熱費、包材、設備などの消費税は10%のままなので、差し引く額が売上の消費税を上回り、還付になることがあります。簡易課税では還付は受けられません。
仮の数字で比べる:食品の小売店の1年
食品だけを売る小売店で、1年間の数字を仮に次のとおりとします。金額は税抜で、消費税の額は地方消費税を含めた合計です。小売業の簡易課税のみなし仕入率は80%です(国税庁「No.6505 簡易課税制度」)。
- 食品の売上:4,000万円
- 食品の仕入れ:2,800万円
- 家賃、光熱費、包材、消耗品など消費税がかかる経費:300万円
| 項目 | 今(8%) | 1%の期間 |
|---|---|---|
| 食品の売上の消費税 | 320万円 | 40万円 |
| 食品の仕入れの消費税 | 224万円 | 28万円 |
| 経費の消費税(300万円×10%) | 30万円 | 30万円 |
| 簡易課税で納める額 | 64万円(320万円-320万円×80%) | 0円(40万円-40万円) |
| 一般課税で納める額 | 66万円(320万円-224万円-30万円) | 18万円の還付(40万円-28万円-30万円) |
今は簡易課税のほうが2万円少ないため、簡易課税を選んでいる事業者は多いはずです。1%の期間は、簡易課税で0円、一般課税で18万円の還付となり、一般課税のほうが1年で18万円有利になります。
冷蔵ケースの入れ替えなどで税抜500万円の設備を買う年は、設備の消費税50万円も差し引けるため、一般課税では還付が68万円に増えます。簡易課税では、設備を買っても納める額は0円のままです。
還付が出るかは「経費」と「粗利の1割」で見当をつける
食品だけを売る事業者が、1%の期間に一般課税で還付になるかどうかは、次の目安で見当をつけられます。
| 比べるもの | 計算 |
|---|---|
| A:消費税がかかる経費や設備の額 | 家賃、光熱費、包材、消耗品、設備などの税抜の合計 |
| B:食品の粗利の1割 | (食品の売上-食品の仕入れ)×10% |
| 判定 | AがBより大きければ、一般課税で還付になる |
上の例では、Aは300万円、Bは(4,000万円-2,800万円)×10%で120万円です。AがBより大きいため還付になり、その額は(300万円-120万円)×10%で18万円です。1%の期間は売上と仕入れの消費税の差が小さくなるため、経費や設備の消費税の重みが大きくなります。
給与には消費税がかからないため、人件費はAに入りません。家賃のうち住宅の家賃にも消費税はかかりません。Aに入れる経費は、決算書の科目ではなく、消費税がかかる取引かどうかで拾います。
届出は期の末日まで出せる。だから期中の数字で決められる
簡易課税をやめて一般課税にするには、通常は一般課税にしたい期が始まる前日までに「消費税簡易課税制度選択不適用届出書」を出し、しかも簡易課税を選んでから2年間はやめられません。国税庁Q&A(問3-5)では、飲食料品を売る事業者について、次の特例が示されています。
| 項目 | 特例の内容 |
|---|---|
| 出せる時期 | 2027年4月1日を含む課税期間の中(その期の末日まで) |
| 一般課税になる期 | 届出を出したその期から |
| 2年縛り | その期については適用されない |
| 書き方 | 「この届出の適用開始課税期間」欄に2027年4月1日を含む期を書き、「参考事項」欄に「飲食料品特例」と書く |
期の末日まで出せるということは、1%の期間に入ってからの実際の試算表を見て決められるということです。12月決算の会社や個人事業主なら、2027年4月から9月までの試算表で売上・仕入れ・経費を税率ごとに分けて比べ、12月31日までに届出を出すかを決められます。
ただし、一般課税はその期の全体に適用されます。6月決算の会社なら、2026年7月から2027年3月までの9か月は8%の期間で、そこも一般課税で計算することになります。比べるときは、1%の期間だけでなく、期の全体の数字で比べます。
本則課税に移るかを決める手順
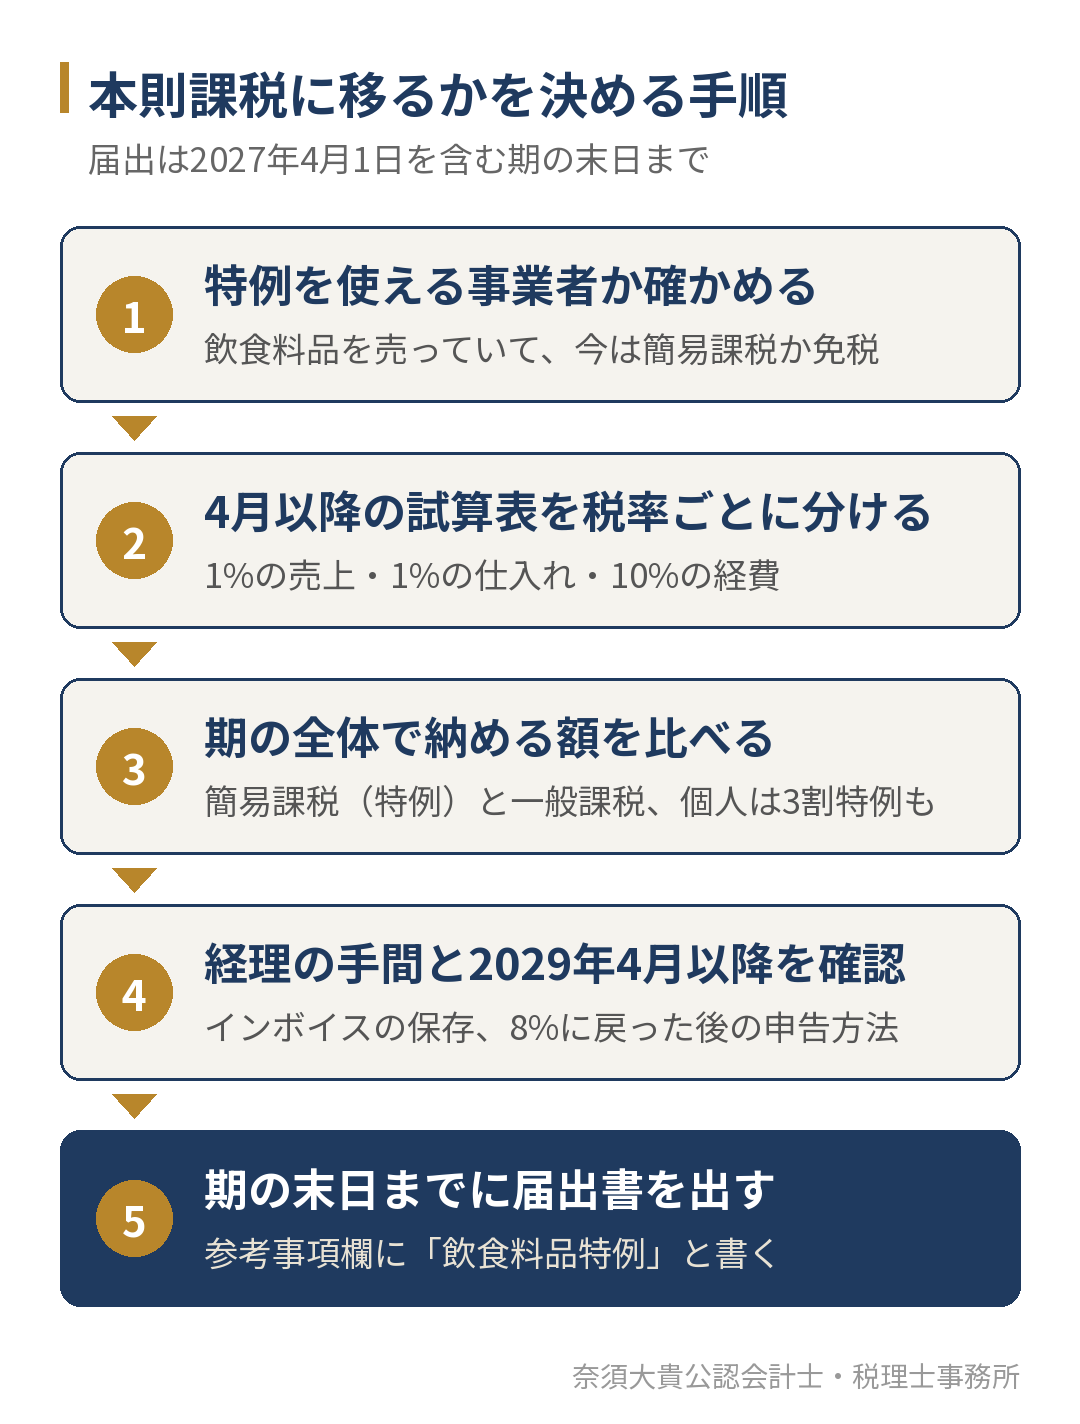
- 特例を使える事業者かを確かめます。飲食料品を売っていて、今は簡易課税、または免税事業者であることが前提です。
- 4月以降の試算表を、1%の売上、1%の仕入れ、10%の経費と設備に分けて集計します。
- 期の全体で、簡易課税(特例)と一般課税の納める額を比べます。インボイスの登録をきっかけに課税事業者になった個人事業主は、3割特例も並べます。
- 一般課税にした場合の経理の手間と、2029年4月に8%へ戻った後の申告の方法を確かめます。
- 一般課税にすると決めたら、期の末日までに届出書を出します。
個人事業主の3割特例と簡易課税の比べ方は、個人事業主の確定申告で消費税はどうする?申告が必要な人と、2割特例・簡易課税・3割特例の選び方で解説しています。
一般課税に移る前に確かめたい3つのこと
インボイスがないと差し引けない
一般課税で仕入れや経費の消費税を差し引くには、原則としてインボイス(適格請求書)の保存が必要です。インボイスの登録をしていない仕入先からの仕入れは、経過措置で差し引ける割合が令和8年10月1日から70%に下がっています。農家や個人の仕入先が多い店は、差し引ける額が試算より少なくなることがあるため、仕入先ごとの登録の状況を先に確かめます。経過措置の判定は、インボイス経過措置は80%から70%へ|10月1日をまたぐ取引の判定方法を福岡市の税理士が解説で解説しています。
税率が3つになり、経理の手間が増える
1%の期間は、1%、8%(週2回以上発行の新聞の定期購読)、10%の3つの税率が混ざります。一般課税では、仕入れや経費の一つひとつについて税率とインボイスを確かめて記帳するため、簡易課税より手間が増えます。還付の額が経理にかかる時間や費用に見合うかも、比べる材料に入れます。
2029年4月以降の申告方法を先に決めておく
8%に戻った後は、上の例の「今(8%)」の列のように、簡易課税のほうが少なくなる事業者もあります。簡易課税に戻すには、戻したい期が始まる前日までに「消費税簡易課税制度選択届出書」を出す必要があり、戻した後は原則として2年間続けます。12月決算なら、2029年をどちらで申告するかを2028年のうちに試算し、届出の期限を逃さないようにします。
免税事業者が課税事業者になって還付を受ける場合
基準期間の課税売上高が1,000万円以下の免税事業者は、そのままでは還付を受けられません。国税庁Q&A(問3-2、問3-4)では、食品を売る免税事業者が課税事業者になる方法として、次の2つが示されています。
| 方法 | 期限と書き方 | 注意点 |
|---|---|---|
| 課税事業者選択届出書を出す(特例) | 2027年4月1日を含む期の中に出す。参考事項欄に「飲食料品特例」と書く | 課税事業者になった後は、原則2年間続ける |
| インボイスの登録を受ける | 登録希望日を2027年4月1日として、2027年3月17日までに登録申請書を出す | 登録を受けた後は、インボイスの交付を求められたら応じる |
免税事業者が課税事業者になると、1%の期間が終わった後も、少なくとも決められた期間は消費税の申告が続きます。還付の額だけでなく、その後の数年間に納める額も試算してから決めます。
食品を売る事業者がやること:何を、いつまでに、誰が
ここまでの内容を、準備の順番に並べ直します。時期は、12月決算の会社や個人事業主を例にした目安です。届出の期限は決まりで、ほかは間に合わせるための目安です。
| やること | いつまでに | 誰が |
|---|---|---|
| 商品ごとに、1%になる飲食料品と10%のままの商品(お酒、雑貨など)を分けて、レジの商品の登録を確かめる | 2027年2月中 | 店長・販売担当 |
| レジと会計ソフトが1%に対応できるか、切り替えの日程とあわせて提供元に確かめる | 2027年2月中 | 経営者 |
| 仕入先ごとに、インボイスの登録の有無と、4月以降の請求書の税率と単価を確かめる | 2027年3月中 | 経理担当 |
| 値札の貼り替えが4月1日に間に合わない場合は、誤解を防ぐ掲示を用意し、お客様からの質問への答え方を従業員に伝える | 2027年3月中 | 店長 |
| 4月から、記帳で1%・8%・10%を分け、インボイスを保存する | 2027年4月から毎月 | 経理担当 |
| 4月から9月の試算表で、簡易課税(特例)と一般課税の納める額を、期の全体で比べる | 2027年10月〜11月 | 税理士と経営者 |
| 一般課税にする場合は、簡易課税制度選択不適用届出書を出す | 2027年4月1日を含む期の末日(12月決算・個人は2027年12月31日) | 経営者が決め、税理士が提出 |
| 還付を受ける時期を資金繰りの見通しに入れる。還付は申告の後になるため、設備の支払いとの順番を確かめる | 届出を決めたとき | 経営者と税理士 |
| 2029年4月以降をどちらで申告するかを試算し、簡易課税に戻す場合は届出を出す | 戻したい期が始まる前日 | 税理士と経営者 |
免税事業者が課税事業者になる場合は、この表の前に、課税事業者になった後の数年間に納める額の試算と、登録申請書(2027年3月17日まで)か課税事業者選択届出書(4月1日を含む期の中)のどちらで進めるかの判断が加わります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問先の毎月の試算表は、税率ごとに分けて集計できるように記帳を整え、期の途中で簡易課税と一般課税の納める額を並べたうえで、届出を出すかどうかを期限の前に一緒に決めます。
AIやクラウド会計を使って、仕入先の登録番号の確認や税率ごとの集計の手間を減らし、経営者が数字を見て判断する時間をつくることも、当事務所が力を入れていることです。財務コンサルとして、消費税の還付や納税の時期を資金繰りの見通しに入れることもご相談いただけます。
福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでのご相談も可能です。来所でのご相談は完全予約制です。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
簡易課税のままでよいか、数字で確かめたい方へ
食品を売る事業者にとって、1%の期間は、簡易課税と一般課税のどちらが有利かが入れ替わる可能性がある2年間です。届出は期の末日まで出せる予定のため、焦って決めるより、1%の期間に入ってからの試算表で比べるほうが確実です。
「自店は還付になるのか」「免税事業者だが課税事業者になったほうがよいのか」という方は、直近の決算書と試算表をもとに、期の全体での比較から一緒に確かめます。今の税理士に伝える前の段階でもご相談いただけ、相談しただけで今の顧問契約を終える必要はありません。