
予実管理とは、期の初めに立てた予算と、毎月の実績を比べ、差が出た理由を確かめて次の手を決める管理のことです。中小企業であれば、専用のシステムがなくても、毎月の試算表と1枚の予算表があれば始められます。
大切なのは、予算と実績を同じ科目・同じ月の分け方で並べることです。賞与や減価償却を払った月にまとめて計上していると、実際には問題がなくても予算と大きくずれて見え、比べる意味がなくなります。
この記事では、公認会計士・税理士の奈須大貴が、中小企業が試算表と予算表で予実管理を回す5つの手順と、差が出たときに原因を分けて打ち手を決める方法を、仮の数字の例で解説します。
予実管理は何のためにするのか
予実管理の目的は、決算を迎える前に、今期の利益がどこに着地しそうかを知り、手を打てる時間を残すことです。決算書が出てから「思ったより利益が少なかった」と分かっても、その期のうちに打てる手はありません。
毎月比べていれば、たとえば第1四半期で粗利率が予算より2ポイント低いと分かった時点で、値上げや仕入先の見直しを検討できます。残りの9か月で取り戻せるのか、年間の目標そのものを見直すのかも、早く判断できます。
予算そのものの立て方は、利益計画の立て方で、返済と納税から目標の利益を逆算する手順を解説しています。この記事では、立てた予算を毎月どう比べ、どう使うかに絞ります。
中小企業の予実管理の5つの手順
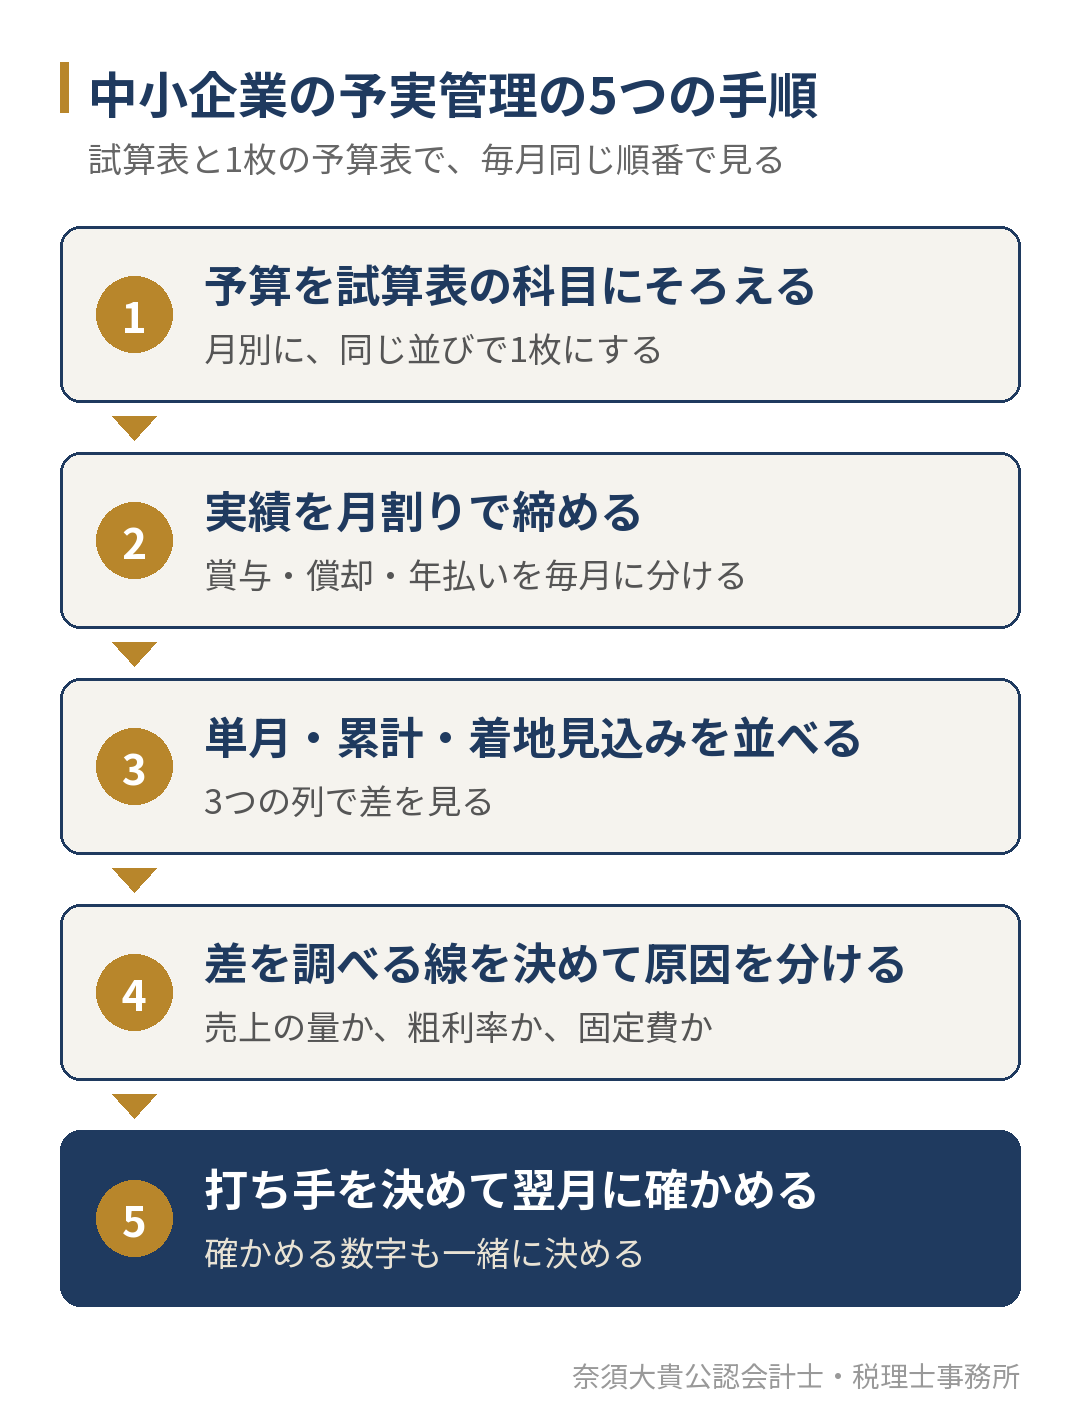
1. 予算を試算表の科目にそろえる
予算表は、毎月受け取る試算表と同じ科目、同じ並びで作ります。予算は「売上」「粗利」「経費」の大まかな3行、試算表は細かい科目、という形だと、毎月の比べる作業に時間がかかり、続かなくなります。
最初から細かくする必要はありません。売上、売上原価(または変動費)、粗利、人件費、家賃、その他の固定費、営業利益、程度の行に試算表の科目をまとめ、予算も同じ行で月別に置きます。粗利と固定費に分けて見ると、差の原因を分けやすくなります。試算表の費用を変動費と固定費に分ける方法は、固変分解とは?で紹介しています。
2. 実績を月割りで締める
予実管理でいちばん多いつまずきは、予算と実績の差の多くが、実は計上の時期のずれで生まれていることです。次の費用は、払った月にまとめて計上すると、その月だけ大きく予算を外れます。
| 費用 | 払った月にまとめて計上すると | 毎月の試算表での扱い |
|---|---|---|
| 夏・冬の賞与 | 支給月だけ大きな赤字に見える | 支給見込み額を毎月に分けて計上する |
| 減価償却費 | 決算月だけ利益が大きく減る | 年間の見込み額を12で割って毎月計上する |
| 年払いの保険料・会費 | 支払月だけ経費が膨らむ | 年額を対象の月に分ける |
| 固定資産税・自動車税 | 納付月だけ経費が膨らむ | 年額を12で割って毎月計上する |
たとえば、夏の賞与600万円を7月にまとめて計上すると、7月の利益は予算より大きく下がります。予算では毎月50万円ずつ置いていたのであれば、実績も毎月50万円ずつ計上しておかないと、7月の差は「本当のずれ」ではなく「時期のずれ」になってしまいます。
月割りの計上は、毎月の締めの手順に組み込みます。翌月のうちに数字を締める手順は、月次決算のやり方で解説しています。
3. 単月・累計・着地見込みを並べる
予算と実績は、その月だけ(単月)、期首からの合計(累計)、期末にどこに着地しそうか(着地見込み)の3つで見ます。単月だけを見ていると、受注や入金の時期がずれただけの月に一喜一憂することになります。
3月決算で年間売上1億2,000万円、粗利率30%、固定費が月250万円の会社を例にします(仮の数字、単位は万円)。
| 項目 | 6月の予算 | 6月の実績 | 差 | 4〜6月の予算 | 4〜6月の実績 | 差 |
|---|---|---|---|---|---|---|
| 売上 | 1,000 | 920 | −80 | 3,000 | 2,950 | −50 |
| 粗利 | 300 | 258 | −42 | 900 | 870 | −30 |
| 粗利率 | 30.0% | 28.0% | −2.0 | 30.0% | 29.5% | −0.5 |
| 固定費 | 250 | 262 | +12 | 750 | 760 | +10 |
| 営業利益 | 50 | −4 | −54 | 150 | 110 | −40 |
6月だけを見ると、利益が予算を54万円下回り、赤字です。累計で見ると、差は40万円で、粗利率も0.5ポイントの低下にとどまります。6月の粗利率の低下が一時的なのか、続いているのかは、7月以降の数字で確かめます。
着地見込みは、累計の実績に、残りの月の見込みを足して出します。残り9か月を予算どおりと置けば、年間の営業利益は110万円+450万円=560万円で、年間の予算600万円に40万円届きません。もし6月の粗利率28%が残りの9か月も続くと、粗利は予算より9,000万円×2%=180万円少なくなり、着地は380万円まで下がります。どちらに近いかを見極めることが、打ち手を決める出発点になります。
4. 差を調べる線を決めて原因を分ける
すべての差を毎月調べると、時間がかかり続きません。「予算との差が10%以上、かつ30万円以上の行だけ原因を調べる」のように、調べる線を先に決めておきます。線の数字は会社の規模に合わせて決めます。
原因は、売上・粗利率・固定費の3つに分けて考えます。例の6月の粗利が42万円少ないのは、次の2つに分けられます。
| 原因 | 計算 | 粗利への影響 |
|---|---|---|
| 売上が予算より少なかった | (920万円−1,000万円)×30% | −24万円 |
| 粗利率が予算より低かった | 920万円×(28%−30%) | −約18万円 |
| 合計 | −約42万円 |
売上の不足が原因であれば、受注の件数か単価のどちらが落ちたのかを確かめます。粗利率の低下が原因であれば、仕入値の上昇、値引き、外注費の増加など、売上原価のどこが増えたのかを確かめます。値上げや仕入の値上がりが利益にどう効くかは、変動損益計算書とは?で、表を使って試す見方を紹介しています。
5. 打ち手を決めて翌月に確かめる
原因が分かったら、打ち手と、翌月にその効果を確かめる数字を一緒に決めます。打ち手だけを決めても、翌月に確かめなければ、効いたのかどうかが分かりません。
| 差の原因 | 打ち手の例 | 翌月に確かめる数字 |
|---|---|---|
| 受注の件数が少ない | 見積の件数を増やす、既存の取引先への提案 | 見積の件数と受注の件数 |
| 単価が下がっている | 値引きの上限を決める、値上げの交渉 | 1件あたりの売上 |
| 仕入値が上がっている | 販売価格への転嫁、仕入先の見直し | 粗利率 |
| 固定費が増えている | 増えた費用の中身を確かめ、来月以降も続くか決める | 固定費の合計 |
毎月の打ち手が多すぎると、どれも中途半端になります。差の大きい順に1つか2つに絞って決めます。
ここまでの予算表と比べる表を自社だけで作るのが難しい場合は、直近の試算表と前期の決算書を持ってお問い合わせください。今の税理士に話す前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、試算表の科目にそろえた1枚の予算表の形を一緒に決めます。
予算は途中で書き換えない
期の途中で予算と実績が大きくずれると、予算を書き換えたくなります。しかし、予算を書き換えると、期の初めに何を見込み、どこが外れたのかが分からなくなります。
予算は期の初めのまま残し、その横に「見込み」の列を足して、残りの月の数字を置き直します。予算・実績・見込みの3つが並んでいれば、当初の目標との差と、今の時点での着地の両方が見えます。見込みは、少なくとも半期が終わった時点で置き直すと、残りの半年でどの手を打つかを決めやすくなります。
予実管理が続かない会社に多いこと
予実管理が続かない会社には、いくつか共通することがあります。
1つ目は、試算表が届くのが2か月、3か月遅れていることです。比べた時点ですでに次の四半期に入っていて、打ち手が間に合いません。予実管理を始める前に、翌月のうちに試算表を締める流れを整えます。試算表の数字の読み方は、試算表の見方で、毎月見る順番を紹介しています。
2つ目は、予算が「去年の実績に何%を掛けただけ」になっていることです。根拠のない予算は、外れても理由を説明できず、比べる意味が薄れます。売上を件数と単価に、経費を変動費と固定費に分けて置くと、外れた理由を説明できる予算になります。どこまで売上が落ちると赤字になるかは、損益分岐点の計算で確かめておくと、差の大きさを判断しやすくなります。
3つ目は、利益だけを比べて、お金の動きを見ていないことです。利益が予算どおりでも、売掛金の回収が遅れたり在庫が増えたりすると、手元のお金は減ります。利益の予実と合わせて、資金繰りの予定と実績も比べておくと安心です。資金繰りの考え方は、資金繰りとは?で解説しています。
建設業のように工事ごとに利益を見る会社では、会社全体の予実に加えて、工事ごとの実行予算と実績を比べる管理も必要になります。工事ごとの見方は、実行予算とは?で紹介しています。
予実管理は金融機関への説明にも使える
毎月の予算と実績を比べた表は、金融機関への説明にもそのまま使えます。借入の相談のときに「今期はここまで予算どおりで、下期はこう見込んでいる」と数字で示せると、話が具体的になります。
借りた後に毎月の財務の状況を報告することが条件になる保証もあります。たとえば、モニタリング強化型特別保証制度は、認定経営革新等支援機関と連携して月次で財務と資金繰りを確かめ、報告することが前提です。毎月の予実管理ができていれば、こうした報告も負担になりにくくなります。
予算と実績の差の説明や、下期の見込みの置き方まで一緒に考えたい方もご相談ください。今の税理士との契約はそのままで、予実管理の相談だけを始めることもできます。直近の試算表と前期の決算書をお持ちいただければ、最初の面談で、どの行から比べ始めるかを一緒に決めます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所の財務顧問では、毎月の数字を締めて前月・前年同月・予算と比べるレポートを作り、差の原因と翌月の打ち手を経営者と一緒に確かめています。支援の内容は、財務顧問(財務コンサル)のページでご案内しています。
なお、予算の数字を決めるのは経営者ご自身です。当事務所は、数字の根拠の置き方と、毎月の比べ方を支援します。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
予実管理にシステムは必要ですか?
中小企業であれば、最初は表計算ソフトの1枚の表で十分です。大切なのは、予算と試算表の科目をそろえ、毎月同じ日に同じ順番で比べることです。部門が増えて表が手に負えなくなってから、システムを検討しても遅くありません。
予算と予実管理は何が違うのですか?
予算は期の初めに立てる目標の数字で、予実管理はその予算と毎月の実績を比べて手を打つ仕組みです。予算を立てただけで比べなければ、予算は期末に答え合わせをするだけの数字になります。
予実管理を始めたい経営者の方へ
予実管理は、予算を試算表の科目にそろえ、実績を月割りで締め、単月・累計・着地見込みの3つで比べる仕組みです。差は売上・粗利率・固定費に分けて原因を確かめ、打ち手と翌月に確かめる数字を一緒に決めます。
「予算はあるが毎月比べられていない」「試算表と予算の形が合わない」という方は、試算表と予算表をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。