
セーフティネット保証は、取引先の倒産や災害、業界全体の不況などで売上が落ちた中小企業が、一般の保証とは別の枠で、信用保証協会の保証付き融資を受けられる制度です。使うには、まず本店のある市区町村で「認定」を受け、その認定書を持って金融機関か信用保証協会に申し込みます。
よく使われるのは、自然災害などで売上が落ちた場合の4号と、国が指定した業種で売上が落ちた場合の5号です。どちらも、前年の同じ時期と比べて売上がどれだけ減ったかで要件を確かめるため、毎月の試算表の数字がそのまま申請の材料になります。
この記事では、公認会計士・税理士の奈須大貴が、セーフティネット保証の仕組みと4号・5号の要件、試算表での確かめ方、福岡県内で認定を受けてから融資を申し込むまでの流れを解説します。制度の内容は2026年11月時点の中小企業庁と福岡県の案内にもとづいています。
セーフティネット保証とは
中小企業庁の「セーフティネット保証制度」では、この制度は中小企業信用保険法第2条第5項にもとづく「経営安定関連保証」として案内されています。経営に支障が出ている中小企業に対して、保証限度額の別枠化などを行う制度です。
対象になる場面は、1号から8号まで分かれています。
| 号 | 対象になる場面 |
|---|---|
| 1号 | 連鎖倒産防止(大口の取引先が倒産した) |
| 2号 | 取引先企業のリストラ等の事業活動の制限 |
| 3号 | 突発的災害(事故等) |
| 4号 | 突発的災害(自然災害等) |
| 5号 | 業況の悪化している業種(全国的) |
| 6号 | 取引金融機関の破綻 |
| 7号 | 金融機関の経営の相当程度の合理化に伴う金融取引の調整 |
| 8号 | 金融機関の整理回収機構に対する貸付債権の譲渡 |
いちばんの特徴は、一般の保証の枠とは別に、同じ額の枠が使えることです。中小企業庁のページでは、別枠の保証限度額は次のように示されています。
| 区分 | 一般の保証の限度額 | セーフティネット保証の別枠 |
|---|---|---|
| 普通保証 | 2億円以内 | 2億円以内(6号は3億円以内) |
| 無担保保証 | 8,000万円以内 | 8,000万円以内 |
| 無担保無保証人保証 | 2,000万円以内 | 2,000万円以内 |
保証料率は「おおむね1%以内」で、信用保証協会ごと、保証制度ごとに定められています。保証料の計算のしかたは、信用保証協会の保証料はいくら?で解説しています。
4号と5号の要件の違い
4号と5号は、どちらも売上の減り方で要件を確かめますが、比べる期間と減り方の大きさが違います。
| 項目 | 4号(突発的災害・自然災害等) | 5号(業況の悪化している業種) |
|---|---|---|
| 対象 | 国が指定した災害の地域で事業をしている | 国が指定した業種の事業をしている |
| 売上の要件 | 原則、最近1か月の売上高等が前年同月比で20%以上減少し、その後2か月を含む3か月も20%以上の減少が見込まれる | 最近3か月の売上高等が前年同期比で5%以上減少 |
| ほかの要件 | 創業間もない場合などは、直前3か月の月平均などと比べる | 原油等の仕入価格の上昇や、売上高営業利益率の低下で認定を受ける道もある |
| 指定の確かめ方 | 中小企業庁の4号のページの「現在の指定案件」 | 中小企業庁の5号のページの指定業種一覧 |
4号は、中小企業庁の「セーフティネット保証制度(4号)」で、指定された災害ごとに対象の地域と期間が示されます。指定期間は3か月ごとに調べたうえで、必要に応じて延長されます。建設業の場合、売上高の代わりに完成工事高または受注残高で比べることも示されています。
5号は、中小企業庁の「セーフティネット保証制度(5号)」で、日本標準産業分類の細分類番号ごとに指定業種が示されます。2026年11月時点では、令和8年10月1日から同年12月31日までの指定業種一覧が掲載されています。指定業種は3か月ごとに見直されるため、申請する前に、自社の業種が今の一覧に載っているかを確かめます。
要件は試算表のどの数字で確かめるか
5号の売上の要件は、最近3か月の売上を前年の同じ3か月と比べて確かめます。3月決算の会社が、8月から10月の売上で確かめる例です(仮の数字)。
| 期間 | 売上高 |
|---|---|
| 今年の8月〜10月 | 2,700万円 |
| 前年の8月〜10月 | 2,900万円 |
| 減少率 | (2,900万円−2,700万円)÷2,900万円=約6.9% |
減少率は5%以上なので、自社の業種が指定業種に入っていれば、売上の要件は満たします。
売上が減っていなくても、利益の率が落ちている場合があります。5号には、最近3か月の月平均の売上高営業利益率が、前年同期と比べて20%以上減少しているという要件もあります。前年同期の営業利益率が4.0%なら、その2割減の3.2%以下に下がっていれば当てはまります。4.0%から20ポイント下がるという意味ではありません。仕入値や人件費が上がって利益の率が少し下がっただけでも、前年の率が低い会社ほど20%の減少に届きやすくなります。
どちらの要件も、前年同期の月ごとの数字がきちんと締まっていないと確かめられません。前年の試算表で、売上や仕入の計上月がずれていると、減少率が実際と違って見えます。翌月のうちに毎月の数字を締める手順は、月次決算のやり方で紹介しています。
自社の数字で要件を満たすか分からない場合は、直近の試算表と前年同期の試算表を持ってお問い合わせください。今の税理士に話す前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。最初の面談で、どの号の要件で確かめられるかと、認定の申請に使う数字を一緒に整理します。
認定を受けてから融資を申し込むまでの流れ
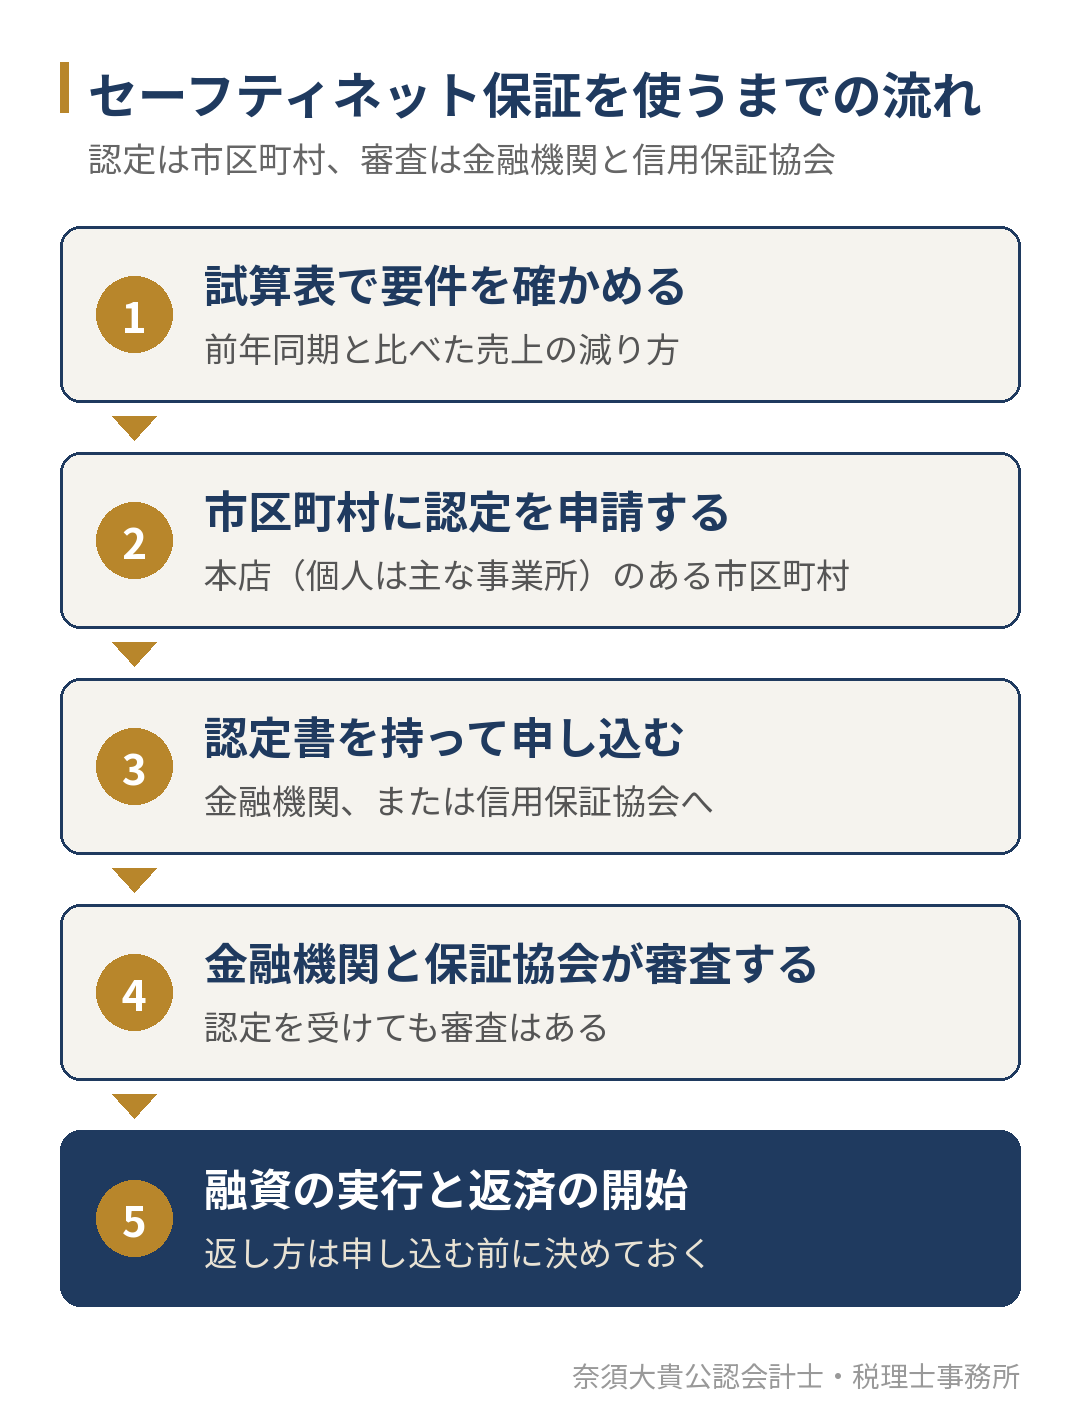
中小企業庁のページでは、本店(個人事業主は主な事業所)のある市区町村の商工担当課などの窓口に認定申請書を出して認定を受け、希望の金融機関または所在地の信用保証協会に認定書を持って、保証付き融資を申し込む流れが示されています。
認定の申請は、窓口に書面で出すほか、国の「中小企業者認定・融資電子申請システム(SNポータル)」で電子申請できる市区町村もあります。電子申請にはGビズIDが必要で、使えるのは、その市区町村が電子申請を受け付けている場合に限られます。受け付けている市区町村は、中小企業庁のページで確かめられます。
福岡県内の会社の場合
福岡県の「セーフティネット保証について」では、認定は市役所・町村役場で行い、申請書の様式は市町村ごとに定められていると案内されています。福岡市内に本店がある会社であれば、福岡市の担当窓口が申請先です。
また、福岡県は、セーフティネット保証の認定を受けた事業者を、県の制度融資の「緊急経済対策資金」の融資の対象にしています。どの号で認定を受けても申し込むことができ、流れは次のとおりです。
- セーフティネット保証の認定を受ける(市役所、町村役場)
- 緊急経済対策資金を申し込む(商工会議所、商工会、指定金融機関)
- 金融機関と信用保証協会が審査する
- 融資が実行される
県の制度融資は、融資の実行の際に福岡県信用保証協会の保証を付けることが条件です。県と福岡市の制度融資の全体は、福岡県・福岡市の制度融資で比べています。福岡市内の会社で、前年同月より売上や粗利の率が落ちている場合は、福岡市の緊急特別融資も選択肢になります。
認定を受けても、融資が決まるわけではない
市区町村の認定は、セーフティネット保証の対象になることを確かめるもので、融資を約束するものではありません。融資するかどうかは金融機関が、保証するかどうかは信用保証協会が、それぞれ審査して決めます。福岡県信用保証協会の審査で見られる点は、福岡県信用保証協会の審査で解説しています。
審査で必ず聞かれるのは、借りたお金で何を払い、どう返すかです。売上が落ちて足りなくなったお金を埋めるための借入であれば、売上がいつ、どこまで戻る見込みかと、その間の毎月の入金と支払いを、資金繰り表で示します。作り方は資金繰り表の作り方で紹介しています。
借りる額は、別枠の上限まで借りるのではなく、資金繰り表で足りなくなる額と期間から決めます。返済は経費にならないため、利益が戻っても返済でお金が足りなくなることがあります。仕組みは借入金の返済は経費にならない?で解説しています。資金繰りが厳しいときに最初にやる手順は、資金繰りが厳しいときの最初の1週間をご覧ください。
認定の申請に使う数字と、金融機関に出す資金繰り表をそろえて準備したい方もご相談ください。今の税理士との契約はそのままで、融資の準備の相談だけを始めることもできます。直近の試算表と借入の一覧をお持ちいただければ、最初の面談で、いくらを何年で返す計画にするかを一緒に確かめます。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所の財務顧問では、毎月の数字を締めて前月・前年同月・予算と比べるレポートを作り、売上が落ちたときには、どの制度の要件に当てはまるか、いくら借りてどう返すかを一緒に考えています。支援の内容は、財務顧問(財務コンサル)のページでご案内しています。
なお、認定は市区町村が、融資と保証は金融機関と信用保証協会が判断します。当事務所がその結果を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
セーフティネット保証と一般の保証は何が違うのですか?
保証の仕組みは同じで、信用保証協会が保証人になって金融機関から借ります。違うのは、一般の保証の限度額とは別の枠が使えることと、市区町村の認定が必要なことです。すでに一般の保証で借りていて枠に余裕がない会社でも、別枠で申し込める場合があります。
個人事業主も使えますか?
使えます。中小企業庁のページでは、個人事業主は事業の実態のある事業所の所在地の市区町村で認定を受けることになっています。要件は法人と同じく、売上の減り方などで確かめます。
建設業は売上で比べるのですか?
4号では、建設業は完成工事高または受注残高で比べることも示されています。工事の完成の時期によって月ごとの売上が大きく変わるため、どの数字で比べるかを先に決めておきます。建設業の資金繰りの見方は、建設業の資金繰りで解説しています。
売上が落ちて資金繰りに不安がある経営者の方へ
セーフティネット保証は、売上が落ちた中小企業が、一般の保証とは別の枠で保証付き融資を受けられる制度です。4号は災害、5号は国が指定した業種が対象で、どちらも前年の同じ時期と比べた売上の減り方を試算表で確かめ、市区町村で認定を受けてから申し込みます。
「自社が要件に当てはまるか分からない」「いくら借りてどう返すかを数字で示したい」という方は、試算表と借入の一覧をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。