
報酬から源泉徴収された個人事業主は、確定申告で売上を「引かれる前の報酬の額」で書き、1年間に引かれた所得税の合計を、最後に計算した税額から差し引いて精算します。引かれた税金がその年の税額より多ければ、差額が還付されます。
この記事では、公認会計士・税理士の奈須大貴が、どんな報酬が源泉徴収されるか、引かれた税金を支払調書に頼らずに集める方法、帳簿のつけ方、還付と納付が分かれる仕組みを、仮の数字を使って解説します。
源泉徴収される報酬と、引かれる額
会社などが個人に一定の報酬を払うときは、報酬から所得税と復興特別所得税を差し引いて、支払う側が国に納めます。これが源泉徴収です。個人事業主の報酬で源泉徴収の対象になるのは、国税庁のNo.2792 源泉徴収が必要な報酬・料金等とはにあるように、原稿料や講演料、デザインの報酬、弁護士や税理士などの士業の報酬、モデルや外交員の報酬などに限られます。すべての仕事の代金が源泉徴収されるわけではありません。
原稿料やデザインの報酬などでは、引かれる額は原則として報酬の10.21%で、同じ人に1回に払う額が100万円を超える部分は20.42%です。報酬に消費税が含まれる場合は、原則として消費税を含めた額が対象ですが、請求書で報酬と消費税の額を分けて書いていれば、報酬の額だけを対象にしてよいことになっています。
源泉徴収するのは、支払う側が会社や、人を雇っている個人事業主などの場合です。給与を払っていない個人のお客様からの報酬は、同じ種類の仕事でも源泉徴収されないことがあります。同じ年の中に、引かれている取引と引かれていない取引が混ざるのはよくあることです。
引かれた税金は、支払調書ではなく請求書と入金から集める
源泉徴収された税金を集めるとき、年明けに取引先から届く「支払調書」を頼りにする人が多いようです。ただ、支払調書は、本来は支払う側が税務署に出す書類です。受け取る側に渡すことは義務ではないため、届かない取引先もあります。支払調書が届いた分だけを足すと、引かれた税金の一部が申告から漏れることがあります。
漏れを防ぐには、次の順で集めます。
- 1年間に出した請求書を、取引先ごとに並べる
- 請求書ごとに、報酬の額、源泉徴収される額、入金される予定の額を書く
- 通帳の入金と照らし合わせ、差額が源泉徴収の額と合っているかを確かめる
- 取引先ごとに源泉徴収の額を合計し、届いた支払調書があれば突き合わせる
請求書を出すときに、源泉徴収の額と差引の入金額を書いておけば、この作業は年末に一覧を作るだけで済みます。取引先から届いた支払通知書や明細に源泉徴収の額が書かれている場合は、それも保存しておきます。
帳簿は、引かれる前の額で売上を立てる
源泉徴収された報酬を帳簿につけるときは、売上を引かれる前の額で立て、入金額との差を、引かれた税金として別に記録します。入金された額だけを売上にすると、売上が少なく記録され、引かれた税金も申告から漏れます。
たとえば、報酬30万円(消費税を分けて書いた請求書)から30,630円が源泉徴収され、269,370円が入金された場合、記録は次のようになります(数字は仮のものです)。
| 取引 | 記録すること |
|---|---|
| 請求のとき | 売掛金30万円/売上30万円 |
| 入金のとき | 普通預金269,370円と、引かれた税金30,630円で、売掛金30万円を消す |
引かれた税金は、会計ソフトでは「事業主貸」や「仮払税金」などの科目で記録します。どの科目を使う場合も、年末に合計額を出せるようにしておくことが大切です。源泉徴収の額は、30万円 × 10.21% = 30,630円で、30万円 − 30,630円 = 269,370円が入金額になります。
還付になるか、納付になるかの仕組み
確定申告では、1年間の売上から経費を差し引いて事業所得を計算し、ほかの所得と合わせて、各種の控除を差し引いて所得税を計算します。その税額から、報酬から引かれた税金の合計を差し引きます。
| 計算の結果 | どうなるか |
|---|---|
| 引かれた税金のほうが多い | 差額が還付される |
| 計算した税額のほうが多い | 差額を3月15日までに納める |
報酬から引かれる10.21%は、経費を差し引く前の報酬の額にかかります。一方、本当の税額は、経費や控除を差し引いた後の所得から計算します。そのため、経費が多い人や、売上がまだ大きくない人ほど、引かれた税金のほうが多くなり、還付になりやすくなります。
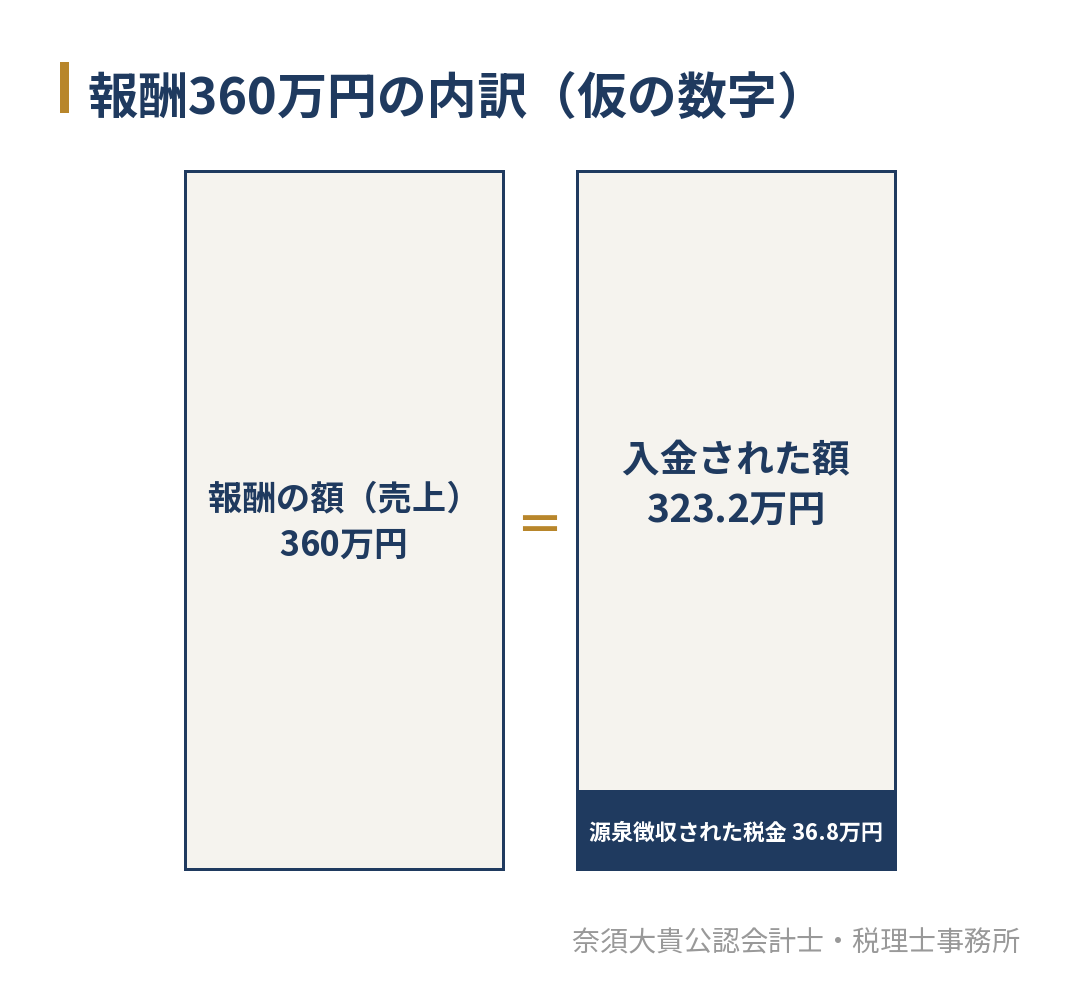
仮の数字で見てみます。1年間の報酬の合計が360万円(消費税を除く)で、すべて10.21%で源泉徴収されていた場合、引かれた税金は360万円 × 10.21% = 367,560円です。入金された額は3,232,440円になります。
経費と各種の控除を差し引いて計算した、その年の所得税と復興特別所得税が18万円だった場合、367,560円 − 180,000円 = 187,560円が還付されます。逆に、その年の税額が40万円なら、400,000円 − 367,560円 = 32,440円を納めます。
還付を受けるには、確定申告をする必要があります。所得が少なく、申告をしなくてよい人でも、引かれた税金を取り戻すために申告できます。還付の申告は、e-Taxで出すと、書面で出すより早く還付金が振り込まれる傾向があります。
源泉徴収された報酬の申告で、よくある間違い
源泉徴収された報酬の申告で多い間違いを、確認表にまとめます。
| よくある間違い | 起きること | 防ぎ方 |
|---|---|---|
| 入金された額を売上にしている | 売上が少なく、引かれた税金も申告から漏れる | 請求書の報酬の額で売上を立てる |
| 支払調書が届いた分だけを足している | 引かれた税金の一部が漏れ、還付が少なくなる | 請求書と入金から集める |
| 支払調書の額と帳簿の額が合わない | 年をまたぐ取引で、支払調書は支払った年で集計されている | 12月の請求と1月の入金を確かめる |
| 源泉徴収されない取引にも10.21%を掛けて計算している | 引かれていない税金を差し引き、申告が過少になる | 入金額と請求額の差を確かめる |
| 消費税の扱いがそろっていない | 源泉徴収の額が請求書ごとにずれる | 請求書で報酬と消費税を分けて書く |
とくに年をまたぐ取引は注意が必要です。支払調書は、支払う側がその年に支払った額で集計します。一方、確定申告では、12月に仕事を終えて1月に入金された報酬は、仕事を終えた年の売上に入れ、その報酬から引かれる税金も、同じ年の申告で差し引くのが原則です。そのため、支払調書の合計と申告で差し引く額は、年をまたぐ取引の分だけずれることがあります。12月分が1月に払われる取引の整理のしかたは、確定申告で12月分が1月払いのときは?の記事で解説しています。
毎年の還付額から、年の途中で確かめたいこと
源泉徴収される報酬が多い人は、毎年のように還付を受けていることがあります。還付は申告をしてから受け取るため、引かれすぎた税金は、早くても翌年の春まで手元に戻りません。売上に対して経費が多い仕事や、仕事を始めて間もない時期は、それだけ多くのお金が1年以上、国に預けられている状態になります。
逆に、売上が伸びて所得が増えると、引かれている10.21%では足りなくなり、確定申告で納付になります。前の年まで還付だった人が、ある年から急に納付になると、3月に思わぬ支払いが出ます。
どちらの場合も、年の途中で「1年の売上と経費の見込み」と「ここまでに引かれた税金の合計」を並べておけば、申告の結果を早めに見通せます。毎月の帳簿をつけていれば、9月や10月の時点で、その年が還付になりそうか、納付になりそうかを確かめられます。納付になりそうなら、納める資金を前もって分けておきます。
予定納税とあわせて確かめる
前の年の申告で納めた所得税が一定の額を超えると、その年の7月と11月に、所得税の一部を前もって納める予定納税の通知が届きます。予定納税で納めた税金も、確定申告で差し引く税金です。報酬から引かれた税金と予定納税の額を合わせて差し引くため、両方の記録をそろえておきます。
確定申告書のどこに何が書かれているか、事業の成績表として読む順番は、個人事業主の確定申告書の見方の記事で解説しています。一人親方のように、請負の代金から源泉徴収される場合の注意点は、一人親方の確定申告のやり方の記事でも触れています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、源泉徴収された報酬がある個人事業主の確定申告をスポットでお引き受けしています。請求書と通帳の入金を突き合わせて、引かれた税金を取引先ごとに集計し、届いた支払調書との差も確かめたうえで申告します。
翌年からは、毎月の帳簿と試算表で年の途中から所得と税額の見通しを立て、引かれている税金で足りるのか、納付になりそうかを早めに確かめられます。消費税の課税事業者になる時期や、法人成りの判断まで、顧問契約で継続して支援しています。支援内容は、税務顧問サービスのページでご案内しています。
確定申告をスポットで依頼する段取りは、確定申告を税理士に依頼する流れの記事で、費用が変わる要因は、確定申告の税理士費用の記事で解説しています。
源泉徴収された報酬の申告に不安がある方へ
報酬から源泉徴収された個人事業主の確定申告は、売上を引かれる前の額で書き、引かれた税金の合計を差し引いて精算します。支払調書に頼らず、請求書と入金から取引先ごとに集めることで、還付の取り漏れを防げます。
「支払調書が全部そろわず、引かれた税金の合計が分からない」「入金額で売上をつけてしまい、直し方が分からない」という方は、1年分の請求書と通帳をお持ちください。福岡市南区大橋を拠点に、福岡市と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。