
会社設立で税理士に頼めるのは、設立の前に決める決算月・資本金・役員報酬・会計の仕組みの相談、設立の直後に税務署などへ出す届出、そして最初の決算までの月次決算と、利益と納税額の見通しです。このうち決算月と資本金は定款に書き、役員報酬は設立から3か月以内に決める必要があるため、税理士への相談は定款の内容を固める前が最も効果的です。
この記事では、公認会計士・税理士の奈須大貴が、会社設立で税理士と決めることを「設立の前」「設立の直後」「最初の決算まで」の3つの時期に分けて解説します。役員報酬の額や決算月の違いで数字がどう変わるかも、仮の数字で紹介します。
会社設立で税理士が関わるのは、3つの時期
会社設立というと、登記の書類づくりを思い浮かべるかもしれません。しかし税金と会計の面で後から変えにくいことの多くは、登記の前後の短い期間に決まります。税理士が関わる時期と中身を、3つに分けて整理します。
| 時期 | 経営者が決めること | 税理士が確かめること |
|---|---|---|
| 設立の前(定款を固める前) | 決算月、資本金の額、役員の顔ぶれと役員報酬の考え方、記帳のやり方 | 決算月と納税の時期、資本金と消費税・地方税の関係、役員報酬を払い続けられるか |
| 設立の直後(設立から数か月) | 役員報酬の額、給与を払い始める時期、インボイスの登録をするか | 税務署や自治体への届出と期限、源泉所得税の納め方 |
| 最初の決算まで | 毎月の数字の確かめ方、2期目の役員報酬 | 月次決算、第2四半期頃からの利益と納税額の見通し、決算と申告 |
なお、設立の登記は司法書士、社会保険の手続きは年金事務所や社会保険労務士の領域です。法人の事業所は、社長1人だけの会社でも厚生年金保険の適用事業所になります(日本年金機構「適用事業所と被保険者」)。税理士は、こうした手続きと並行して、税金と会計の面から会社の最初の1年を設計する役割を担います。
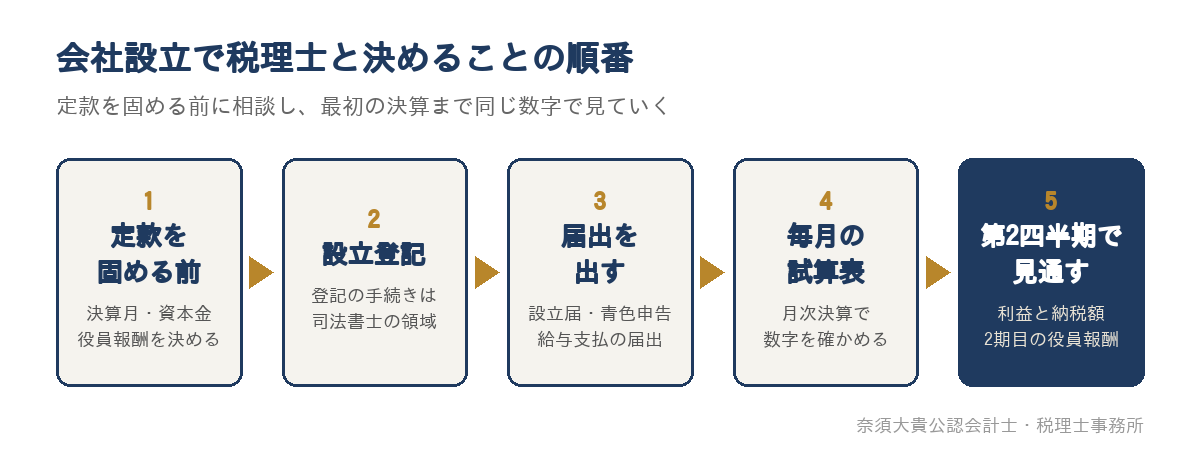
全体の順番を図にすると、次のようになります。
設立の前に決めること
設立の前に決めることは、どれも定款や最初の数か月の手続きに直結します。登記が終わってから「決算月を変えたい」「資本金を見直したい」となると、定款の変更や追加の手続きが必要になり、手間が増えます。
決算月:繁忙期、納税の時期、最初の事業年度の長さで選ぶ
決算月は自由に決められますが、「設立した月の前月」のように何となく決めると、後で不便になることがあります。決算月を選ぶときは、次の3つを確かめます。
- 繁忙期と重ならないか:決算の作業は決算月の翌月から始まるため、一年で最も忙しい時期と重なると、資料の準備や数字の確認が手薄になります
- 納税の時期にお金があるか:法人税などの申告と納税の期限は、原則として事業年度終了の日の翌日から2か月以内です。売上の入金が少ない時期に納税が重ならないかを見ます
- 最初の事業年度が何か月になるか:最初の事業年度は設立の日から最初の決算日までです。設立の時期と決算月の組み合わせで、第1期の長さが大きく変わります
申告の期限は、国税庁の「C1-1 法人税、地方法人税及び防衛特別法人税の申告」で確かめられます。
仮に、2月1日に会社を設立する場合で、決算月の違いを比べてみます。
| 決算月 | 最初の事業年度 | 第1期の月数 | 最初の申告と納税の期限 | 青色申告の承認申請の期限 |
|---|---|---|---|---|
| 1月 | 2月1日〜翌年1月31日 | 12か月 | 翌年3月末 | 設立の日から3か月を経過した日の前日 |
| 3月 | 2月1日〜3月31日 | 2か月 | 5月末 | 3月30日(第1期の末日の前日) |
| 9月 | 2月1日〜9月30日 | 8か月 | 11月末 | 設立の日から3か月を経過した日の前日 |
| 12月 | 2月1日〜12月31日 | 11か月 | 翌年2月末 | 設立の日から3か月を経過した日の前日 |
期限が土日祝日に当たる場合は、その翌日が期限になります。決算月を3月にすると、設立からわずか2か月で第1期が終わり、5月には最初の申告と納税が来ます。さらに、第1期から青色申告をするための申請の期限も、第1期の末日の前日に早まります。
第1期が短いことが必ず悪いわけではありませんが、設立直後の慌ただしい時期に決算と申告が重なることは知っておく必要があります。また、消費税の納税義務は事業年度ごとに判定するため、第1期の長さは消費税の扱いにも関わります。インボイスの登録をするかどうかとあわせて、税理士と確かめておきます。
資本金:消費税と地方税の区分、説明のしやすさを見る
資本金は1円からでも設立できますが、額によって税金の扱いや、外から見たときの説明のしやすさが変わります。主に次の点を確かめます。
| 確かめること | 中身 |
|---|---|
| 消費税 | 新しく設立した会社は、原則として最初の事業年度などの消費税の納税義務が免除されます。ただし、事業年度の開始の日の資本金が1,000万円以上の会社は免除されません。インボイスの登録をした場合も、免除は受けられません |
| 法人住民税の均等割 | 資本金等の額と従業者数で区分され、利益が出ていなくても、事務所を置いていた月数に応じてかかります |
| 設立直後のお金 | 資本金は、設立直後の家賃や仕入、役員報酬などに使う元手です。少なすぎると、社長が個人のお金で立て替え、会社への貸付金がふくらみます |
| 融資や許認可 | 創業時に融資を考えている場合は、資本金の額とその準備の仕方を説明できるようにしておきます。業種によっては、資本金や純資産の額が許可の基準になります |
消費税の扱いは国税庁のタックスアンサー「No.6531 新規開業又は法人の新規設立のとき」に、福岡市の均等割の区分は「法人市民税について」に載っています。許可の基準がある業種の例として、人材派遣・人材紹介の資本金の決め方は、人材派遣・人材紹介の資本金はいくら?で解説しています。
役員報酬:設立から3か月以内に決め、1年間払い続けられる額にする
役員報酬は、会社の利益と社長個人の収入の両方に影響する、最初の1年で最も大きな決定です。税金の計算で経費にできる役員報酬(定期同額給与)は、原則として事業年度の開始の日から3か月を経過する日までに額を決め、その後は毎月同じ額で支給します。設立した会社の場合、最初の事業年度は設立の日に始まるため、設立から3か月以内に決めることになります。
途中で額を変えられるのは、役員の職務の内容が大きく変わったときや、経営の状況が著しく悪くなったときなどに限られます。「思ったより儲かったから増やす」「売上が目標に届かなかったから減らす」という変更は、原則として認められません。決まりの詳細は、国税庁のタックスアンサー「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」で確かめられます。
なお、役員に決まった時期に決まった額の賞与を払う場合(事前確定届出給与)は、設立の日以後2か月を経過する日までに届出が必要です。役員報酬をどう組み立てるかは、設立の前から考えておく必要があります。
記帳と会計の仕組み:最初の月から形を決める
設立の前に、会社の預金口座、会計ソフト、請求書の出し方、経費の精算の仕方、そして誰がいつまでに入力するかを決めておきます。最初の数か月を個人のお金と混ぜたまま進めると、後から仕分けるのに大きな手間がかかります。
個人事業から法人成りする場合は、個人で使っていた車両や備品、在庫を会社に引き継ぐかどうかと、その方法も決めます。引き継ぎの方法によって会社と個人の両方の処理が変わるため、設立の前に税理士と確かめておくことをおすすめします。
仮の数字で、役員報酬の額による違いを比べる
役員報酬を月30万円にする場合と、月50万円にする場合を比べます。第1期は12か月で、売上高は年2,400万円、売上に比例してかかる費用(仕入や外注費)は売上高の40%、家賃や人件費などの固定費(役員報酬を除く)は年600万円とします。社長の社会保険料の会社負担は、仮にそれぞれ年54万円と年90万円とします。
| 項目 | 月30万円(見込みどおり) | 月50万円(見込みどおり) | 月30万円(売上が2割減った場合) | 月50万円(売上が2割減った場合) |
|---|---|---|---|---|
| 売上高 | 2,400万円 | 2,400万円 | 1,920万円 | 1,920万円 |
| 売上に比例する費用(40%) | 960万円 | 960万円 | 768万円 | 768万円 |
| 固定費(役員報酬を除く) | 600万円 | 600万円 | 600万円 | 600万円 |
| 役員報酬(年) | 360万円 | 600万円 | 360万円 | 600万円 |
| 社会保険料の会社負担(仮) | 54万円 | 90万円 | 54万円 | 90万円 |
| 会社の利益(法人税等の前) | 426万円 | 150万円 | 138万円 | −138万円 |
見込みどおりなら、どちらの額でも会社は黒字です。月50万円にすると、会社の利益は150万円に減り、その分だけ社長個人の収入が増えます。会社の利益にかかる税金と、社長個人にかかる所得税や社会保険料のどちらが重くなるかは、額や家族の状況で変わるため、税理士と両方を合わせて試算します。
違いが大きく出るのは、売上が見込みより2割減った場合です。月30万円なら138万円の黒字が残りますが、月50万円では役員報酬と社会保険料が変わらないため、138万円の赤字になります。設立した年の売上の見込みは外れやすいため、役員報酬は「見込みどおりなら払える額」ではなく、「売上が下振れしても払い続けられる額」で決めることが大切です。
反対に、利益が見込みより大きく出ても、期の途中で役員報酬を増やすことは原則としてできません。その場合は会社に利益が残り、法人税などを納めたうえで、2期目の役員報酬で見直すことになります。
設立の直後に出す届出と期限
設立の登記が終わると、税務署と自治体への届出が始まります。会社を設立した場合に税務署へ出す主な書類は、国税庁のタックスアンサー「No.5100 新設法人の届出書類」にまとまっています。役員報酬を払う会社に関係が深いものを、期限とあわせて整理します。
| 届出・申請 | 提出先 | 期限 | 確かめること |
|---|---|---|---|
| 法人設立届出書 | 税務署 | 設立の日(設立登記の日)以後2か月以内 | 定款などの写しを添付する |
| 青色申告の承認申請書 | 税務署 | 設立の日から3か月を経過した日と、第1期の末日のうち、いずれか早い日の前日まで | 第1期が短いと期限が早まる |
| 給与支払事務所等の開設届出書 | 税務署 | 給与の支払事務を行う事務所を開設した日から1か月以内 | 社長の役員報酬だけでも給与の支払いになる |
| 源泉所得税の納期の特例の承認に関する申請書 | 税務署 | 決まった期限はない。提出した月の翌月に源泉徴収する分から対象 | 給与の支給人員が常時10人未満の場合に使える |
| 事前確定届出給与に関する届出書 | 税務署 | 設立の日以後2か月を経過する日まで | 役員に決まった額の賞与を払う場合だけ |
| 消費税課税事業者選択届出書 | 税務署 | 設立した事業年度から課税事業者になる場合は、その事業年度の末日まで | インボイスの登録とあわせて要否を確かめる |
| 法人の設立の届出(地方税) | 都道府県と市区町村 | 自治体ごとに決まっている(福岡市の「設立申告書」は設立から10日以内) | 本店の所在地の自治体の案内で確かめる |
源泉所得税は、原則として給与を支払った月の翌月10日までに納めます。納期の特例の承認を受けると、1月から6月分を7月10日まで、7月から12月分を翌年1月20日までと、年2回にまとめて納められます(国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」)。給与支払事務所等の開設届出書の期限は「A2-7 給与支払事務所等の開設・移転・廃止の届出」で確かめられます。
このほか、棚卸資産の評価方法や減価償却資産の償却方法の届出のように、第1期の申告期限までに出せば足りるものもあります。どの書類が必要かは事業の中身によって違うため、設立の前の相談の段階で、自社に必要な届出の一覧と期限を税理士と作っておくと漏れを防げます。
個人事業から法人成りする場合に加わる手続き
個人事業から法人成りする場合は、会社の届出に加えて、個人事業をやめる手続きがあります。国税庁の「廃業する場合」によると、個人事業の開業・廃業等届出書の期限は廃業した年分の所得税の確定申告期限まで、消費税の課税事業者だった場合の事業廃止届出書は速やかに提出することとされています。
個人事業の最後の年の確定申告では、法人成りした日までの売上と経費を集計します。消費税の納税義務は個人と会社で別々に判定するため、個人のときの売上が多くても、会社がそのまま課税事業者になるとは限りません(国税庁 質疑応答事例「個人事業者の法人成りの場合の課税売上高の判定」)。ただし、インボイスの登録を続けて取引する場合は、会社でも登録をすることが多く、免除を前提にはできません。
最初の決算までにすること
設立の手続きが終わると、つい数字の確認が後回しになります。しかし、最初の1年は売上の見込みも費用の感覚もまだ固まっていないため、毎月の数字で確かめる意味が最も大きい時期です。
| 時期 | すること | 経営者にとっての意味 |
|---|---|---|
| 最初の月から毎月 | 月次決算で試算表を作り、売上・利益・現預金を確かめる | 役員報酬を払い続けられるかを毎月確かめられる |
| 第2四半期頃 | その期の利益と納税額の見通しを立てる | 決算の前に、納税に備えるお金と使えるお金を分けて考えられる |
| 第3四半期 | 見通しの精度を高め、設備の購入などの判断を検討する | 決算の直前に慌てず判断できる |
| 決算月の前後 | 2期目の役員報酬の額を考える | 2期目の開始から3か月以内に、根拠のある額を決められる |
| 決算の後2か月以内 | 決算書と申告書を作り、納税する | 1年目の成績を確かめ、2期目の計画につなげられる |
2期目以降は、前期の税額によっては事業年度の途中で中間申告と納税が必要になります。1期目の利益が大きいほど、2期目の資金繰りには納税のお金を見込んでおく必要があります。
毎月の締め方は月次決算のやり方で、利益と納税額の見通しの立て方は決算の着地見込みとは?で解説しています。顧問契約を結んだ場合に1年の中で何が行われるかは、顧問税理士とは?で紹介しています。
設立のあとで気づきやすい失敗
設立を急ぐと、次のようなことが後から分かることがあります。どれも、設立の前に税理士と一度確かめておけば防ぎやすいものです。
| 失敗 | 起きること | 防ぎ方 |
|---|---|---|
| 決算月を何となく決めた | 繁忙期に決算が重なる、第1期が極端に短くなる | 繁忙期、入金の多い時期、第1期の長さを並べて選ぶ |
| 役員報酬を3か月を過ぎて変えようとした | 変えた分が経費にならないおそれがある | 設立の前に売上の見込みと役員報酬の額を試算する |
| 青色申告の申請が遅れた | 第1期から青色申告ができない | 届出の一覧と期限を設立の前に作る |
| 会社と個人のお金が混ざった | 記帳に手間がかかり、試算表が遅れる | 設立と同時に会社の口座と精算のルールを決める |
税理士への相談は、いつ、何を持っていくか
税理士への相談は、決算月と資本金を定款に書く前が最も効果的です。登記の後でも届出や役員報酬の相談には間に合いますが、役員報酬は設立から3か月以内に決める必要があるため、遅くとも設立の直後には相談しておくと安心です。
最初の相談には、次のものを用意すると話が具体的になります。
- 設立の予定日と、本店の所在地
- 1年目の売上と主な費用の見込み(月ごとでなくても構いません)
- 資本金の予定額と、その準備の仕方
- 役員の顔ぶれと、社長の生活に必要な手取りの目安
- 法人成りの場合は、直近の個人の確定申告書と、引き継ぐ予定の資産の一覧
- 融資を考えている場合は、必要な金額と使い道
税理士を選ぶときに面談で何を聞けばよいかは税理士の選び方で、創業時の借入を含む融資の相談の進め方は税理士に融資の相談はできる?で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、会社設立・法人成りの相談と、設立にともなう税務の届出などの手続きを支援しています。登記や社会保険の手続きなど、ほかの専門家の領域の手続きは、連携している専門家と分担して進めます。公認会計士・税理士の奈須大貴が直接対応し、設立の前の段階から、決算月や資本金、役員報酬の額を、1年目の売上の見込みをもとに経営者と一緒に試算します。
設立の後は、税務顧問の中で月次決算を行い、毎月の試算表で売上や利益、資金繰りに問題がないかを確認します。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて最初の決算に備えるため、2期目の役員報酬も根拠のある数字で決められます。AIやクラウドの会計の仕組みも実務で活用しており、設立と同時に、記帳と資料の受け渡しの流れを整えるところからお手伝いします。
当事務所は認定経営革新等支援機関です。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援の内容は、税務顧問サービスのページでご案内しています。
会社設立・法人成りを考えている方へ
会社設立で税理士と決めることは、設立の前の決算月・資本金・役員報酬、設立の直後の届出、最初の決算までの見通しの3つの時期に分かれます。まずはこの記事の表と同じ形で、自社の1年目の売上の見込みと役員報酬の額を並べ、売上が2割減っても払い続けられるかを確かめてみてください。
「これから会社を作るので、決算月と役員報酬をどう決めればよいか知りたい」「個人事業から法人成りする手順と、1年目の数字を一緒に考えてほしい」という方は、事業の見込みや直近の確定申告書をもとにお話を伺います。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。来所での面談は完全予約制です。個人事業で今お願いしている税理士がいる場合も、伝える前の段階で相談でき、相談しただけで今の契約を終える必要はありません。