
派遣会社の利益率は、毎年公開するマージン率ではなく、自社の試算表の売上総利益率(派遣料金から派遣スタッフの賃金や法定福利費などを引いた粗利の割合)と営業利益率で見ます。そのうえで毎月、1人あたりの粗利と稼働人数を掛けて固定費と比べ、何人稼働すれば黒字になるかを出しておくと、利益率の数字を採用や料金の判断に使えるようになります。
この記事では、公認会計士・税理士の奈須大貴が、派遣会社の損益の形と3つの率の違いを整理し、黒字になる稼働人数の計算と、利益率が下がったときの見つけ方を仮の数字で解説します。
派遣会社の損益は、売上原価に何を入れるかで形が決まる
派遣会社の損益計算書は、売上のほとんどが派遣料金で、費用の大部分が派遣スタッフの賃金です。そのため、派遣スタッフに関わる費用を売上原価に入れるか、販売費及び一般管理費(販管費)に入れるかで、粗利率の見え方が大きく変わります。経営の判断に使いやすいのは、次のように分ける形です。
| 区分 | 主な科目 | 考え方 |
|---|---|---|
| 売上高 | 派遣料金(税抜) | 派遣先ごと・職種ごとに補助科目や部門で分けておくと、後で比べられる |
| 売上原価 | 派遣スタッフの給与・賞与、通勤手当、有給休暇の日の賃金、法定福利費(社会保険料・労働保険料の会社負担)、派遣スタッフの福利厚生費 | 派遣スタッフが働くことに伴って出ていく費用。稼働人数に比例して増える |
| 販管費 | 内勤(営業・コーディネーター・事務)の給与と法定福利費、募集費(求人広告など)、家賃、システムの利用料、旅費交通費 | 稼働人数が少し増減しても、すぐには変わらない費用 |
よくあるのは、会計ソフトの初期設定のまま、派遣スタッフの給与は売上原価に入れているのに、法定福利費は内勤の分とまとめて販管費に入れている形です。この形だと粗利率が実際より高く見え、料金と賃金の釣り合いを読み違えます。人件費の置き場所で粗利率がどう変わるかは、粗利に人件費は含まれる?計上先で変わる粗利率と、試算表での確かめ方で解説しています。
職業紹介など派遣以外の事業もある会社は、部門を分けて派遣だけの粗利を出しておきます。部門の分け方は、労働者派遣事業収支決算書の書き方は?決算書から写す欄と提出期限、食い違いを防ぐ確認表でも触れています。
マージン率・売上総利益率・営業利益率を同じ会社で比べる
同じ会社を3つの率で見ると、数字の意味の違いがはっきりします。派遣スタッフの稼働が月40人、1人あたりの派遣料金が月40万円(税抜)の会社を、仮の数字で置いてみます。
| 項目(月) | 1人あたり | 40人の合計 | 売上高に対する割合 |
|---|---|---|---|
| 売上高(派遣料金) | 40.0万円 | 1,600万円 | 100% |
| 派遣スタッフの賃金(働いた時間の分、通勤手当を含む) | 28.0万円 | 1,120万円 | 70.0% |
| 有給休暇の日の賃金 | 1.0万円 | 40万円 | 2.5% |
| 法定福利費 | 4.4万円 | 176万円 | 11.0% |
| 売上原価の合計 | 33.4万円 | 1,336万円 | 83.5% |
| 粗利(売上総利益) | 6.6万円 | 264万円 | 16.5% |
| 販管費(内勤の人件費150万円、募集費40万円、家賃25万円、その他25万円) | — | 240万円 | 15.0% |
| 営業利益 | — | 24万円 | 1.5% |
この会社の3つの率は、次のとおりです。
| 率 | 計算 | この会社 | 何に使うか |
|---|---|---|---|
| マージン率 | (1,600万円 − 賃金1,160万円)÷ 1,600万円 | 27.5% | 求職者や派遣先に公開する。前の事業年度の実績で、年に1回計算する |
| 売上総利益率 | 粗利264万円 ÷ 1,600万円 | 16.5% | 派遣料金と、賃金・法定福利費の釣り合いを確かめる |
| 営業利益率 | 営業利益24万円 ÷ 1,600万円 | 1.5% | 内勤の人件費や募集費まで払った後に、会社が稼げているかを確かめる |
マージン率の計算では、有給休暇の日の賃金も賃金に含めています(1,120万円 + 40万円 = 1,160万円)。マージン率27.5%のうち、法定福利費11.0ポイントを引いた残りが売上総利益率16.5%、そこから販管費15.0ポイントを引いた残りが営業利益率1.5%です。公開するマージン率の計算方法と、マージンの中身の分け方は、派遣のマージン率の計算方法は?公開する率の出し方と、利益率と混同しない派遣料金の決め方で詳しく解説しています。
率よりも「1人あたり粗利」の額で見る
派遣会社の売上総利益率は、料金と賃金がどちらも上がる時期には、利益が増えていても下がって見えることがあります。たとえば料金と、賃金・法定福利費などの売上原価が同じ額ずつ上がると、粗利の額は変わらないのに、分母の売上が増えるので率は下がります。そこで、毎月の判断には、率とあわせて1人あたりの粗利の額を見ます。
1人あたり粗利は「粗利 ÷ 稼働人数」で求めます。月の途中で始まった人や終わった人がいると、人数の数え方で数字がぶれるため、「売上高 ÷ 1人あたりの月の派遣料金の平均」で、フル稼働に換算した人数を使うと比べやすくなります。上の会社なら、粗利264万円 ÷ 40人 = 1人あたり6.6万円です。
会社全体の1人あたり粗利は、派遣先や職種ごとに見ると開きがあります。同じ会社の内訳を、仮の数字で並べてみます。
| 派遣先 | 稼働人数 | 1人あたり粗利(月) | 粗利の合計 |
|---|---|---|---|
| 派遣先A(製造) | 15人 | 5.0万円 | 75万円 |
| 派遣先B(事務) | 10人 | 8.0万円 | 80万円 |
| 派遣先C(物流) | 10人 | 6.0万円 | 60万円 |
| 派遣先D(専門職) | 5人 | 9.8万円 | 49万円 |
| 会社全体 | 40人 | 6.6万円 | 264万円 |
最も人数の多い派遣先Aの1人あたり粗利が5.0万円と低く、会社全体を押し下げています。料金の見直しを申し入れる順番や、新しい依頼を受けるときの下限の料金は、この表から決められます。
黒字になる稼働人数は「固定費 ÷ 1人あたり粗利」で出す
派遣会社の損益分岐点は、売上高ではなく稼働人数で考えると、営業や採用の目標に直接つながります。計算は「販管費(固定費)÷ 1人あたり粗利」です。上の会社なら、240万円 ÷ 6.6万円 ≒ 36.4人なので、37人稼働すれば黒字になります。
検算すると、37人なら粗利は244.2万円で営業利益は4.2万円、36人なら粗利は237.6万円で営業利益は2.4万円の赤字です。今の40人は、黒字の人数を3人上回っているだけで、派遣先との契約が1件終わるだけで赤字に近づく水準だと分かります。
この計算は、固定費や1人あたり粗利が変わったときに、黒字の人数がどう動くかを確かめるのに使えます。
| 場面 | 販管費(月) | 1人あたり粗利 | 黒字になる稼働人数 |
|---|---|---|---|
| 今の数字 | 240万円 | 6.6万円 | 240万円 ÷ 6.6万円 ≒ 36.4 → 37人 |
| 内勤を1人採用する(月35万円増) | 275万円 | 6.6万円 | 275万円 ÷ 6.6万円 ≒ 41.7 → 42人 |
| 賃金が上がり、料金を据え置く(粗利が1人0.6万円減) | 240万円 | 6.0万円 | 240万円 ÷ 6.0万円 = 40人で利益ゼロ → 41人 |
| 派遣料金を1人月1万円上げる | 240万円 | 7.6万円 | 240万円 ÷ 7.6万円 ≒ 31.6 → 32人 |
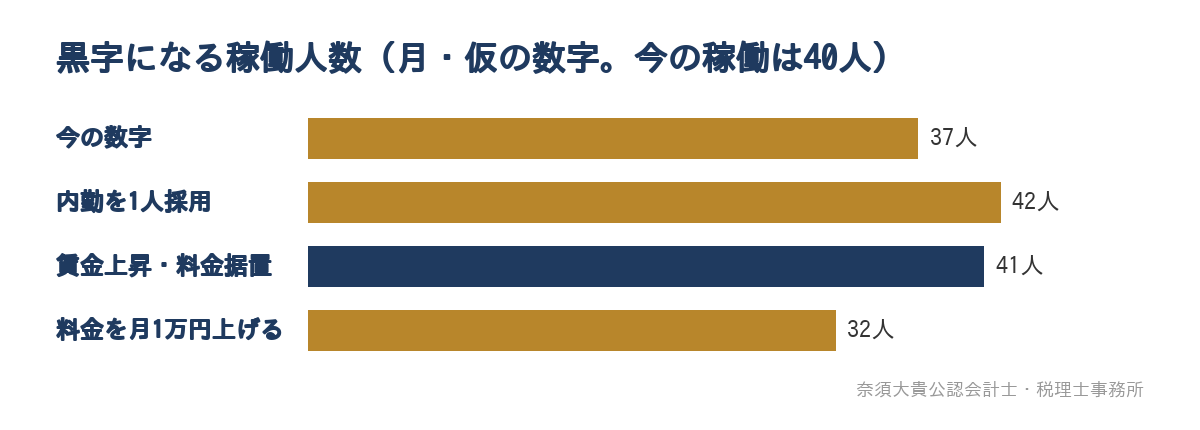
賃金の上昇を料金に乗せられないと、今の40人ちょうどで利益がゼロになります。3つ目の場面は、賃金が月28.0万円から28.5万円に上がり、有給休暇の日の賃金と法定福利費もあわせて0.1万円増えた場合です(0.5万円 + 0.1万円 = 0.6万円)。反対に料金を月1万円上げられれば、黒字の人数は32人まで下がり、内勤を増やす余地も生まれます。
なお、募集費は採用する人数で増減するため、厳密には固定費ではありません。ただ、稼働人数を保つには毎月一定の募集が要るため、平均的な月の額を固定費として扱うと、計算が簡単で判断を誤りにくくなります。損益分岐点の考え方そのものは、損益分岐点をわかりやすく|試算表での計算手順と、採用や値下げの判断への使い方で解説しています。
利益率が下がる原因と、試算表のどこに出るか
営業利益率が下がったときは、売上総利益率が下がったのか、販管費が増えたのかを先に分けます。派遣会社でよく起きる原因と、試算表での現れ方は次のとおりです。
| 原因 | 試算表のどこに出るか | 確かめ方 |
|---|---|---|
| 賃金の上昇を料金に乗せられていない | 売上原価の給与が、売上高より速く増える。売上総利益率が下がる | 派遣先ごとに料金と賃金を並べ、1人あたり粗利の推移を見る |
| 有給休暇の取得が増えた | 売上を生まない賃金が増え、売上総利益率が下がる | 有給休暇の日の賃金を補助科目などで分け、売上高に対する割合を見る |
| 社会保険の加入者が増えた、保険料が改定された | 法定福利費が、給与より速く増える | 法定福利費 ÷ 派遣スタッフの賃金 の割合を、前年同月と比べる |
| 稼働が途切れた | 売上は減るのに、待機中の賃金などが出る | 稼働人数(フル稼働換算)と、在籍している派遣スタッフの人数の差を見る |
| 募集費が増えた、定着しない | 販管費の募集費(広告宣伝費など)が増える | 新しく稼働した1人あたりの募集費を計算する |
| 内勤の人員を増やした | 販管費の給与と法定福利費が増える | 黒字になる稼働人数を計算し直す |
賃金の上昇は、派遣会社にとって避けられない費用の増加です。労使協定方式の会社では、協定で定める賃金を、厚生労働省が年度ごとに示す一般賃金以上にする必要があります(派遣労働者の同一労働同一賃金について。令和9年度に適用される一般賃金は2026年8月に掲載されています)。一般賃金が示された時点で、自社の賃金がどれだけ上がるかと、1人あたり粗利を保つのに必要な料金を計算し、派遣先に申し入れる準備を始めておくと、年度の初めから粗利が削られずに済みます。
稼働の途切れは、無期雇用の派遣スタッフが多い会社ほど注意が必要です。派遣先との契約が終わっても雇用は続くため、次の派遣先が決まるまでの間、売上のない賃金や休業手当が出ることがあります。
月次で見る指標の表
試算表を受け取ったら、利益率だけでなく、次の指標を毎月同じ表に並べます。数字は、ここまでの会社の例です。新しく稼働した人は、この月は5人だったとします。
| 指標 | 計算 | この会社の例 | 見るポイント |
|---|---|---|---|
| 稼働人数(フル稼働換算) | 売上高 ÷ 1人あたりの月の派遣料金の平均 | 40人 | 黒字になる稼働人数との差 |
| 1人あたり粗利 | 粗利 ÷ 稼働人数 | 6.6万円 | 前年同月、派遣先ごとの比較 |
| 売上総利益率 | 粗利 ÷ 売上高 | 16.5% | 料金と賃金の釣り合い |
| 法定福利費の割合 | 法定福利費 ÷ 派遣スタッフの賃金(有給休暇の日の分を含む) | 176万円 ÷ 1,160万円 ≒ 15.2% | 加入者の増加や保険料の改定 |
| 新しく稼働した1人あたりの募集費 | 募集費 ÷ 新しく稼働した人数 | 40万円 ÷ 5人 = 8万円 | 1人あたり粗利の何か月分で回収できるか |
| 黒字になる稼働人数 | 販管費 ÷ 1人あたり粗利 | 37人 | 今の稼働人数との差(余裕) |
| 営業利益と営業利益率 | 粗利 − 販管費 | 24万円(1.5%) | 年間の見通しへの積み上げ |
新しく稼働した1人あたりの募集費8万円は、1人あたり粗利6.6万円の約1.2か月分です。採用した人が2か月で辞めてしまうと、その人の粗利で募集費をほとんど回収できないため、募集費は定着の状況とあわせて見ます。試算表を見る順番そのものは、試算表の見方|経営者が毎月5分で確認する5つの順番で紹介しています。
利益率と資金・資産要件は、決算の前に見通す
派遣会社は営業利益率が低い一方で、資金の出入りは大きい事業です。派遣スタッフの給与は毎月先に払い、派遣料金の入金は翌月以降になることが多いため、稼働人数を増やすほど先に出ていくお金が増えます。上の会社で稼働を10人増やすと、売上原価は月334万円(33.4万円 × 10人)増え、入金までの間はその分を手元の資金で立て替えることになります。
消費税にも気をつけます。派遣料金には消費税がかかりますが、派遣スタッフに払う給与は仕入税額控除の対象になりません(国税庁「No.6451 仕入税額控除の対象となるもの」)。そのため、営業利益が少なくても消費税の納税額は大きくなりやすく、納税の時期の資金を前もって分けておく必要があります。
許可を持つ派遣会社では、利益の見通しは資産要件にも直結します。基準資産額は、税引後の利益が残った分だけ増え、赤字が出れば減ります。営業利益率1.5%の会社では、稼働の減少や賃金の上昇で1年赤字になるだけで、更新で判定される決算の基準を割ることもあり得ます。要件の内容は厚生労働省の労働者派遣事業関係業務取扱要領に載っており、更新から逆算した見通しの立て方は、派遣の資産要件を満たさないときは?更新前の決算を期中から見通す進め方で解説しています。
決算の利益と納税額を期中に見通す方法は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで紹介しています。月次の指標表で黒字になる稼働人数と今の稼働人数の差を追っておけば、着地見込みも作りやすくなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問として毎月の数字を見ている派遣会社では、派遣スタッフの賃金と法定福利費が売上原価に入るように科目を整えたうえで、1人あたり粗利、黒字になる稼働人数、法定福利費の割合などを月次決算の中で確かめ、料金の見直しや採用を考える材料を経営者と一緒に整理します。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。派遣の許可を持つ会社なら、この見通しに資産要件の試算を加えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。継続的な支援は、税務顧問サービスのページでご案内しています。
労働者派遣事業の許可申請と更新に必要な監査証明と合意された手続にも対応しており、内容は労働者派遣事業の監査証明・合意された手続のページでご案内しています。なお、独立性の決まりにより、当事務所が税務顧問を務めている会社の監査証明と合意された手続は、当事務所では行えません。福岡市南区大橋を拠点に、福岡市と近郊の会社のご相談をお受けしており、資料の共有と打ち合わせはオンラインでも行えます。
派遣会社の利益率を自社の数字で確かめたい方へ
派遣会社の利益率は、公開するマージン率ではなく、試算表の売上総利益率と営業利益率で見ます。まずは直近の試算表で、派遣スタッフの賃金と法定福利費が売上原価に入っているかを確かめ、1人あたり粗利と、販管費を1人あたり粗利で割った黒字になる稼働人数を書き出してみてください。
「マージン率は公開しているが、会社に利益が残っていない」「何人稼働すれば黒字なのか、賃金が上がったらいくら料金を上げればよいのかを数字で確かめたい」という方は、決算書と試算表をもとに、科目の整え方と毎月見る指標を一緒に整理します。