派遣のマージン率は、派遣料金の平均額から派遣労働者の賃金の平均額を引いた額を、派遣料金の平均額で割って計算します。厚生労働省の要領では、前の事業年度の実績をもとに、事業所ごとに、1人1日(8時間)当たりの額を加重平均で求め、インターネットなどで公開することとされています。ただし、マージン率は会社の利益率ではなく、マージンの中には社会保険料の会社負担や営業・管理の費用が入っています。
この記事では、公認会計士・税理士の奈須大貴が、公開するマージン率の計算のしかたを確かめたうえで、マージンの中身を仮の数字で分け、賃金から逆算して派遣料金を決める手順を解説します。
マージン率の計算式と、厚生労働省が定める計算のしかた
派遣元事業主は、事業所ごとに、派遣労働者の数やマージン率などの情報を、関係者に提供しなければなりません(労働者派遣法第23条第5項)。計算のしかたは、厚生労働省の労働者派遣事業関係業務取扱要領の「第4 事業報告等」に書かれています。要点を表にまとめると、次のとおりです。
| 項目 | 要領での決まり |
|---|---|
| 計算式 | (派遣料金の平均額 − 派遣労働者の賃金の平均額)÷ 派遣料金の平均額 |
| 対象の期間 | 前の事業年度の実績 |
| 平均額の単位 | 派遣労働者1人1日(8時間)当たり |
| 平均の取り方 | 加重平均(単純平均ではない) |
| 計算の単位 | 事業所ごとが基本。一体的に経営している事業所の範囲でまとめて計算してもよい |
| 端数 | 百分率で小数点以下第1位未満を四捨五入(例:27.8%) |
| 対象の業務 | その事業所の全業務・全派遣労働者の平均でよい。業務ごとの率を添えることもできる |
1人1日当たりの額は、1年間の派遣料金の総額を派遣労働者が働いた総労働時間で割り、8時間を掛けて求めます。賃金も同じように、1年間に支払った賃金の総額を総労働時間で割って8時間を掛けます。この形で計算すると、働いた時間の長い業務ほど平均に強く効くため、自然に加重平均になります。
「平均」は加重平均で取る
マージン率で迷いやすいのが平均の取り方です。業務ごとの料金や賃金を並べて単純に平均すると、人数や時間の少ない業務の影響が大きく出てしまいます。仮の数字で比べてみます。
| 業務 | 延べ稼働(人日) | 料金(1人1日) | 賃金(1人1日) |
|---|---|---|---|
| 業務A | 3,000人日 | 16,000円 | 12,000円 |
| 業務B | 1,000人日 | 24,000円 | 16,000円 |
| 単純平均 | — | 20,000円 | 14,000円 |
| 加重平均 | — | 18,000円 | 13,000円 |
加重平均の料金は(16,000円 × 3,000 + 24,000円 × 1,000)÷ 4,000 = 18,000円、賃金は(12,000円 × 3,000 + 16,000円 × 1,000)÷ 4,000 = 13,000円です。マージン率は、加重平均なら5,000円 ÷ 18,000円 = 27.8%、単純平均なら6,000円 ÷ 20,000円 = 30.0%となり、2ポイント以上ずれます。
毎年6月に提出する労働者派遣事業報告書(様式第11号)にも業務ごとの料金と賃金を書く欄がありますが、記載例では「全業務平均」はその欄の金額の単純平均とされています。公開するマージン率をこの全業務平均から計算すると、要領の加重平均とは違う数字になることがあるため、総額と総労働時間から計算し直しておくと確実です。
公開するもの、公開の方法と時期
マージン率は単独で公開するものではなく、ほかの項目とあわせて事業所ごとに提供します。要領に挙げられている項目は次のとおりです。
- 派遣労働者の数
- 派遣先の数(役務の提供を受けた者の数)
- 派遣料金の平均額
- 派遣労働者の賃金の平均額
- マージン率
- 労使協定を結んでいるかどうか。結んでいる場合は、対象となる派遣労働者の範囲と協定の有効期間の終期
- キャリア形成の支援制度に関すること
方法は、インターネットの利用その他の適切な方法とされ、厚生労働省の人材サービス総合サイトを積極的に使うことが望ましいとされています。インターネットを使えない場合は、パンフレットの作成や事業所への書類の備え付けなどが考えられるとされています。時期は、少なくとも毎事業年度の終了後、できるだけ速やかに前年度分の実績を公表し、労使協定の内容に変更があったときは速やかに提供します。
公開の書き方は、北海道労働局の「マージン率などの情報」の記載例が参考になります。この記載例では、派遣料金を消費税込みで示し、マージンに教育訓練の費用や福利厚生費、社会保険料などが含まれることもあわせて示す形になっています。求職者や派遣先は、この公開された数字を見て派遣会社を比べるため、中身の説明を添えておくと誤解を防げます。
労使協定方式とマージン率の関係
派遣労働者の待遇は、派遣先の通常の労働者との均等・均衡を図る方式か、労使協定を結ぶ方式(労使協定方式)のどちらかで決めます。労使協定方式では、協定で定める賃金を、厚生労働省の職業安定局長通知で示される「同種の業務に従事する一般の労働者の平均的な賃金の額」(一般賃金)と同等以上にする必要があります。一般賃金は、厚生労働省の派遣労働者の同一労働同一賃金についてのページに、適用する年度ごとに掲載されています。
つまり、労使協定方式の会社では、賃金は会社の都合で下げられない「下限のある数字」です。一般賃金が上がって賃金を上げたのに派遣料金を据え置けば、マージンが縮み、マージン率は下がります。要領でも、教育訓練は有給・無償で行うものとされ、その費用をマージン率の引き上げによる賃金の削減で補うことは望ましくないとされています。派遣料金は、賃金を起点に、その上に必要な費用を積み上げて決めることになります。
マージン率は利益率ではない。中身を仮の数字で分ける
マージン率が30%と聞くと、派遣会社が料金の3割を利益として受け取っているように見えるかもしれません。実際には、マージンの中から次のような費用を払い、最後に残ったものが営業利益です。派遣料金(税抜)が1人1日20,000円、働いた時間に対して払う賃金が14,000円の場合を、仮の数字で分けてみます。
| 項目 | 1人1日当たり | 派遣料金に対する割合 |
|---|---|---|
| 派遣料金(税抜) | 20,000円 | 100% |
| 賃金(働いた時間の分) | 14,000円 | 70.0% |
| マージン | 6,000円 | 30.0% |
| うち 法定福利費の会社負担(社会保険料・労働保険料) | 2,200円 | 11.0% |
| うち 有給休暇の日に払う賃金 | 700円 | 3.5% |
| うち 教育訓練の費用 | 300円 | 1.5% |
| うち 営業・管理の人件費、事務所の家賃、募集の広告など | 2,300円 | 11.5% |
| うち 営業利益 | 500円 | 2.5% |
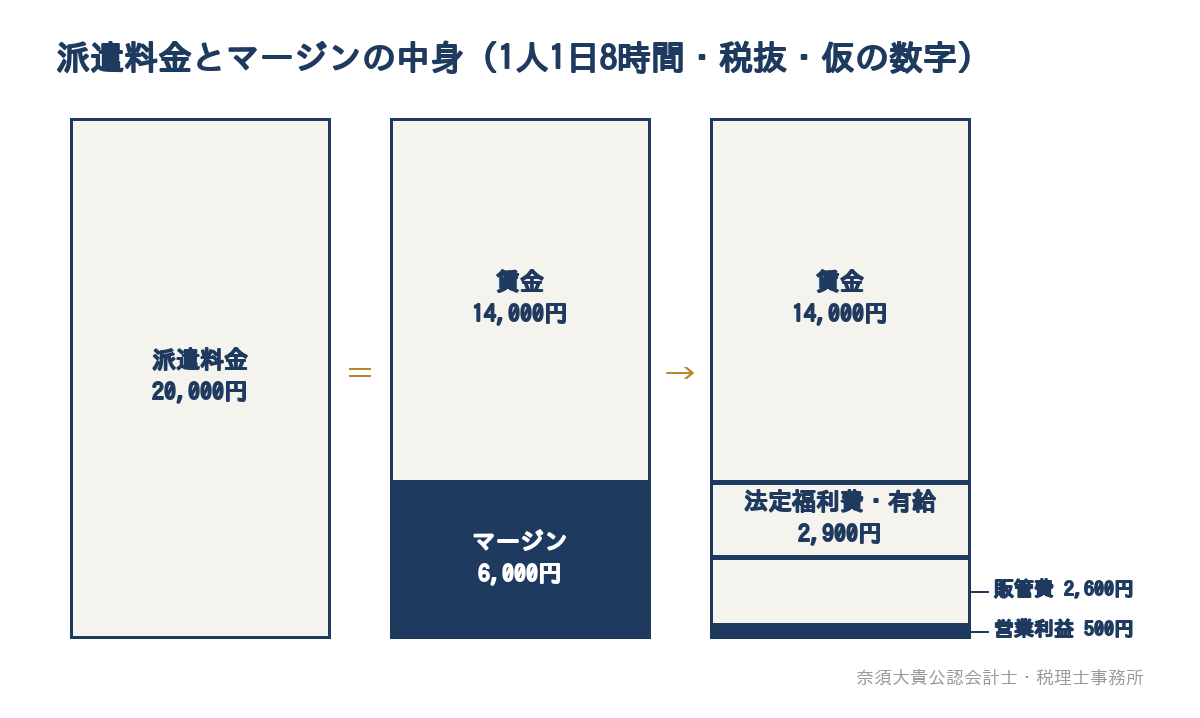
マージン6,000円のうち、法定福利費と有給休暇の賃金の2,900円は、派遣スタッフを雇うことに伴って必ず出ていく費用です。営業・管理と教育訓練の2,600円(図の販管費。試算表では主に販売費及び一般管理費に当たります)を払うと、残る営業利益は500円、派遣料金の2.5%にとどまります。マージン率30%と営業利益率2.5%は、まったく別の数字だということが分かります。
試算表では、マージン率よりも低い粗利率で見える
同じ会社を、1か月の延べ稼働が1,000人日の会社として、試算表の形に置き換えてみます。派遣スタッフの賃金と法定福利費は、売上原価に計上する会社が多いため、ここでもそのように置きます。
| 試算表の科目 | 金額 | 売上高に対する割合 |
|---|---|---|
| 売上高(派遣料金) | 2,000万円 | 100% |
| 売上原価(派遣スタッフの賃金・有給休暇の賃金・法定福利費) | 1,690万円 | 84.5% |
| 粗利 | 310万円 | 15.5% |
| 販売費及び一般管理費(営業・管理の人件費、家賃、教育訓練など) | 260万円 | 13.0% |
| 営業利益 | 50万円 | 2.5% |
マージン率は30%でも、試算表の粗利率は15.5%です。経営の判断に使うのは、この粗利と営業利益のほうです。どの費用を売上原価に入れるかで粗利率は変わるため、自社の試算表での置き場所を一度確かめておくと、月ごとの比較がぶれません。置き場所の確かめ方は、粗利に人件費は含まれる?計上先で変わる粗利率と、試算表での確かめ方で解説しています。
公開する率と社内で見る率は、前提で変わる
公開するマージン率は、要領の決まりどおりに計算します。このとき、前提の置き方によって、社内で見ている数字とは違う率になることがあります。
| 計算の前提 | 料金(1人1日) | 賃金(1人1日) | マージン率 |
|---|---|---|---|
| 社内の見方(税抜、働いた時間の賃金だけ) | 20,000円 | 14,000円 | 30.0% |
| 税抜、有給休暇の日の賃金も含める | 20,000円 | 14,700円 | 26.5% |
| 消費税込み(仮に消費税等2,000円)、有給休暇の日の賃金も含める | 22,000円 | 14,700円 | 33.2% |
事業報告書の記載要領では、賃金は労働基準法第11条の賃金、つまり給料、手当、賞与など労働の対償として支払うすべてのものとされ、1年間に支払った総額を働いた総労働時間で割って求めます。また、事業報告書の派遣料金は消費税を含めて計算するとされています。どの前提で計算したかによって公開する率が数ポイント動くため、毎年同じ方法で計算し、計算の根拠を残しておくことが大切です。公開する率は外に示すための数字、粗利と営業利益は経営の判断に使う数字と、役割を分けて考えます。
派遣料金は賃金から逆算して決める
ここまでの分解を使うと、派遣料金は次の手順で決められます。料金から賃金を決めるのではなく、賃金から料金を積み上げるのがポイントです。
- 賃金を決める。労使協定方式なら、一般賃金以上であることを先に確かめる
- 賃金に連動する費用(法定福利費、有給休暇の日の賃金)を、自社の実績の割合で乗せる
- 教育訓練と営業・管理の費用を、1年間の金額を延べ稼働人日で割って1人1日当たりにして乗せる
- 残したい営業利益を乗せて、派遣料金を決める
- 一般賃金の改定や昇給の時期に合わせて、派遣先との料金の見直しを申し入れる
賃金が上がったときに料金を据え置くと、どうなるかを計算してみます。先ほどの例で賃金が5%上がり、法定福利費と有給休暇の賃金も同じ割合で増えるとします。
| 項目(1人1日) | 今の料金 | 賃金5%増・料金据え置き | 賃金5%増・料金を見直し |
|---|---|---|---|
| 派遣料金(税抜) | 20,000円 | 20,000円 | 20,845円 |
| 賃金 | 14,000円 | 14,700円 | 14,700円 |
| 法定福利費 | 2,200円 | 2,310円 | 2,310円 |
| 有給休暇の賃金 | 700円 | 735円 | 735円 |
| 教育訓練・営業・管理 | 2,600円 | 2,600円 | 2,600円 |
| 営業利益 | 500円 | −345円 | 500円 |
もともと営業利益が派遣料金の2.5%しかないため、賃金が5%上がっただけで、料金を据え置くと赤字になります。同じ営業利益を残すには、1人1日845円、1時間当たりでは約106円の値上げが必要です。値上げの交渉では、賃金の上昇分だけでなく、それに連動する法定福利費と有給休暇の費用まで含めて示すと、根拠が伝わりやすくなります。
料金と利益を毎月確かめるために
派遣料金の見直しは、年に一度、マージン率を公開するときに考えるだけでは遅れがちです。毎月の試算表で、粗利率と営業利益を前年同月と比べ、派遣先ごと・業務ごとの粗利も確かめておくと、料金を見直すべき取引を早めに見つけられます。
試算表を毎月どの順番で確かめるかは、試算表の見方|経営者が毎月5分で確認する5つの順番で紹介しています。また、利益が残らない状態が続くと、許可の更新で見られる基準資産額にも影響します。更新に向けた見通しの立て方は、派遣の資産要件を満たさないときは?更新前の決算を期中から見通す進め方で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問として毎月の数字を見ている派遣会社では、試算表の粗利と営業利益を確かめ、賃金の上昇が利益にどう効くかを見ながら、派遣料金の見直しを考える材料を経営者と一緒に整理します。年間の利益と納税額は第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。継続的な支援は、税務顧問サービスのページでご案内しています。
労働者派遣事業の許可申請と更新に必要な監査証明と合意された手続にも対応しており、内容は労働者派遣事業の監査証明・合意された手続のページでご案内しています。なお、独立性の決まりにより、当事務所が税務顧問を務めている会社の監査証明と合意された手続は、当事務所では行えません。福岡市南区大橋を拠点にしていますが、資料の共有と打ち合わせはオンラインでも行えます。
派遣料金とマージンの中身を見直したい方へ
マージン率は、要領に沿って計算して公開する数字ですが、会社の利益の大きさを示す数字ではありません。まずは自社の派遣料金を、賃金、法定福利費、有給休暇の賃金、営業・管理の費用、営業利益に分け、1人1日当たりでどれだけ利益が残っているかを書き出してみてください。
「マージン率は公開しているが、利益が残っている実感がない」「賃金の改定に合わせて、派遣料金をいくら上げればよいか根拠を作りたい」という方は、決算書と試算表をもとに、料金の中身と見直しの考え方を一緒に整理します。