
交際費の上限は、期末の資本金が1億円以下などの中小企業であれば、「年800万円まで全額を損金に算入する」か「接待飲食費の50%を損金に算入する」かのどちらかを選べます。多くの中小企業では800万円の枠のほうが有利で、この枠を月に直すと約66.7万円です。
この記事では、公認会計士・税理士の奈須大貴が、上限の仕組みを確かめたうえで、期中にどこまで使ったかを試算表で毎月確かめる方法と、枠を超えたときに増える税金の考え方を、仮の数字で解説します。
交際費の上限は「800万円」か「接待飲食費の50%」の選択
法人が得意先や仕入先など事業に関係のある人を接待したり、贈答をしたりする費用は、税金の計算では「交際費等」として扱われます。交際費等は原則として損金に算入できず、中小企業には特例として損金に算入できる上限が設けられています(国税庁「No.5265 交際費等の範囲と損金不算入額の計算」)。
| 会社の区分 | 損金に算入できる額 |
|---|---|
| 期末の資本金が1億円以下などの法人 | 年800万円まで全額(定額控除限度額)、または接待飲食費の50%のどちらか |
| 上記以外の法人(資本金100億円以下) | 接待飲食費の50% |
| 資本金100億円超の法人 | 全額が損金不算入 |
資本金1億円以下でも、大きな会社の100%子会社などは中小企業の扱いを受けられないことがあります。自社がどの区分に当たるかは、表の「など」の部分も含めて、国税庁のページで確かめてください。
中小企業がどちらを選ぶかは、計算すると分かります。接待飲食費の50%が800万円を上回るのは、接待飲食費が年1,600万円を超える場合だけです。多くの中小企業では、800万円の枠を使うほうが損金に算入できる額は大きくなります。
なお、中小企業庁「交際費課税の特例」によると、この特例の対象は令和9年3月31日までに開始する事業年度です。中小企業庁は令和9年度の税制改正に向けて、適用期限を3年延ばすよう要望しています(財務省「令和9年度税制改正要望」の中小企業庁の要望書)。延長されるかどうかは、改正が決まった段階で確かめる必要があります。
経営者が困るのは、枠の金額より「今どこまで使ったか」
上限が800万円だと知っていても、決算の直前まで交際費の累計を見ていない会社は少なくありません。決算の作業で集計してみて初めて「今期は900万円を超えていた」と分かると、超えた分を戻すことはできません。
困る理由は、主に次の3つです。
- 交際費、会議費、福利厚生費に入れる飲食代の区分が人によってばらばらで、試算表の交際費の額が実態を表していない
- 試算表が数か月遅れで、気づいたときには期末が近い
- 年末の贈答や忘年会、取引先との行事のように、使う時期が後半に集まる費用を見込んでいない
上限の仕組みを解説した記事は多くありますが、実務で大事なのは、800万円を「期末に確かめる上限」ではなく「毎月確かめる目安」として使うことです。
1人1万円以下の飲食費は、交際費から除かれる
社外の人との飲食で、支出した金額を参加者の数で割った額が1人1万円以下であれば、その飲食費は交際費等の範囲から除かれます。この基準は令和6年4月1日以後に支出する飲食費から、5,000円から1万円に引き上げられました(国税庁 No.5265)。
ただし、次の点に注意が必要です。
- 1人あたりの額が1万円を超えると、超えた部分だけでなく全額が交際費等になる(中小企業庁「交際費課税の特例」)
- 自社の役員や従業員、その親族だけで行う飲食は、この1万円の基準の対象にならない
- 除外を受けるには、飲食の年月日、参加した得意先などの氏名や名称とその関係、参加した人数、費用の額、飲食店の名称と所在地などを記載した書類を保存する必要がある
毎月確かめるための、帳簿の分け方
800万円の枠を毎月確かめるには、まず試算表の交際費が「枠に数えるもの」だけになっている必要があります。飲食代を次の3つに分けて記帳すると、累計を見るだけで済みます。
| 区分 | 勘定科目と補助科目の例 | 摘要に書くこと |
|---|---|---|
| 社外の人との飲食で、1人1万円以下 | 会議費(補助科目「社外飲食1万円以下」) | 相手の会社名と氏名、自社の参加者、人数、店名 |
| 社外の人との飲食で、1人1万円超 | 交際費(補助科目「接待飲食」) | 相手の会社名と氏名、人数、店名 |
| 贈答、慶弔、ゴルフなど飲食以外の接待 | 交際費(補助科目「贈答・その他」) | 相手と目的 |
補助科目や科目名は会社ごとに決めてかまいません。大事なのは、1万円以下の飲食費を交際費と混ぜないことと、記録に必要な項目を支払いのたびに残すことです。領収書の裏に人数と相手を書くだけでも、後でまとめて思い出すよりずっと正確になります。
人数で割って1万円を超えるかどうかは、税込で計算するか税抜で計算するかで結果が変わることがあります。会社が採用している経理の方式に合わせて判定するため、迷う場合は顧問税理士に確かめてください。
試算表で毎月比べる:目安は「800万円×経過月数÷12」
区分ができたら、毎月の試算表で交際費の累計を目安と比べます。目安は、800万円に期首からの経過月数を掛けて12で割った額です。
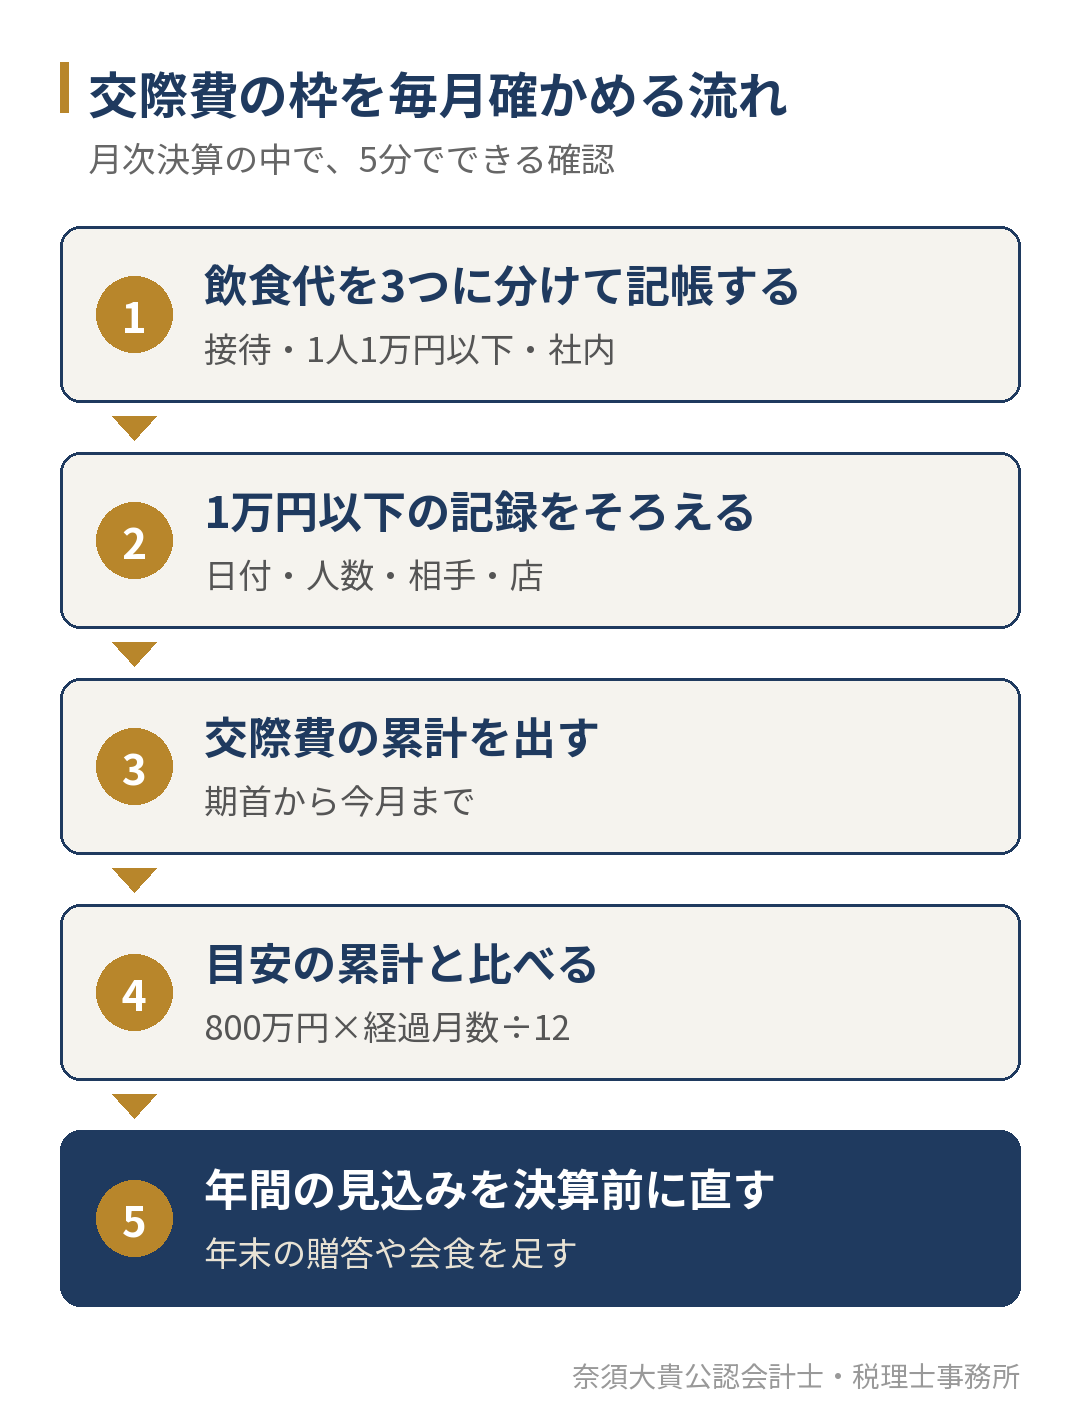
仮の数字で見てみます。3月決算の会社が、4月から9月までの試算表で交際費の累計を並べた例です。
| 月 | その月の交際費 | 累計 | 目安の累計 | 目安との差 |
|---|---|---|---|---|
| 4月 | 55万円 | 55万円 | 約66.7万円 | 約11.7万円下 |
| 5月 | 70万円 | 125万円 | 約133.3万円 | 約8.3万円下 |
| 6月 | 95万円 | 220万円 | 200万円 | 20万円上 |
| 7月 | 60万円 | 280万円 | 約266.7万円 | 約13.3万円上 |
| 8月 | 50万円 | 330万円 | 約333.3万円 | 約3.3万円下 |
| 9月 | 90万円 | 420万円 | 400万円 | 20万円上 |
半年の累計は420万円で、目安の400万円を20万円上回っています。このままのペースが続くと、下半期も同じ420万円を使えば年間840万円です。さらに12月に、お歳暮や取引先との忘年会で例年より60万円多く使う予定があれば、年間の見込みは900万円になります。
9月の時点でこの見込みが分かっていれば、下半期の使い方を見直す、1万円以下の飲食費の記録を確実に残す、といった手を打てます。決算の直前に分かった場合と比べて、選べる手が多いことが毎月確かめる理由です。
枠を超えたときに増える税金(仮の数字)
上の会社が年間900万円の交際費を使い、800万円の枠を選んだとします。損金に算入できるのは800万円までで、超えた100万円は損金に算入できません。
| 項目 | 金額 |
|---|---|
| 年間の交際費 | 900万円 |
| 損金に算入できる額(定額控除限度額) | 800万円 |
| 損金に算入できない額 | 100万円 |
| 増える税金(仮に税率を30%とした場合) | 30万円 |
税率の30%は計算を分かりやすくするための仮の率で、実際の税額は会社の所得や地方税を含めた計算で変わります。
ここで大事なのは、超えた100万円は「経費として使ったお金」であるうえに、さらに税金が増えるということです。交際費を使うこと自体が悪いわけではありませんが、枠を超えた分は、使ったお金に加えて税金の負担も生じる支出として、取引先との関係づくりの効果と比べて判断する必要があります。
なお、接待飲食費の50%を選ぶとどうなるかも確かめておきます。900万円のうち接待飲食費が500万円だとすると、50%の250万円しか損金に算入できません。この会社では800万円の枠を選ぶほうが有利です。
事業年度が12か月未満のときは、枠も月割りになる
800万円の枠は、正確には「800万円にその事業年度の月数を掛け、12で割った額」です(国税庁 No.5265)。事業年度が12か月の会社なら800万円ですが、次のような年は枠が小さくなります。
| 場面 | 事業年度の月数(例) | 枠の額 |
|---|---|---|
| 設立した最初の年(7月設立、3月決算) | 9か月 | 600万円 |
| 決算期を変えた年(3月決算を9月決算に変更) | 6か月 | 400万円 |
| 通常の年 | 12か月 | 800万円 |
設立した最初の年は、取引先へのあいさつや開業の行事で交際費が増えやすい時期です。それにもかかわらず枠は月数に応じて小さくなるため、通常の年と同じ感覚で使うと超えやすくなります。決算期を変える年も同じで、短い事業年度に合わせて目安を「その年の枠×経過月数÷その年の月数」で計算し直します。上の6か月の例なら、1か月あたりの目安は約66.7万円のままですが、累計の上限は400万円です。
決算前の見通しにつなげる
交際費の累計は、決算の着地見込みを作るときの材料の1つです。第2四半期の試算表で、交際費の年間の見込みが800万円を超えそうか、超えた分で税金がいくら増えるかが分かれば、利益と納税額の見通しに織り込めます。着地見込みの作り方は、決算の着地見込みとは?で解説しています。
また、交際費は税務調査でもよく確かめられる科目です。私的な飲食が混じっていないか、会議費や福利厚生費に入れた飲食代が実は交際費ではないかといった点です。日頃から区分と記録をそろえておくことは、枠の管理と同時に、調査への備えにもなります。調査の通知が来たときの進め方は、税務調査は税理士に頼むべき?で紹介しています。
よくある失敗
| よくある失敗 | 起きること | 防ぐ方法 |
|---|---|---|
| 飲食代をすべて交際費に入れている | 1万円以下で除かれるはずの飲食費まで枠を使い、超えたように見える | 記帳の段階で3つに分け、記録を残す |
| 1万円以下の飲食費の記録がない | 除外を受けられず、交際費として扱われる | 支払いのたびに人数・相手・店名を残す |
| 決算月にまとめて集計する | 超えたことに気づいても手を打てない | 毎月の試算表で目安と比べる |
| 設立初年度に通常の年と同じ感覚で使う | 月割りの枠を超える | その年の月数で枠を計算し直す |
| 社内の懇親会を交際費に入れている | 枠を余計に使う | 全員が対象の行事は福利厚生費として扱えるか確かめる |
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では、月次決算を通じて毎月の試算表を作り、交際費のような枠のある科目の累計も、売上や利益と一緒に確かめます。
飲食代の区分や記録の残し方は、会社の経理の流れに合わせて最初に決め、記帳の段階で分かれるようにします。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めながら決算に備えます。交際費の見込みもその中に含めます。
月次決算の進め方は月次決算のやり方、試算表の読み方は試算表の見方で解説しています。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
交際費の使い方を、決算の前に見直したい方へ
交際費の上限は、制度を知るだけでは管理できません。飲食代の区分と記録をそろえ、試算表で毎月の累計を目安と比べることで、決算の前に使い方を見直せるようになります。
「試算表の交際費が実態に合っているか分からない」「今期の交際費が枠を超えそうか知りたい」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市と近郊の春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。