
AIに税務の調べ物や経理の作業を任せることはできますが、税額に関わる判断と申告書は、税理士が確かめる形にしておくのが今のところ安全です。2026年10月22日の政府の会議で、士業の「業務独占規制」とAIサービスの関係が論点に挙がりましたが、税理士法のルールはまだ何も変わっていません。
この記事では、公認会計士・税理士の奈須大貴が、政府の会議で何が論点になったのか、税理士法の今のルール、経営者がAIと税理士をどう使い分ければよいかを解説します。
この記事は2026年10月29日時点の情報です。年内に予定されている中間整理など、動きがあれば更新します。
政府の会議で論点になったこと
2026年10月22日、首相官邸で「AI・デジタル改革推進会議」の第1回が開かれました。それまでのデジタル行財政改革会議を改組した会議で、AIを前提にした規制や制度の見直しを進める役割を持ちます。
会議の資料4「AI・デジタル改革推進会議における論点(案)」の5ページ、論点2の「AIを前提とした規制・制度の整備①(共通的な論点に係る府省庁横断での見直し)」には、「『人』による行為・業務を前提とした、いわゆる『業務独占規制』(士業など)とAIサービスの関係性について」、府省庁横断で整理・明確化を進めるという方向性が書かれています。あわせて、人の行為と比べてAIを使う効用が高い分野では、それを妨げる規制の見直しを進めるべきではないか、という問いも示されています。
資料6(規制改革担当大臣の提出資料)では、AIを使った業務支援サービスと業務独占資格を定めた法令の関係について、「弁護士法と同様の課題を抱えている他の士業があるのではないか」と書かれています。また、資料5(AX社会実装担当大臣の提出資料)では、中小企業へのAI導入を地域ごとに進める「中小企業AX実装ネットワーク」の構想が示され、支援者として税理士や金融機関も挙げられています。資料はデジタル庁の会議のページで公開されています。
決まったことと、まだ決まっていないこと
資料は「論点(案)」で、多くが「〜すべきではないか」という問いの形で書かれています。報道もされましたが、決まったことはまだ多くありません。
| 区分 | 内容 |
|---|---|
| 示されたこと | 士業などの業務独占規制とAIサービスの関係を、府省庁横断で整理・明確化するという方向性 |
| 示されたこと | 弁護士法については、法務省が2026年8月にガイドラインを出しており、資料4でも参考として挙げられている |
| 示されたこと | 会議全体のスケジュール(想定)として、年内に中間整理、その後2027年6月頃にかけて施策の推進と残った論点の具体化 |
| 決まっていないこと | 税理士法を変えるかどうか、どの士業が対象になるか |
| 決まっていないこと | AIによる税務相談、申告書の作成、税務署への代理をどう扱うか |
| 決まっていないこと | 何かが変わるとしても、その時期 |
業務独占規制について説明した資料4・資料6では、税理士が具体的な見直し対象として明示されているわけではありません。上のスケジュールも会議全体のもので、税理士法の見直しがその時期までに決まるという意味ではありません。経営者にとって、今日から変わることはない、と受け止めてよい段階です。
税理士法の今のルール
税理士法は、税理士の業務として次の3つを定めています(第2条第1項)。
| 業務 | どんなことか |
|---|---|
| 税務代理 | 税務署に対する申告や申請、税務調査での主張などを、本人に代わって行う |
| 税務書類の作成 | 申告書や申請書など、税務署に出す書類を作る |
| 税務相談 | 申告などに関して、課税標準(税額の計算のもとになる金額)などの計算に関する事項について相談に応じる |
そのうえで、税理士または税理士法人でない者は、法律に定められた例外を除き、原則としてこれらの業務を行うことはできません(第52条)。この3つが、いわゆる税理士の独占業務です。
ルールを読むときに大切なのは、次の4点です。
- 対象は「他人の求めに応じて」行うこと。 経営者が自分の会社の経理や申告にAIを使うことを禁じる規定は、税理士法にはありません。AIのサービスを提供する側がどこまで行えるかが、今回の論点です
- お金を受け取っていなくても対象になる。 税理士業務を「業とする」とは、反復継続して行う場合だけでなく、その意思をもって行う場合も含まれ、必ずしも有償である必要はないとされています(税理士法基本通達2-1)
- 納税者自身の申告と、第三者の書類作成は別のもの。 会社が自社の申告書をAIや会計ソフトを使って作ることと、第三者が他人から頼まれて税務書類を作ることは区別されます。「作成する」とは、自己の判断に基づいて作成することで、単なる代書は含まないとされています(同2-5)
- 「相談に応ずる」とは、具体的な質問に答えたり、指示や意見を示したりすること。 質問に具体的に答えることが対象です(同2-6)
国税庁自身も、チャットボット(ふたば)というAIのサービスで、確定申告や年末調整についての質問に答えています。ページには、回答は一般的な事項の説明であることと、個人情報を入力しないことが注意として書かれています。一般的な説明と、その会社の事情に合わせた判断は別のもの、という線引きが、ここにも表れています。
なお、記帳の代行や財務書類の作成は、税理士が税理士業務に付随して行えるもの(第2条第2項)として、3つの業務とは分けて書かれています。また、2022年の改正で、税理士はオンラインなどの電磁的方法を積極的に使い、納税者の利便の向上と業務の改善を図るよう努めることになりました(第2条の3)。AIの利用を義務付ける規定ではなく努力義務ですが、税理士法がデジタルの活用を促していることは確かです。条文はe-Gov法令検索の税理士法で確かめられます。
弁護士法の整理が、そのまま当てはまるとは限らない
弁護士の分野では、法務省が2026年8月21日に「ビジネス分野におけるAI等法務業務支援サービス提供と弁護士法第72条の関係について」を公表しました。2023年8月の契約書業務についての整理を補完・拡充し、文献調査や書面の作成・審査など、ビジネス分野のサービス全般について考え方を示したものです。
ただ、弁護士法と税理士法では、条文の作りが違います。
| 比べる点 | 弁護士法第72条 | 税理士法第52条 |
|---|---|---|
| お金を受け取るか | 「報酬を得る目的」で行うことが対象 | 有償か無償かを問わない |
| ガイドラインの判断要素 | 「事件性」(法的な争いになっている、またはなりそうな案件か)が重要な要素の一つ | 条文に同じ要件はない |
このため、弁護士法での整理が、同じ形で税理士法に広がるとは限りません。税理士法でどのような整理になるかは、これからの検討を待つ段階です。
経営者は、AIにどこまで任せてよいか
ルールが変わっていない今、経営者が考えたいのは「AIを使ってよいか」より「AIの答えをどこまで信じて使うか」です。AIは、聞かれた前提に沿って答えます。前提が足りないと、もっともらしいけれど自社には当てはまらない答えが返ってきます。
例えば、「社長が使う車のガソリン代は経費になるか」とAIに聞くと、一般的な答えが返ってきます。実際には、その車がどの名義か、仕事にどれくらい使っているか、記録が残っているかで扱いが変わります。そして申告の内容に誤りがあったとき、修正や追加の税金の負担が生じるのは、申告した会社です。
作業や質問ごとに、AIに任せやすいかどうかを表にしました。自社の経理の分担を見直すときに使ってください。
| 作業や質問 | AIに任せやすいか | 理由 | 最後に確かめる人 |
|---|---|---|---|
| 制度の一般的な内容を調べる(例:インボイスとは何か) | 任せやすい | 一般的な説明で、国税庁などの公式ページで照らし合わせられる | 自社(公式ページで確認) |
| 銀行・カードの明細の取り込み、領収書の読み取り | 任せやすい | 作業が中心で、誤りは通帳や原本との照合で見つけられる | 経理の担当者 |
| 仕訳の候補づくり | 一部は任せられる | 同じ支払いでも、中身によって科目が変わる | 経理の担当者と税理士 |
| 「この支出は経費になるか」 | 注意して使う | 事実関係で答えが変わる。AIは聞かれた前提でしか答えない | 税理士 |
| 役員報酬の額、決算前の対策、消費税の届出の選択 | 任せない | 税額と期限に直接響き、後から変えにくい | 税理士と経営者 |
| 申告書の作成と提出 | 任せない | 誤りの負担は会社に生じる | 税理士 |
| 税務署からの問い合わせや税務調査への対応 | 任せない | 本人に代わって対応するのは税務代理にあたる | 税理士 |
AIに質問するときは、取引先の名前や個人の情報など、外に出してはいけない情報を入れないことも決めておきましょう。
AIと税理士で分ける、毎月の流れ
毎月の経理と税務を、AIと人でどう分けるかを流れにすると、次のようになります。
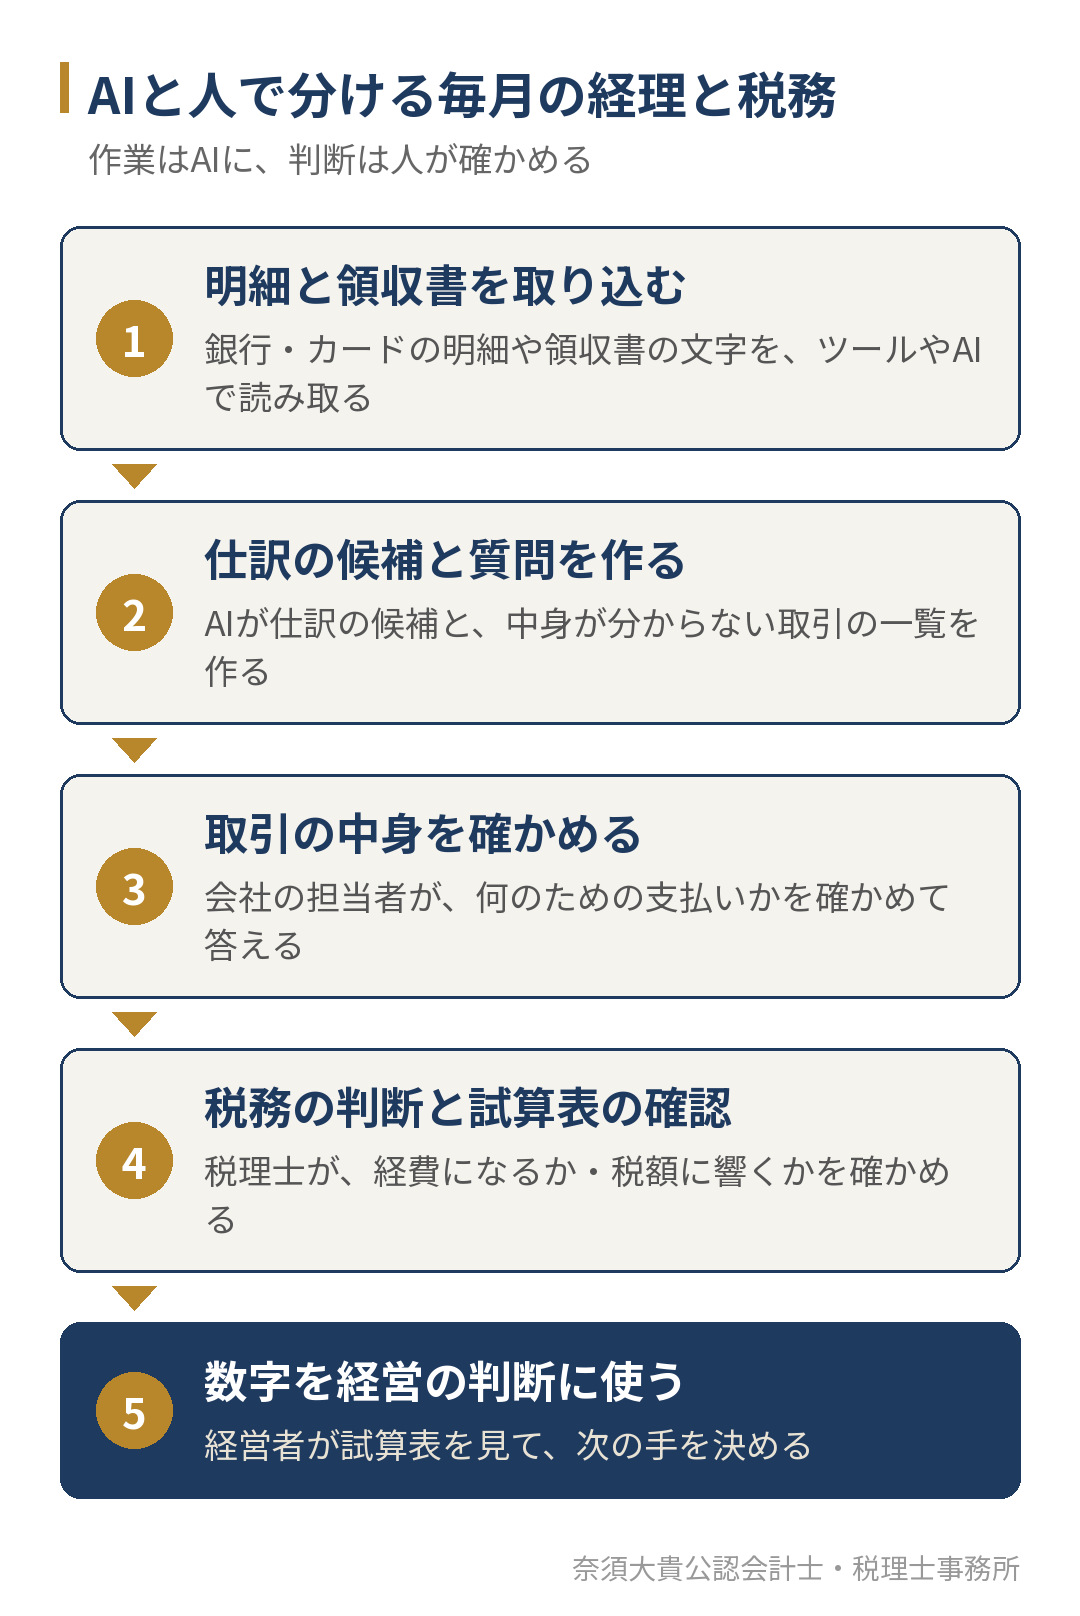
ポイントは、AIを入口の作業に使い、税額に響く判断を通る場所を決めておくことです。こうしておくと、入力の手間は減らしながら、試算表の数字を安心して経営の判断に使えます。経理の作業そのものの見直し方は、経理業務の効率化は何から始める?で、毎月の数字を早く出す手順は月次決算のやり方で解説しています。
当事務所でのAIの使い方
奈須大貴公認会計士・税理士事務所では、毎朝の税務や経営の情報収集、面談の記録の整理、資料や文章のたたき台づくりにAIを使っています。調べる時間や書き起こす時間が短くなった分、顧問先の数字を見る時間と、経営者と話す時間に充てています。
一方で、税務の判断と顧問先への提案は、会社ごとの事情を確かめたうえで、公認会計士・税理士の奈須大貴が行います。経営の最終的な判断は経営者が行うものと考えています。具体的な使い方は、税理士事務所でAIをどう活用している?で紹介しています。
今後の見通しと、この記事の更新
資料4によると、会議全体のスケジュール(想定)として、年内に中間整理をまとめ、2027年6月頃にかけて施策の推進と残った論点の具体化を進める予定です。税理士法の見直しの時期を示したものではありません。税理士法に関わる中身が示された場合は、この記事の「決まったことと、まだ決まっていないこと」の表を書き換えます。
| 更新日 | 内容 |
|---|---|
| 2026年10月29日 | 公開(2026年10月22日の会議資料をもとに作成) |
AIを経理に取り入れながら、数字を経営に使いたい方へ
AIは、経理の手間を減らし、調べ物を早くする道具として、すでに十分に役立ちます。そのうえで、税額に関わる判断を誰が確かめるかを決めておけば、制度の議論がどう進んでも慌てずに済みます。
当事務所では、公認会計士・税理士の奈須大貴が直接対応し、クラウド会計やAIを使った経理の見直しから、毎月の試算表を経営の判断に使うところまでを支援しています。「経理にAIを入れたいが、どこまで任せてよいか分からない」「今の税理士とは申告の話しかできていない」という方は、今の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と、春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。顧問契約の内容は税務顧問サービスのページでご案内しています。