
「確定申告を税理士に頼んだ費用は、経費にしてよいのか」「来年払う費用は、今年の申告に入れられるのか」。確定申告をはじめて税理士に頼む個人事業主の方から、こうした質問を受けることがあります。費用そのものは経費になる場合が多いのですが、何年の経費にするかと、源泉徴収が要るかどうかで迷う方が多いところです。
この記事では、公認会計士・税理士の奈須大貴が、確定申告の税理士費用が経費になる場合とならない場合、スポットで頼んだ費用を何年の経費にするか、勘定科目、源泉徴収と消費税の扱いを、国税庁のページで確かめた内容をもとに解説します。個別の扱いは申告の中身によって変わるので、最後は依頼する税理士に確かめてください。
事業の所得の申告なら、税理士費用は必要経費になる
所得税では、事業の売上を得るためにかかった費用を必要経費にできます。個人事業主が、事業所得や不動産所得の申告のために税理士に払う報酬は、事業を続けるうえで必要な費用として、一般に必要経費として扱われます。帳簿をつけてもらう記帳代行の費用や、毎月の顧問料も同じ考え方です。
一方で、事業と関係のない申告の費用は、必要経費になりません。
| 税理士に頼んだ内容 | 必要経費になるか |
|---|---|
| 事業所得・不動産所得の確定申告 | 一般になる |
| 毎月の記帳や顧問の費用 | 一般になる |
| 給与や年金だけの人の、医療費控除などの申告 | ならない(事業の所得がない) |
| 株や土地を売ったときの譲渡所得の申告 | 事業の必要経費にはならない |
| 相続税の申告 | 事業の必要経費にはならない |
事業の申告と、事業と関係のない申告をまとめて頼んだ場合は、請求書で内訳を分けてもらい、事業の部分だけを必要経費にします。内訳がないと、どこまでが事業の費用かを説明しにくくなります。
スポットで頼んだ費用は、何年の経費になるか
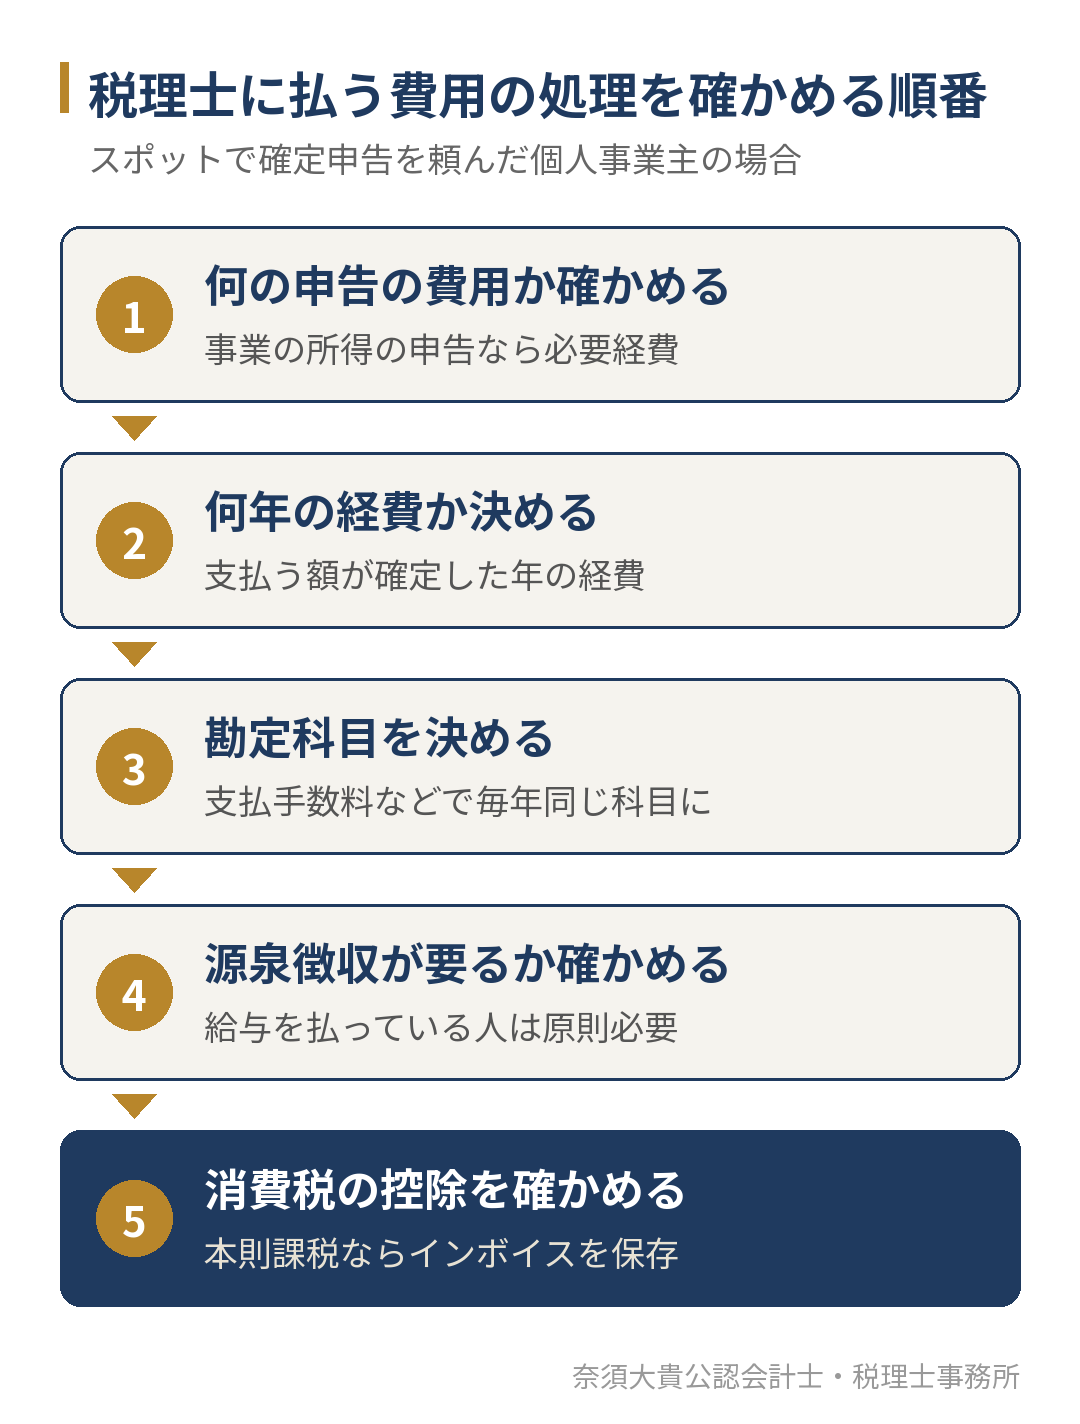
迷いやすいのが、何年の経費にするかです。たとえば、2026年分の確定申告を2027年の2月に税理士に頼み、3月に報酬を払った場合、その報酬を2026年分の申告に入れられるかどうかです。
国税庁の所得税基本通達37-2では、その年の必要経費にできる費用(償却費を除く)は、その年の12月31日までに、次の3つがそろったものとされています。
- その費用の債務が成立していること
- その債務にもとづいて、具体的な給付をすべき原因となる事実が発生していること
- その金額を合理的に計算できること
2026年分の申告を2027年に頼む場合、2026年12月31日の時点では、まだ依頼をしておらず、税理士の仕事も始まっていません。そのため、この報酬は2026年分ではなく、2027年分の必要経費として扱うのが一般的です。
| 依頼の形 | 必要経費にする年の考え方 |
|---|---|
| 2026年分の申告を、2027年にスポットで依頼 | 2027年分 |
| 毎月の顧問契約(顧問料を毎月払う) | 各月の顧問料を、その月の年の経費に |
| 年の途中から顧問契約を始め、決算料を翌年に払う | 契約の内容と、いつ金額が確定したかで判断 |
1年目は経費にならず、翌年の申告で経費になるので、損をするわけではありません。ただ、「今年の利益を少しでも小さくしたい」と考えて、まだ頼んでいない翌年の報酬を今年の経費に入れると、経費の年がずれることになります。
勘定科目は「支払手数料」などにして毎年そろえる
税理士への報酬に、決まった勘定科目はありません。「支払手数料」「支払報酬」などがよく使われます。大切なのは、毎年同じ科目にそろえることです。年によって科目が変わると、前の年と比べたときに費用の増え方が分かりにくくなります。
青色申告決算書の様式にない科目を使う場合は、空いている欄に科目名を書き足します。記帳代行の費用も、同じ科目にまとめておくと、事業にかかっている外部の費用が一目で分かります。
源泉徴収が要る人と、要らない人
税理士に払う報酬は、所得税の源泉徴収の対象になる報酬です。国税庁の「No.2798 弁護士や税理士等に報酬を支払ったとき」では、源泉徴収する税額は、1回に払う額が100万円以下の部分は10.21%、100万円を超える部分は20.42%とされています。
ただし、個人事業主の誰もが源泉徴収をするわけではありません。
| 支払う人・受け取る人 | 源泉徴収 |
|---|---|
| 給与を払っていない個人事業主(一人で事業をしている) | 不要 |
| 常時2人以下の家事使用人だけに給与を払っている個人 | 不要 |
| 従業員や家族従業員に給与を払っている個人事業主 | 必要 |
| 法人 | 必要 |
| 受け取る側が税理士法人 | 不要 |
国税庁の「No.2793 源泉徴収が必要な個人や法人」では、給与を払っていない個人や、常時2人以下の家事使用人だけに給与を払っている個人は、源泉徴収をする必要がないとされています。反対に、従業員に給与を払っている個人事業主は、その給与の源泉徴収税額がゼロであっても、源泉徴収をする必要があります。
また、国税庁のNo.2798の質疑応答では、税理士法人に払う報酬は源泉徴収の対象にならないとされています。依頼する先が個人の税理士事務所か税理士法人かで、扱いが変わります。
源泉徴収をする場合は、報酬から差し引いた税額を、原則として払った月の翌月10日までに納めます。給与の源泉徴収で納期の特例を受けている場合は、税理士の報酬も年2回の納付にまとめられます。期限と対象は、源泉所得税の納期の特例で解説しています。
従業員がいるのに、税理士への報酬で源泉徴収をしていなかったと気づいた場合も、早めに確かめれば対応できます。今の税理士に伝える前でも相談できます。最初の面談で、請求書と給与の支払いの記録を見ながら、源泉徴収が要るかどうかと、納める時期を一緒に確かめます。
消費税の課税事業者なら、インボイスも確かめる
消費税の課税事業者で、本則課税(一般課税)で申告している場合、税理士への報酬にかかる消費税は、仕入税額控除の対象になります。控除を受けるには、税理士から受け取った適格請求書(インボイス)を保存しておく必要があります。
簡易課税や2割特例で申告している場合は、売上の消費税から一定の割合で控除額を計算するため、税理士の報酬ごとにインボイスを確かめる必要はありません。どの方法で申告しているかは、前の年の消費税の申告書で確かめられます。
経費にするときに残しておく書類
税理士への報酬を必要経費にするときは、何のための費用で、いつ金額が決まったかを、あとから説明できるようにしておきます。税務署から聞かれたときに、書類で答えられれば十分です。
| 残しておく書類 | 分かること |
|---|---|
| 依頼書や契約書、申込みのメール | 何年分の、どの申告を頼んだか |
| 税理士からの請求書(インボイス) | 金額と内訳、事業の部分とそれ以外の部分 |
| 振込の記録や領収書 | いつ払ったか |
| 源泉徴収をした場合の計算のメモ | 差し引いた税額と納めた日 |
源泉徴収をした個人事業主は、翌年の1月に、税理士への報酬について支払調書を税務署に出す場合があります。給与の源泉徴収票などと一緒に準備するため、報酬を払った相手と金額を、年の途中から一覧にしておくと年明けの手間が減ります。
事業と関係のない申告もまとめて頼んだ場合は、請求書の内訳がそのまま必要経費の根拠になります。依頼するときに、「事業の申告と、それ以外の申告を分けて請求してほしい」と伝えておくと、あとで按分の計算をしなくて済みます。
スポットで頼む前に、費用の考え方を整理する
確定申告を税理士にスポットで頼む場合、費用は依頼する範囲で変わります。帳簿がそろっているか、何から入力するか、ほかの所得もあるかで作業の量が変わるためです。費用が決まる要因は、確定申告の税理士費用はどう決まる?で、依頼する時期と渡す書類は、確定申告を税理士に依頼するなら、いつまでに何を渡す?で紹介しています。
期限が近づいてから頼む場合は、税理士の予定が埋まっていて、期限に間に合わないこともあります。間に合わないと分かったときの順番は、確定申告が間に合わない場合で解説しています。
スポットで頼むか、毎月の記帳から頼むかで、税理士に払う費用を何年の経費にするかも変わります。どちらが合うかは、帳簿をどこまで自分でつけられるかで決まります。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。最初の面談で、手元の帳簿と書類を見て、今年の申告をスポットで頼む場合の段取りをお伝えします。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、個人事業主の確定申告のスポットのご依頼を受け、申告の中身と一緒に、税理士への報酬を何年の経費にするかや、源泉徴収が要るかどうかもお伝えしています。その年の申告をスポットで受け、翌年から毎月の記帳と試算表を一緒に見る顧問契約に進む形もご案内しています。福岡市で確定申告を頼むときの税務署と時期は、福岡市で確定申告を税理士に頼むならで紹介しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
白色申告でも、税理士費用は経費になりますか?
白色申告でも、事業の所得の申告のための費用であれば、必要経費として扱われます。青色申告と白色申告で、この点の考え方は変わりません。
税理士への相談料も経費になりますか?
事業の税金や経営についての相談であれば、相談料も事業のための費用として、一般に必要経費になります。個人的な相続や家族の申告についての相談は、事業の費用にはなりません。
会社(法人)の場合も同じ考え方ですか?
法人が税理士に払う報酬は、法人の費用(損金)になります。法人は源泉徴収をする立場になるので、個人の税理士事務所に払う場合は、報酬から源泉徴収をして納めます。
確定申告の税理士費用が気になっている方へ
確定申告を税理士に頼んだ費用は、事業所得や不動産所得の申告のためなら、一般に必要経費になります。スポットで翌年に頼んだ費用は、頼んだ年の経費にするのが一般的です。給与を払っている個人事業主は、個人の税理士事務所に払う報酬から源泉徴収をし、課税事業者で本則課税の場合はインボイスを保存します。
「今年の確定申告をスポットで頼みたい」「費用の処理まで含めて確かめたい」という方は、手元の帳簿と前の年の申告書をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。