
事前確定届出給与とは、役員に払う賞与について、「いつ」「いくら」払うかを株主総会などで先に決め、その内容を期限までに税務署へ届け出たうえで、届け出たとおりに払う給与のことです。役員賞与は原則として会社の費用(損金)になりませんが、この届出をして定めどおりに払えば、損金にできます。
この記事では、公認会計士・税理士の奈須大貴が、事前確定届出給与の仕組み、届出の期限、届出書と付表の書き方、届出が要らない場合、届け出た額をどう決めるかを、仮の数字を使って解説します。
事前確定届出給与とは、損金にできる「役員賞与」の形
会社が役員に払う給与のうち、法人税の計算で損金にできるのは、次の3つに限られています。
| 種類 | 内容 | 主に使う場面 |
|---|---|---|
| 定期同額給与 | 毎月など一定の時期に、同じ額を払う給与 | 毎月の役員報酬 |
| 事前確定届出給与 | 所定の時期に確定した額を払う定めを、事前に税務署へ届け出た給与 | 役員への賞与 |
| 業績連動給与 | 利益などの指標に連動して額が決まる給与 | 主に上場会社などの同族会社でない会社 |
中小企業が役員に賞与を払う場合、使えるのは実際には事前確定届出給与です。届出をしないまま役員に賞与を払うと、その賞与は損金になりません。それでも役員個人には給与として所得税と住民税がかかるため、同じお金に会社と個人の両方で税金がかかる形になります。
「役員賞与」と「事前確定届出給与」は別のものではなく、役員賞与のうち、届出をして定めどおりに払ったものが事前確定届出給与として損金になる、という関係です。制度の全体は、国税庁の「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」で確かめられます。
毎月の役員報酬(定期同額給与)の額の決め方は、役員報酬の決め方で解説しています。この記事では、賞与の部分に絞ります。
届出の期限は「決議から1か月」と「期首から4か月」の早いほう
事前確定届出給与で一番気をつけたいのが、届出の期限です。原則として、次の2つのうち早いほうの日までに、納税地の税務署に届け出ます。
- 株主総会などで支給を決議した日(その日が職務の執行を始める日より後なら、職務の執行を始める日)から1か月を経過する日
- 事業年度の開始の日から4か月を経過する日
3月決算の会社が、6月25日の定時株主総会で役員賞与を決議した場合で考えます。決議から1か月を経過する日は7月25日、期首(4月1日)から4か月を経過する日は7月31日です。早いほうの7月25日が期限になります。
| 場面 | 届出の期限 |
|---|---|
| 原則(3月決算・6月25日に定時総会で決議した例) | 7月25日(決議から1か月と、期首から4か月の早いほう) |
| 新しく設立した会社が、設立後最初の職務執行期間に払う場合 | 設立の日から2か月を経過する日 |
| 役員の職務の内容が大きく変わるなど、臨時改定事由が生じた場合 | 臨時改定事由が生じた日から1か月を経過する日と、原則の期限の遅いほう |
期限を過ぎてから出した届出には効力がなく、その職務執行期間に払う役員賞与は損金になりません。期限後に出したことを救済する規定もないため、1日遅れただけでも同じです。届出は毎年の職務執行期間ごとに必要で、前の年と同じ内容でも、改めて届け出ます。
届出書と付表の書き方
届出は、「事前確定届出給与に関する届出書」に、金銭で払う場合は付表1(金銭交付用)を付けて出します。株式で交付する場合は付表2を使います。e-Taxでも書面でも提出でき、様式は国税庁のホームページにあります。
主に書く内容は次のとおりです。
| 書く項目 | 書き方の要点 |
|---|---|
| 株主総会などの決議をした機関と決議日 | 定時株主総会、取締役会など。議事録の日付と合わせる |
| 職務の執行を開始する日 | 定時総会の日など、職務執行期間が始まる日 |
| 支給の対象者と役職 | 役員ごとに書く |
| 支給時期と支給額 | 「12月25日に300万円」のように、日と額を確定させて書く |
| 定期同額給与の支給時期と額 | 毎月の役員報酬の額と支給日 |
| 定期同額給与による支給としない理由など | 賞与として一定の時期に払う理由を書く |
理由の欄に決まった書き方はありません。たとえば「職務執行期間の業績と資金の状況を踏まえ、一定の時期に確定した額を支給するため」のように、なぜ毎月の報酬ではなく賞与として払うのかが分かるように書きます。
株主総会などの議事録は、届出書に添付する必要はありませんが、支給日と額を決議したことを示す記録として必ず作り、保存しておきます。届出書の支給日と額、議事録の支給日と額、実際の支給日と額の3つがそろっていることが大切です。
届出が要らない場合もある
同族会社に該当しない会社が、毎月の役員報酬(定期給与)を払っていない役員に、金銭で払う給与は、届出をしなくても事前確定届出給与として扱われます。たとえば、同族会社でない会社の非常勤の役員に、年1回だけ報酬を払うような場合です。
ただし、中小企業の多くは、少数の株主グループが株式の大半を持つ同族会社に当たります。社長や家族が株主の会社で役員に賞与を払うなら、届出は必要と考えておきます。
届け出たとおりに払えなかったときの扱い
事前確定届出給与は、届け出た支給日に、届け出た額を払うことが条件です。
- 届け出た額より多く払った、または少なく払った:原則として、その賞与の全額が損金になりません
- 届け出た支給日からずれた:定めどおりの支給とはいえず、損金にならないおそれがあります
- 届け出た賞与をまったく払わなかった:損金にする額がないため、法人税の上では問題になりにくい一方、決議したまま払わない状態は残さないようにします
業績が著しく悪化した場合(業績悪化改定事由)は、減らす内容で変更の届出を出すことができますが、一時的な資金繰りの都合は、業績悪化の理由に含まれません。変更の届出の期限は、減額を決議した日から1か月を経過する日で、元の支給日がそれより前に来る場合はその前日までです。
支給日のずれや一部だけの支給の扱いは、国税庁の質疑応答事例「定めどおりに支給されたかどうかの判定(事前確定届出給与)」で考え方が示されています。どれも、届出の後に慌てて対応するより、届出の前の決め方で防ぐほうが確実です。
また、届出どおりに払った場合でも、役員の職務の内容や会社の利益、同業の会社の水準と比べて不相当に高額な部分は損金になりません。届出は、額そのものの妥当性を保証するものではない点も押さえておきます。
届け出る額は、決算の見通しから決める
事前確定届出給与で難しいのは、期の初めに、期の後半に払う額を決めなければならないことです。届け出た後は、業績が良くても額を増やせず、業績が少し下がった程度では減らせません。そのため、届け出る額は「今期の利益の見通しで、払っても無理がない額」にすることが大切です。
仮の数字で考えます。3月決算の会社で、前の期の利益(役員賞与を払う前)が1,200万円、今期の計画が1,000万円です。12月に社長へ300万円の役員賞与を払うと届け出たとします。
| 今期の着地 | 賞与を払う前の利益 | 届け出た役員賞与 | 賞与を払った後の利益 |
|---|---|---|---|
| 計画どおり | 1,000万円 | 300万円 | 700万円 |
| 2割下振れ | 800万円 | 300万円 | 500万円 |
| 大きく下振れ | 200万円 | 300万円 | △100万円 |
検算:1,000−300=700、800−300=500、200−300=△100(いずれも万円)
計画どおりなら、賞与を払っても700万円の利益が残ります。2割下振れても500万円が残るため、払うこと自体に問題はありません。一方、利益が200万円まで落ちると、届出どおりに払えば100万円の赤字になります。赤字でも、届出どおりに払えば賞与は損金になりますが、その時点の手元資金で300万円を払えるかは別の問題です。
もし届け出た300万円を損金にできなかった場合、会社の税金の負担を仮に所得の30%とすると、300万円×30%=90万円分、税金が少なくならない計算になります(実際の税率は会社の規模や所得によって違います)。
このように、届け出る額は、計画どおりの場合だけでなく、下振れした場合にも払えるかで決めます。迷う場合は、届け出る額を控えめにして、毎月の役員報酬(定期同額給与)とのバランスで役員に払う総額を整えるのが現実的です。利益の見通しの立て方は、決算前に利益と納税額を見通す方法で解説しています。
支給日の決め方と、支給の前後の手続き
支給日は、利益の見通しがある程度固まり、手元資金に余裕がある時期を選びます。3月決算の会社なら、第3四半期の初め頃(10月から12月)にすると、上半期の実績を見たうえで払えるかを判断でき、決算前の納税資金の準備とも重なりにくくなります。
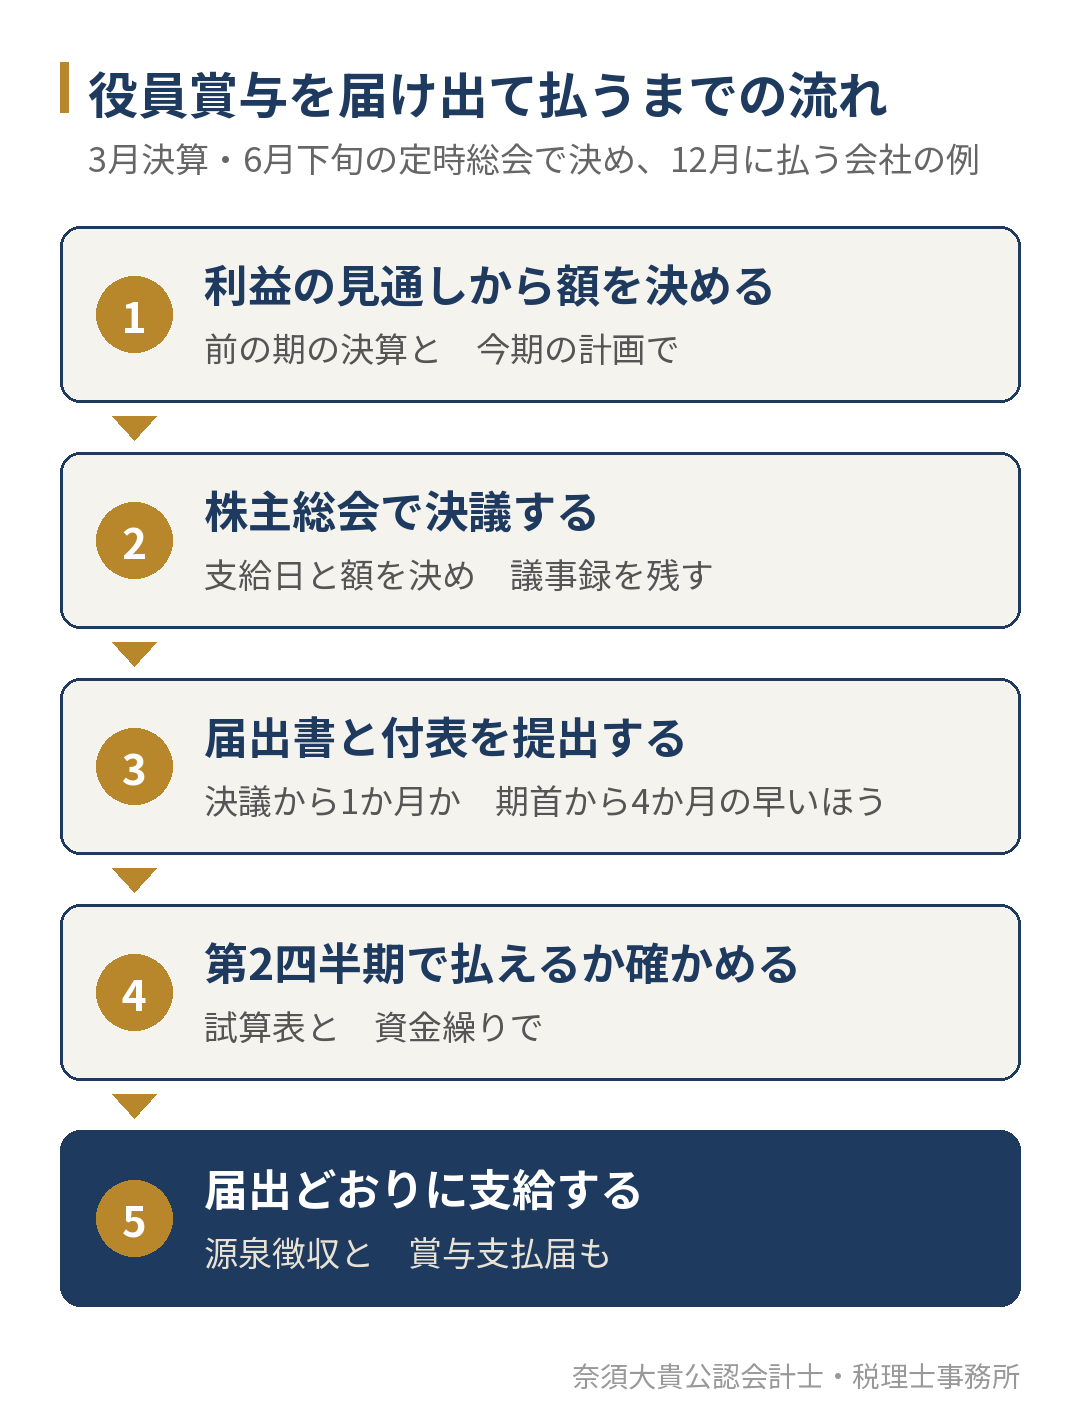
支給日は、その年の暦で金融機関の営業日になっているかも、届出の前に確かめます。土日や祝日を支給日にしてしまうと、届け出た日に振り込めなくなるためです。
支給したときは、従業員の賞与と同じように源泉所得税を差し引いて、納付します。役員賞与も社会保険料の対象になり、支給日から5日以内に「被保険者賞与支払届」を年金事務所などに提出します。役員報酬を月額で上げる場合と賞与で払う場合とでは、社会保険料のかかり方も変わるため、どちらで払うかは手取りまで含めて比べます。
利益が予想以上に出た期に、期の途中から役員の取り分を増やすことはできません。利益が出すぎたときの考え方は利益が出すぎたときにできることで、翌期の月額の見直しは役員報酬の変更タイミングで解説しています。役員の退職時の支給は、役員退職金の記事をご覧ください。
よくあるご質問
議事録は必要ですか?
届出書への添付は不要ですが、支給日と額を株主総会などで決議したことを示すために、議事録は必ず作って保存します。税務調査では、届出書・議事録・実際の支給の3つが一致しているかが確かめられます。
届出を出し忘れたら、どうなりますか?
期限を過ぎると、その職務執行期間の役員賞与は損金になりません。すでに期限を過ぎている場合は、その期は役員賞与を払わずに、翌期の職務執行期間に向けて期限内に届け出る準備をすることを考えます。
届出は誰に頼めばよいですか?
届出書の作成は、顧問の税理士に依頼するのが一般的です。ただし、大切なのは書類の作成よりも、届け出る額と支給日を決めることです。今期の利益の見通しと資金繰りを一緒に見られる税理士に相談すると、無理のない額を決めやすくなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、利益と納税額を第2四半期頃から見通し、第3四半期で精度を高めて決算に備えます。
事前確定届出給与は、この見通しの中で考えます。期首の時点で前の期の実績と今期の計画から届け出る額を決め、期限内の届出まで進めたうえで、支給日の前には試算表と資金繰りで払えるかを経営者と一緒に確かめます。資金繰りや金融機関との関係まで含めて相談したい場合は、財務顧問のページもご覧ください。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
役員賞与を検討している経営者の方へ
事前確定届出給与は、期限内に届け出て、届け出た日に届け出た額を払えば、役員賞与を損金にできる仕組みです。届出の手続きそのものより、期の初めに「払っても無理のない額」を決めることが、この制度を使いこなすための要になります。
「今期は役員賞与を払いたいが、いくらにすればよいか分からない」「届出の期限が近いのに、額が決まっていない」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。