
法人で利益が出過ぎた年は、「何か経費を使わないと税金が高くなる」と考えがちです。ところが、納税を減らすために使ったお金は、税金よりも多く手元から出ていくことがほとんどです。決算対策で大切なのは、納税額の少なさではなく、決算と納税が終わった後にお金がどれだけ残るかで手を選ぶことです。
この記事では、公認会計士・税理士の奈須大貴が、利益が出過ぎたときの決算対策を、手元にお金が残るかどうかで比べる方法と、決算賞与や短期前払費用などの条件、第2四半期から決算月までに何を決めておくかを解説します。
利益が出過ぎたとき、最初に確かめる3つのこと
「利益が出過ぎた」と感じたときに、すぐ経費を探す前に、次の3つを確かめます。ここが曖昧なままだと、必要のない支出をしたり、決算後に納税資金が足りなくなったりします。
| 確かめること | 見るもの | 分かること |
|---|---|---|
| 決算までの利益の着地 | 直近の試算表と、残りの月の売上・費用の見込み | 本当に利益が出過ぎるのか、どのくらいか |
| 納税額と納付の時期 | 着地の利益から出した法人税等と消費税の見込み | 決算後にいくら必要で、いつ出ていくか |
| 決算後に残るお金 | 預金の残高、借入の返済、賞与などの支払予定 | 納税した後も資金繰りが回るか |
試算表の利益は、決算整理(減価償却や未払いの計上など)の前の数字です。決算整理をすると利益が数百万円変わることもあるため、「試算表で利益が出ている」だけで判断せず、決算までの着地を見込んでから考えます。着地の見込みの作り方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで解説しています。
納税を減らしても、お金が減っては意味がない
決算対策の多くは、「お金を払って経費を増やし、利益を減らす」ものです。利益が減れば税金も減りますが、減る税金は払ったお金の一部にとどまります。仮の数字で確かめてみます。
利益が1,500万円の会社で、税率を仮に30%とします(実際の税率は、利益の額や会社の規模などで異なります)。この利益の分だけお金が増えているとして、決算前に打つ手ごとに、納税した後に手元に残るお金を比べます。金額の単位は万円です。
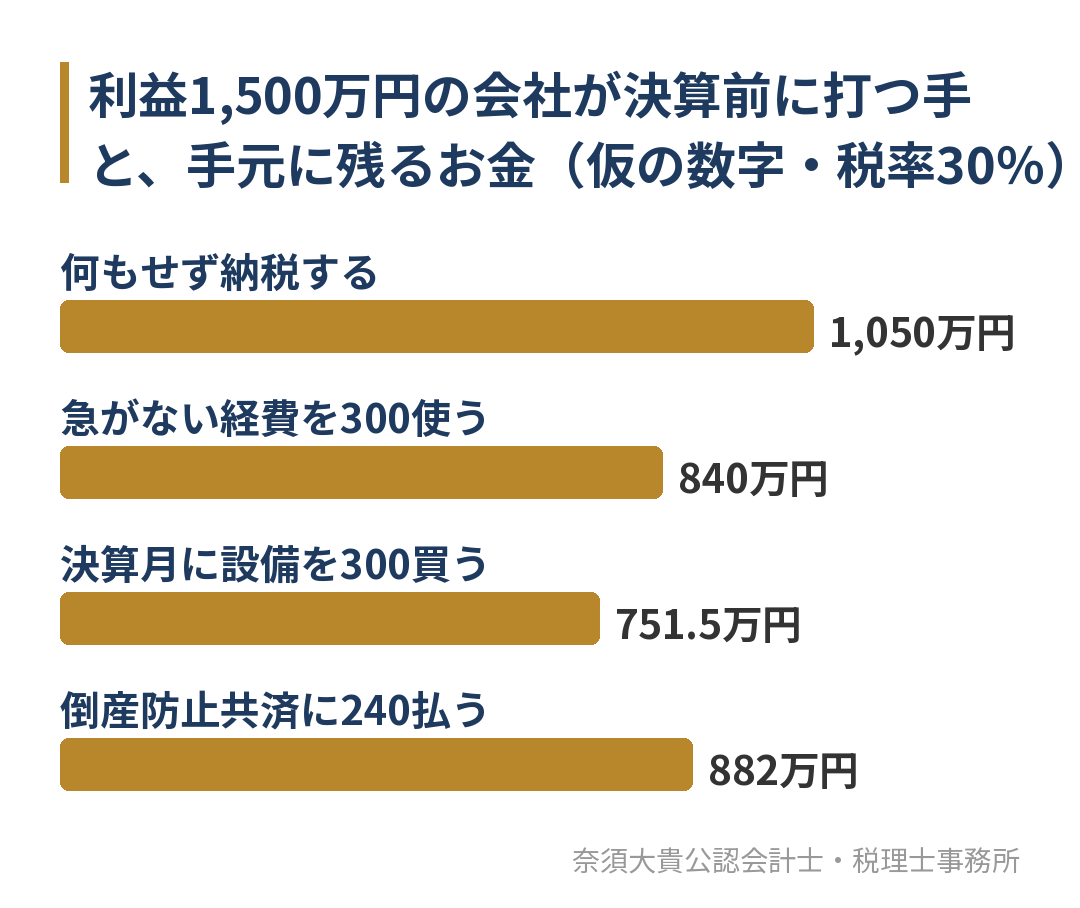
| 打つ手 | 利益 | 税金(30%) | 手元に残るお金 |
|---|---|---|---|
| 何もせず納税する | 1,500 | 450 | 1,050 |
| 急がない経費を300使う | 1,200 | 360 | 840 |
| 決算月に設備を300買う(その期の減価償却は5) | 1,495 | 448.5 | 751.5 |
| 倒産防止共済に240払う | 1,260 | 378 | 882(別に積立金240) |
急がない経費を300万円使うと、税金は90万円減りますが、お金は300万円出ていくため、手元に残るお金は何もしない場合より210万円少なくなります。決算月に設備を買った場合は、その期に費用になるのは1か月分の減価償却だけなので、税金はほとんど減らず、お金だけが出ていきます。
倒産防止共済は、払った掛金が経費になる一方で、積立金として会社の外に残ります。ただし、解約したときに戻るお金は収入(益金)になるため、税金は「なくなる」のではなく「後の期に移る」と考えます。解約の時期の選び方は、倒産防止共済(経営セーフティ共済)の解約|戻り率が100%になる40か月と、益金を受け止める期の選び方で解説しています。
この比較から分かるのは、決算対策として意味があるのは、「どうせ必要な支出の時期を合わせる」ものか、「お金が会社の外に積み立てられる」ものだということです。必要のない支出は、どれだけ税金が減っても、手元のお金を減らします。
利益が出過ぎたときの決算対策と、それぞれの条件
ここからは、よく使われる決算対策を、手元にお金が残りやすい順に並べ、それぞれの条件を確かめます。
1. どうせ必要な支出を、今期に合わせる
来期に予定していた修繕、消耗品の補充、社員の研修などを、今期のうちに行うものです。支出そのものは必要なので、時期が早まるだけで、お金の無駄にはなりません。
注意したいのは、支払っただけでは経費にならない場合があることです。修繕なら工事が終わっていること、消耗品なら実際に届いて使い始めていることが、その期の経費にする目安になります。決算月の末日に発注しただけでは、今期の経費にはなりません。
2. 決算賞与を支給する
社員に決算賞与を支給すると、その分が経費になります。お金は出ていきますが、社員への還元として意味のある支出です。ただし、決算日までに支払っていない賞与を今期の経費にするには、国税庁が示す次の条件をすべて満たす必要があります。
| 条件 | 内容 |
|---|---|
| 通知 | 支給額を、同時期に支給を受けるすべての社員に、各人別に、決算日までに通知している |
| 支払い | 通知した金額を、決算日の翌日から1か月以内に支払っている |
| 経理 | 通知した金額を、通知した期の費用として計上している |
通知が決算日に間に合わなければ、その賞与は支払った期の経費になります。決算月に入ってから慌てて決めるのではなく、第3四半期の終わりまでに、支給するかどうかと金額の目安を決めておくと安心です。なお、役員への賞与は、事前に届け出た金額どおりに支給する場合などを除き、原則として経費になりません。
3. 1年分の費用を前払いする(短期前払費用)
家賃や保険料などを1年分まとめて前払いし、支払った期の経費にできる取扱いがあります。国税庁の説明では、支払った日から1年以内に提供を受ける役務に対する前払いであること、支払った額を継続して支払った期の経費にしていることなどが条件です。
この方法は、払う金額そのものは変わらず、払う時期が早まるだけです。その一方で、一度始めると毎年同じ処理を続けることになり、初年度だけ経費が多くなる効果にとどまります。前払いした分のお金は先に出ていくため、資金繰りに余裕があるかを確かめてから選びます。
4. 倒産防止共済に加入する
経営セーフティ共済(倒産防止共済)の掛金は、月額20万円が上限で、年間240万円まで経費にできます。掛金は積み立てられ、取引先が倒産したときの貸付けや、解約したときの解約手当金として戻ってきます。先の比較のとおり、お金が会社の外に残るため、手元のお金への影響は他の方法より小さくなります。ただし、加入から40か月未満で解約すると、払った掛金より少なくしか戻りません。
5. 必要な設備を、早めの時期に買う
設備投資は、必要なものであれば、利益が出ている年に行う意味があります。ただし、買った年に全額が経費になるわけではなく、使い始めた月から決算月までの減価償却が経費になります。決算の直前に買うよりも、第2四半期や第3四半期のうちに買って使い始めた方が、その期に経費になる額は大きくなります。
時期ごとに決めておくこと
利益が出過ぎた年の決算対策は、決算月になってからでは打てる手がほとんど残っていません。時期ごとに、何を決めるかを並べておきます。
| 時期 | 決めること |
|---|---|
| 第2四半期の終わり | 利益の着地と納税額の見通しを立て、利益が出過ぎるかを確かめる。必要な設備や修繕の時期を決める |
| 第3四半期の終わり | 見通しの精度を上げ、決算賞与を支給するか、倒産防止共済に加入するかを決める。納税資金を確保する |
| 決算月 | 決算賞与の通知を済ませる。修繕や消耗品は、決算日までに終わる・届くものに絞る |
| 決算後 | 納税と、決算賞与の支払いの資金を確かめる。次の期の役員報酬を見直す |
役員報酬は、期の途中で自由に変えると経費にならない部分が出ます。利益が出過ぎた年に気づいても、今期の役員報酬は変えられないため、次の期の初めに見直すことになります。変更の時期と段取りは、役員報酬の変更タイミング|期首3か月以内に間に合わせる段取りと、増額後に手取りが変わる時期で解説しています。
やってはいけない決算対策
利益を減らしたいあまり、次のような対応をすると、手元のお金が減るだけでなく、税務調査で否認されることもあります。
- 使う予定のない備品や消耗品を、決算月にまとめて買う
- 決算日までに届かない物や、終わっていない工事の代金を、今期の経費にする
- 売上を、実際の時期より後の期に計上する
- 社員に通知していない決算賞与を、未払いとして計上する
特に、売上の計上時期をずらすことは、決算対策ではなく、申告の誤りになります。利益が出過ぎた年は、税金を減らすことよりも、納税した後のお金で何をするかを考える方が、会社のためになる場合も多くあります。利益を残して自己資本を厚くすれば、銀行からの評価が上がり、次の融資を相談しやすくなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では、月次決算で毎月の試算表を作り、利益の見通しと納税額、決算後の資金繰りを、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めます。利益が出過ぎる見込みのときは、決算月を待たずに、どうせ必要な支出の時期や決算賞与、倒産防止共済などを、手元にお金が残るかどうかで比べて選びます。消費税と法人税の中間納付も含めて、納税の時期と金額を先に並べておくのが、当事務所の進め方です。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
利益が出過ぎた年の決算対策に迷ったら
法人で利益が出過ぎたときの決算対策は、納税額がどれだけ減るかではなく、納税した後に手元にどれだけお金が残るかで選びます。どうせ必要な支出の時期を合わせる、決算賞与の条件を決算日までに満たす、倒産防止共済で会社の外に積み立てるなど、意味のある手は、第2四半期から第3四半期のうちに決めておくほど選択肢が広がります。
「今期は利益が出過ぎそうだが、何をすればよいか分からない」「決算後の納税資金が足りるか不安」という方は、直近の試算表をもとに、決算までの着地と納税額を一緒に見通すところから始めます。福岡市南区大橋を拠点に、福岡市と近郊の会社に対応しており、オンラインでのご相談も可能です。