
確定申告で、12月分の売上や経費の入金・支払いが翌年1月になる場合は、原則として12月の年(前年)の売上・経費として申告します。通帳にお金が動いた日ではなく、仕事を終えた日や、費用の支払いが決まった日で年を分けるためです。
この記事では、公認会計士・税理士の奈須大貴が、年をまたぐ取引を漏れなく洗い出す手順と確認表、1月の入金や引き落としまでの仕訳の流れを、仮の数字を使って解説します。
12月分は「仕事を終えた年」「使った年」の売上・経費になる
個人事業主の売上は、請求書を出した日や入金があった日ではなく、商品を引き渡した日や、サービスの提供を終えた日の年に入れるのが原則です。12月中に納品や作業を終えていれば、入金が1月や2月でも、その年の売上になります。
経費も同じ考え方で、12月中に物を受け取ったり、サービスを使ったりして、支払う金額が決まっていれば、支払いが翌年でも12月の年の経費になります。クレジットカードで払った経費なら、引き落としの日ではなく、カードを使った日で判断します。
逆向きのずれもあります。12月中に入金があっても、納品が翌年1月なら、その入金は前受金として扱い、翌年の売上にします。年を分ける基準は、いつもお金ではなく取引の中身です。
年をまたぎやすい取引の確認表
年をまたぐ取引は、事業の種類によって出方が違います。次の表で、自分の事業に当てはまる行を確かめてください。
| 取引 | どちらの年か | 確かめる資料 |
|---|---|---|
| 12月に納品・作業を終え、1月以降に入金される売上 | 12月の年の売上 | 請求書の控え、納品書、作業の完了報告 |
| 12月分の報酬で、源泉徴収されて1月に入金されるもの | 12月の年の売上(差し引かれた額も含めた金額) | 請求書の控え、取引先からの支払明細 |
| 12月に入金されたが、納品が1月以降の前金 | 翌年の売上(12月の時点は前受金) | 見積書、契約書、入金の記録 |
| 12月に使ったクレジットカードの経費 | 12月の年の経費 | 1月と2月のカード明細(利用日を見る) |
| 12月分の外注費で、請求書が1月に届くもの | 12月の年の経費 | 外注先の請求書、作業の完了日 |
| 12月分の電気・通信・リース料で、1月に引き落とされるもの | 12月の年の経費 | 利用明細、引き落としの通知 |
| 12月までの勤務分の給料で、1月に支払うもの | 12月の年の経費 | 給与の計算表、締め日と支払日 |
| 12月中に払った翌年1月分の家賃 | 原則は翌年の経費(前払い) | 賃貸借契約書、振込の記録 |
最後の家賃の行は、ほかの行とずれの向きが逆です。家賃は前の月に払う契約が多いため、12月末に払った翌年1月分は、原則として翌年の経費になります。ただし、1年以内の分を毎年同じように支払いの時点で経費にしている場合など、支払った年の経費にできる扱いもあるため、どちらで処理しているかを毎年そろえることが大切です。
12月31日の時点では、まだ全部は分からない
年をまたぐ取引の洗い出しは、12月31日に一度でできるものではありません。外注先の請求書は1月に届き、クレジットカードは締め日の関係で、12月後半に使った分が2月の引き落としになることもあるからです。
そのため、洗い出しは1月の終わりから2月の初めに、年明けの明細がそろってから行うのが確実です。手順は次の5つです。
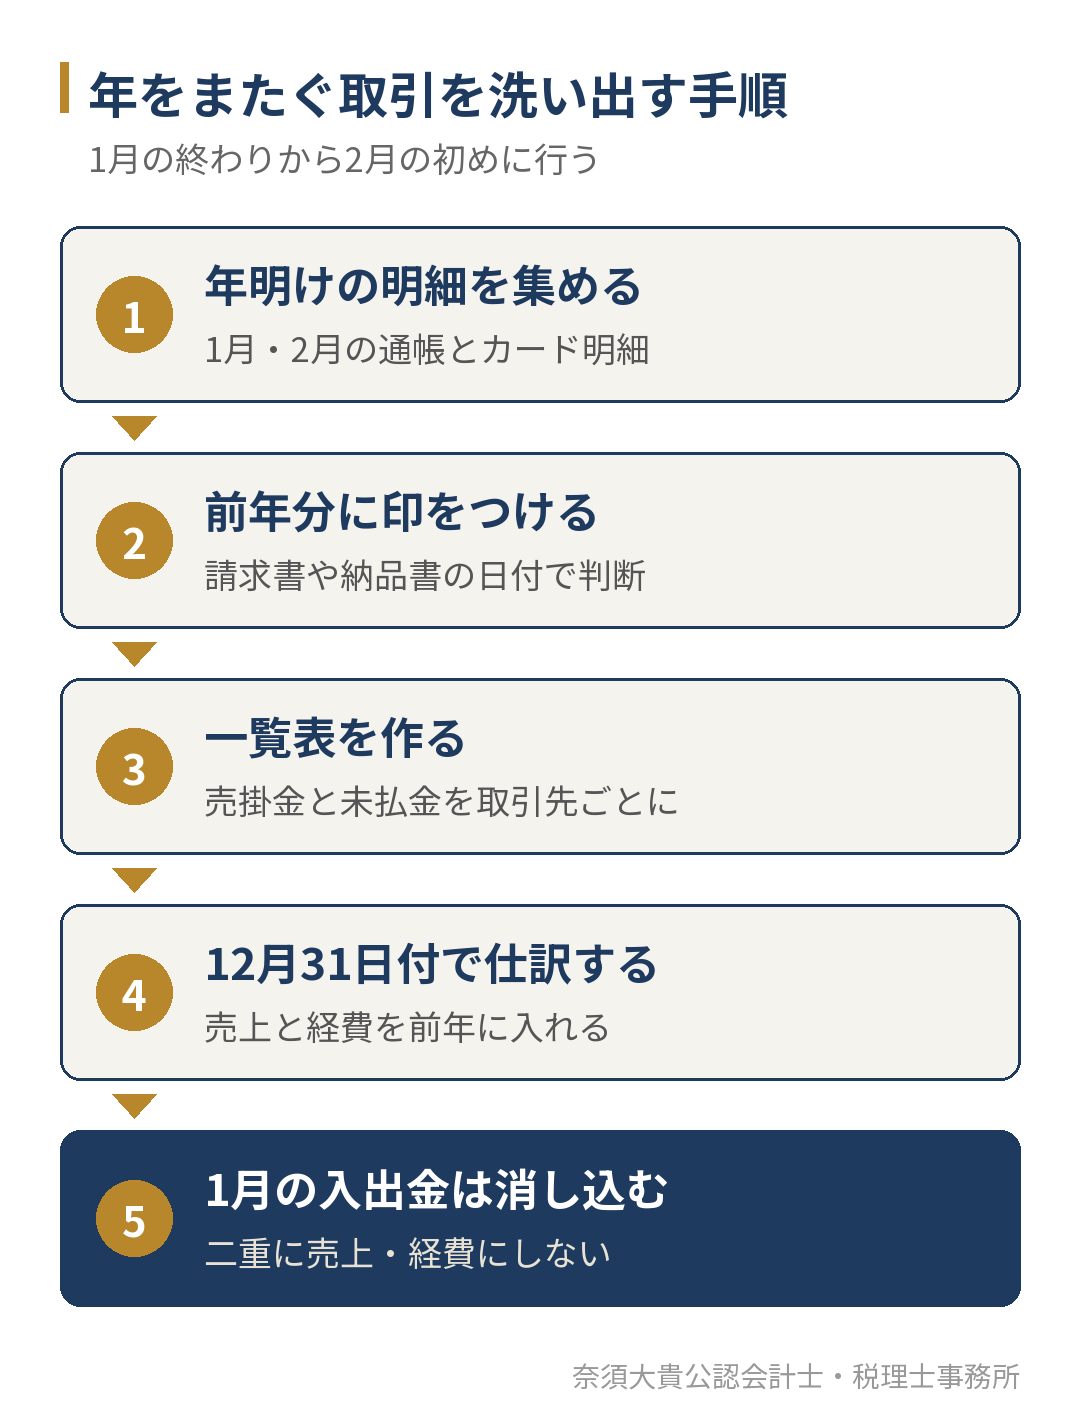
- 1月と2月の通帳、クレジットカードの明細、届いた請求書を集める
- その中から、12月以前の取引の分に印をつける。判断は入出金の日ではなく、請求書や納品書、利用明細の日付で行う
- 印をつけた取引を、売上側(売掛金)と経費側(未払金)に分け、取引先ごとの一覧表にする
- 一覧表の金額で、12月31日付の仕訳を入れ、売上と経費を前年に入れる
- 1月以降の入金や引き落としは、売上や経費ではなく、一覧表の売掛金・未払金を減らす仕訳にする
一覧表は、手順4と手順5の両方で使います。前年の申告で何を売上・経費に入れたかの記録になるため、申告が終わった後も残しておくと、翌年の同じ時期の作業が楽になります。
仕訳の流れ:売上が1月に入金される場合
12月に作業を終えた報酬10万円が、1月に入金される例で見てみます。取引先が源泉徴収をして、1月に差し引かれた額が仮に1万円だったとします。消費税はここでは省いています。
| 日付 | 借方 | 貸方 | 意味 |
|---|---|---|---|
| 12月31日 | 売掛金 10万円 | 売上 10万円 | 12月の年の売上に入れる |
| 1月31日 | 普通預金 9万円、事業主貸 1万円 | 売掛金 10万円 | 入金で売掛金を消す |
売上に入れるのは、源泉徴収で差し引かれる前の10万円です。差し引かれた1万円は所得税の前払いにあたるため、個人事業主の帳簿では事業の経費にせず、事業主貸で処理します。申告では、売上を入れた年の所得税から差し引く額として扱うのが原則です。
注意したいのは、取引先から届く支払調書や支払明細が、実際に支払った年で作られることがある点です。12月分の報酬が翌年の書類に載っていても、売上を入れる年は作業を終えた年です。書類の年に合わせて売上を移さないようにしてください。
仕訳の流れ:経費が1月に支払われる場合
12月に使ったクレジットカードの経費3万円が1月に引き落とされ、12月分の外注費20万円を1月に振り込む例です。
| 日付 | 借方 | 貸方 | 意味 |
|---|---|---|---|
| 12月10日 | 消耗品費 3万円 | 未払金 3万円 | カードを使った日に経費にする |
| 12月31日 | 外注費 20万円 | 未払金 20万円 | 12月に終えた作業の外注費を入れる |
| 1月27日 | 未払金 3万円 | 普通預金 3万円 | カードの引き落としで未払金を消す |
| 1月31日 | 未払金 20万円 | 普通預金 20万円 | 振込で未払金を消す |
会計ソフトでカードの明細を自動で取り込んでいる場合は、利用日で経費が入るため、12月分は自然に前年に入ります。一方で、通帳の引き落としだけを見て記帳していると、1月の引き落としの日に経費が入り、前年の経費から漏れます。自分の帳簿がどちらの方法で入っているかを、まず確かめてください。
仮の数字で、年またぎの処理が所得をどう変えるか
ある個人事業主の1年を、仮の数字で見てみます。1年間の事業の入金は1,180万円で、そのうち60万円は前年12月分の売上が今年1月に入金されたものです。今年12月分の売上80万円は、翌年1月に入金されます。
支払いは1年間で700万円で、そのうち30万円は前年12月分の経費の引き落としです。今年12月分の経費36万円(カード15万円、外注費20万円、通信費1万円)は、翌年1月以降に支払います。
| 項目 | 入金・支払いのまま集計 | 12月で区切って集計 |
|---|---|---|
| 売上 | 1,180万円 | 1,200万円(1,180万円−60万円+80万円) |
| 経費 | 700万円 | 706万円(700万円−30万円+36万円) |
| 所得 | 480万円 | 494万円 |
この例では、入金・支払いのまま集計すると、所得が14万円少なくなります。売上が前の年より伸びている事業ほど、12月分の売上も大きくなるため、このずれは大きくなります。開業した年は前年分の入金がないため、12月分の売上がそのまま漏れることになります。
もう1つ起きやすいのが、二重の計上です。前年の申告で売掛金として60万円を売上に入れたのに、今年1月の入金の日にもう一度売上にすると、同じ60万円が2年続けて売上になります。経費の30万円も同じで、前年に未払金で入れた分を1月の引き落としで再び経費にすると、2年続けて経費になります。手順5の消し込みは、このためにあります。
12か月分そろっているかで、漏れと二重計上を見つける
洗い出しが終わったら、毎月決まって出る経費が、1年でちょうど12か月分になっているかを確かめます。漏れや二重の計上は、この確認でほとんど見つかります。
| 確かめる経費 | 正しい状態 | ずれていたときに疑うこと |
|---|---|---|
| 通信費(携帯・インターネット) | 1月分から12月分までの12か月分 | 11か月分なら12月分の漏れ、13か月分なら前年12月分の重複 |
| 電気代など事務所の光熱費 | 12か月分 | 検針の月と利用の月の取り違え |
| 家賃 | 1月分から12月分までの12か月分 | 前払いの翌年1月分が入っている |
| リース料・サブスクリプション | 契約の月数分 | 年払いと月払いの混在 |
| 外注費(毎月の継続分) | 1月分から12月分まで | 12月分の請求書が届く前に締めた |
売上も、毎月の請求先があれば同じ確かめ方ができます。取引先ごとに、請求書を出した月の数と、売上に入れた月の数が合っているかを見てください。
現金主義の特例を使える個人事業主もいる
小規模な青色申告者は、届出をすれば、入金と支払いの日で売上と経費を計算する「現金主義」を選べます。対象は、前々年の事業所得と不動産所得の合計(青色事業専従者給与を差し引く前の額)が300万円以下の方で、適用を受けたい年の3月15日までに届出を出す必要があります。詳しくは、国税庁の「現金主義による所得計算の特例を受けるための手続」で確かめてください。
届出を出していない場合は、この記事で解説した、取引の中身で年を分ける方法で申告します。青色申告の帳簿や控除の仕組みは、青色申告のメリットとは?白色申告との違いと、青色にした年から毎月やることで解説しています。
売上が1,000万円前後の方は、消費税の判定にも関わる
年をまたぐ売上の扱いは、所得税だけの話ではありません。個人事業主が消費税の申告をする必要があるかどうかは、原則として2年前の課税売上高で判定します。12月分の売上を翌年に入れてしまうと、その年の課税売上高が少なく見え、2年後の判定を誤るおそれがあります。
売上が1,000万円に近い方や、すでに消費税の申告をしている方は、12月分の売上の扱いを特に丁寧に確かめてください。消費税の申告の考え方は、個人事業主の確定申告で消費税はどうする?で解説しています。
年またぎの処理は、毎月の記帳で楽になる
年をまたぐ取引の処理は、12月だけの特別な作業に見えますが、毎月の月末にも同じことが起きています。毎月、売上を請求書の月で入れ、売掛金の残高を通帳と照らし合わせていれば、12月も同じ作業の1回分で済みます。
毎月の数字を締める手順は、月次決算のやり方で解説しています。確定申告の全体の日程は、個人事業主の確定申告はいつまで?で、3月15日から逆算した準備の日程として紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、個人事業主の確定申告のご依頼をお受けしています。資料をお預かりするときには、前年分の通帳やカードの明細に加えて、年明けの1月・2月の明細もお願いし、年をまたぐ売上と経費を一覧にして確かめます。
顧問契約では、毎月の試算表の中で売掛金と未払金の残高を合わせるため、12月だけ特別な作業が増えることはありません。年の途中から所得と納税額の見通しを立て、消費税の判定に関わる売上の動きも一緒に確かめます。支援の内容は税務顧問サービスのページでご案内しています。確定申告をスポットで依頼する場合に渡す資料の一覧は、確定申告を税理士に依頼するなら、いつまでに何を渡す?にまとめています。
一方で、「申告書を作って出すだけを、できるだけ安く頼みたい」という場合には、当事務所は合わない可能性があります。
12月分の売上・経費の扱いに迷っている個人事業主の方へ
12月分の売上や経費は、入金や支払いが1月でも、仕事を終えた年、使った年の売上・経費にするのが原則です。年明けの明細がそろう1月の終わりから2月の初めに一覧表を作り、12月31日付で仕訳を入れ、1月の入出金は消し込みにすれば、漏れと二重の計上を防げます。
「前年の12月分をどう入れたか分からない」「カードの明細と帳簿が合わない」「売上が1,000万円に近く、消費税の判定も気になる」という方は、今の帳簿の状態とあわせてお聞かせください。福岡市南区大橋を拠点に、福岡市全域と、春日市・大野城市・那珂川市・太宰府市・筑紫野市の方のご相談をお受けしています。オンラインでの面談にも対応しています。