
一人親方が払う税金と保険料は、所得税、住民税、個人事業税、国民健康保険料、国民年金保険料の5つが基本で、インボイスの登録をしている場合や売上が一定の規模を超えた場合は、消費税も加わります。これらは払う時期がばらばらで、3月に所得税と消費税が重なり、6月以降は住民税と国民健康保険料が始まり、8月と11月には個人事業税も届きます。1年分をまとめて把握し、毎月決まった額を納税用に取り分けておくことが、一人親方が税金で慌てないためのいちばんの方法です。
この記事では、公認会計士・税理士の奈須大貴が、一人親方が払う税金と保険料の種類、それぞれの払う時期、仮の数字を使った年間の支払いカレンダーと、納税資金の積み立て方を解説します。
一人親方が払う税金と保険料の一覧
会社に雇われていたときは、所得税・住民税・社会保険料が給料から天引きされていました。一人親方として独立すると、これらを自分で計算し、自分で納めることになります。まずは全体を一覧で整理します。
| 種類 | 何をもとに決まるか | 払う時期 | 払う先 |
|---|---|---|---|
| 所得税 | 前の年の所得(確定申告) | 3月15日まで。前の年の税額が一定以上なら7月と11月にも予定納税 | 税務署 |
| 住民税 | 前の年の所得(確定申告の内容が市に伝わる) | 年4回(福岡市の令和8年度は6月30日、8月31日、11月2日、2月1日) | 住んでいる市区町村 |
| 個人事業税 | 前の年の事業の所得 | 原則として8月と11月の2回 | 都道府県 |
| 国民健康保険料 | 前の年の所得と世帯の人数など | 福岡市では6月から3月までの10回が基本 | 住んでいる市区町村 |
| 国民年金保険料 | 所得にかかわらず定額 | 毎月(納付対象月の翌月末日まで) | 日本年金機構 |
| 消費税 | その年の売上と経費(課税事業者の場合) | 3月31日まで | 税務署 |
この表から分かるのは、国民年金と消費税を除くと、どれも「前の年の所得」をもとに決まるということです。独立した1年目は、前の年が会社員だったため住民税や国民健康保険料が給料をもとに計算され、2年目に入ると、一人親方として稼いだ所得をもとにした税金と保険料が一斉に届きます。2年目に「思ったより払うものが多い」と感じる一人親方が多いのは、このためです。
それぞれの税金と保険料の要点
所得税は、1月から12月までの1年間の所得をもとに、翌年の3月15日までに確定申告をして納めます。前の年の所得税が一定額以上になると、その年の7月と11月に、所得税の一部を前払いする予定納税の通知が届きます。
住民税は、確定申告の内容が市区町村に伝わり、6月ごろに納税通知書が届きます。会社員のように給料から天引きされないため、自分で年4回に分けて納めるのが一般的です。福岡市の令和8年度の納期は、福岡市の「令和8年度 市税の納期」で、6月30日、8月31日、11月2日、2月1日と案内されています。
個人事業税は、都道府県に納める税金です。福岡県の「個人の事業税」では、「原則として8月(第1期)及び11月(第2期)の2回に分けて納めることになります。」と案内されています。所得から差し引く事業主控除があるため、所得がそれほど大きくない場合はかからないこともあります。なお、所得税の確定申告書を税務署に出していれば、個人事業税の申告書を別に出す必要はありません。
国民健康保険料は、前の年の所得や世帯の人数をもとに計算されます。福岡市の「国民健康保険料の計算方法」では、6月から3月までの10回に分けて支払う例が示されています。
国民年金保険料は、所得にかかわらず定額です。日本年金機構の「国民年金保険料」では、納付期限は「納付対象月の翌月末日」とされ、まとめて前払いする前納には割引があると案内されています。
消費税は、2年前の売上が1,000万円を超えている場合や、インボイスの登録をしている場合に、申告と納付が必要になります。元請からインボイスの登録を求められて登録した一人親方は、売上の規模が小さくても消費税を納めることになるため、見落とさないようにしましょう。
仮の数字で、1年間の支払いカレンダーをつくる
ここでは、独立して数年が経ち、インボイスの登録もしている一人親方を例に、1年間に払う税金と保険料を月ごとに並べてみます。金額はすべて仮の数字で、実際の税額や保険料は、所得や家族の状況、住んでいる市区町村によって変わります。
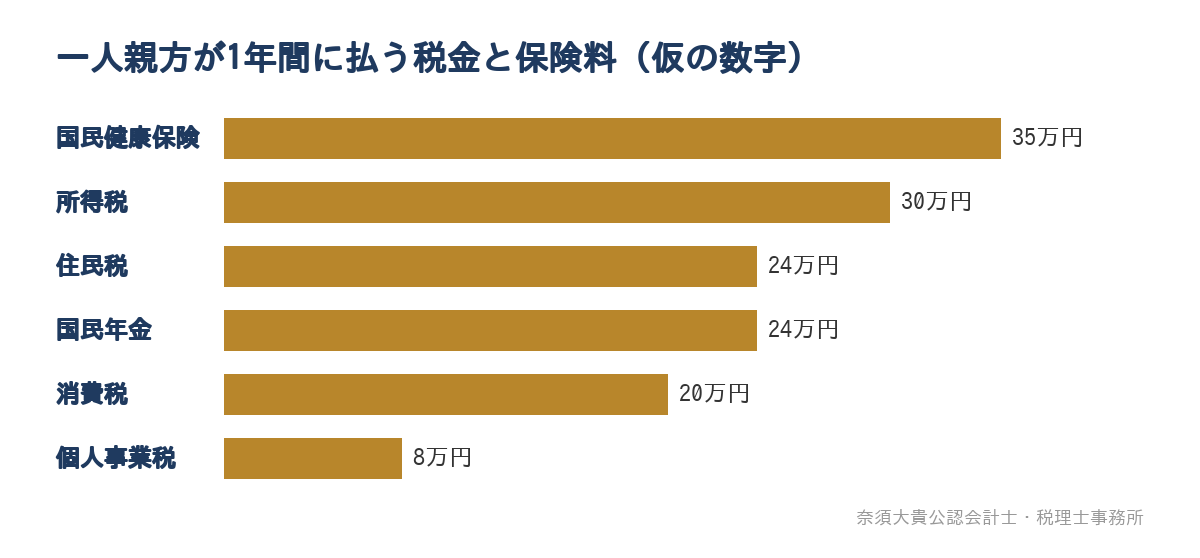
この例の1年間の合計は、141万円です。種類ごとに見ると、国民健康保険料35万円、所得税30万円、住民税24万円、国民年金保険料24万円、消費税20万円、個人事業税8万円となります。これを月ごとに並べると、次のとおりです。
| 月 | 払うもの(仮の数字) | その月の合計 |
|---|---|---|
| 1月 | 国民年金2万円、国民健康保険3.5万円、住民税6万円 | 11.5万円 |
| 2月 | 国民年金2万円、国民健康保険3.5万円 | 5.5万円 |
| 3月 | 国民年金2万円、国民健康保険3.5万円、所得税10万円、消費税20万円 | 35.5万円 |
| 4月 | 国民年金2万円 | 2万円 |
| 5月 | 国民年金2万円 | 2万円 |
| 6月 | 国民年金2万円、国民健康保険3.5万円、住民税6万円 | 11.5万円 |
| 7月 | 国民年金2万円、国民健康保険3.5万円、所得税(予定納税)10万円 | 15.5万円 |
| 8月 | 国民年金2万円、国民健康保険3.5万円、住民税6万円、個人事業税4万円 | 15.5万円 |
| 9月 | 国民年金2万円、国民健康保険3.5万円 | 5.5万円 |
| 10月 | 国民年金2万円、国民健康保険3.5万円、住民税6万円 | 11.5万円 |
| 11月 | 国民年金2万円、国民健康保険3.5万円、所得税(予定納税)10万円、個人事業税4万円 | 19.5万円 |
| 12月 | 国民年金2万円、国民健康保険3.5万円 | 5.5万円 |
| 合計 | 141万円 |
表では分かりやすくするため、住民税を6月・8月・10月・1月の欄に入れています。実際の期限は各月の末日が基本で、曜日の関係で翌月の初めにずれる回があります。また、国民年金は翌月末日までに納めるため、実際に引き落とされる月は1か月ずつ後ろにずれます。
いちばん多い3月は35.5万円、いちばん少ない4月と5月は2万円と、月によって17倍以上の差があります。3月は所得税の確定申告と消費税の納付が重なり、11月は予定納税と個人事業税の第2期が重なります。工事代金の入金が少ない月とこうした月が重なると、手元のお金が足りなくなることがあります。
納税資金は「毎月同じ額」を取り分ける
月ごとの支払いの波をならすには、1年分の合計を12で割った額を、毎月、納税用の口座に移しておく方法が分かりやすく続けやすい方法です。この例では、141万円÷12か月で、毎月およそ12万円を取り分けておけば、3月や11月の大きな支払いにも対応できます。
取り分ける額を決めるときは、前の年に実際に払った税金と保険料を、通知書や通帳から拾い出して合計するのが出発点です。ただし、売上が伸びている年は、翌年の税金と保険料も増えます。前の年の金額だけで決めず、今年の所得の見通しから少し多めに取り分けておくと安心です。
| 積み立ての手順 | すること |
|---|---|
| 1. 前の年の支払いを拾い出す | 通知書と通帳から、税金と保険料の1年分を合計する |
| 2. 今年の見通しを足す | 売上が増えている場合は、増えた分の税金と保険料を見込む |
| 3. 毎月の額を決める | 合計を12で割り、端数を切り上げる |
| 4. 納税用の口座を分ける | 工事代金の入金があったら、決めた額を移す |
| 5. 年の途中で見直す | 夏ごろに上半期の所得を確かめ、取り分ける額を調整する |
納税用の口座を分けておくと、「通帳の残高は多いのに、実は税金の分だった」という勘違いを防げます。特に、材料費や外注費の立て替えが多い一人親方は、口座の残高と使えるお金の差が大きくなりやすいため、取り分けておくことの効果が大きくなります。
一人親方の税金対策で、まず押さえたいこと
税金を少しでも抑えたいと考えたときに、最初に取り組みたいのは、特別な節税策ではなく、次のような基本です。
- 青色申告の承認を受け、帳簿をつけて期限内に申告する
- 材料費、工具、車両費、通信費など、仕事に使った経費の領収書と記録を残す
- 自宅や車を仕事にも使っている場合は、根拠のある割合で家事按分する
- 国民年金や国民健康保険料の支払額を、社会保険料控除として漏れなく申告する
- 小規模企業共済など、所得から差し引ける制度を使うかどうかを検討する
このうち、国民年金と国民健康保険料は経費にはなりませんが、全額が社会保険料控除の対象になります。一方で、個人事業税は事業の経費になります。払う税金と保険料の種類によって、確定申告での扱いが違うことを知っておくと、申告の漏れを防げます。
所得が大きくなり、税金と保険料の負担が重くなってきた場合は、法人にすることも選択肢になります。判断の目安は、一人親方の法人化はいつ?で紹介しています。また、確定申告の進め方そのものは、一人親方の確定申告で詳しく解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、一人親方の確定申告をお受けしています。まずは確定申告だけのスポットでのご依頼として進め、申告の内容をもとに、翌年に届く住民税・個人事業税・国民健康保険料の見込みと、毎月取り分けておきたい額をご説明します。
申告を終えた後は、毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。顧問の形では、毎月の試算表から第2四半期頃に年間の所得の見通しを立て、第3四半期でその精度を上げていくため、予定納税や翌年の税金と保険料を、年の途中から見込めるようになります。報酬は、売上や取引の量、記帳の状態、消費税の申告の有無などで変わるため、状況をお聞きしたうえでご案内します。
一方で、「申告書の作成だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
税金の支払いに追われている一人親方の方へ
一人親方が払う税金と保険料は、所得税、住民税、個人事業税、国民健康保険料、国民年金保険料、場合によって消費税で、払う時期は1年を通してばらばらです。1年分を月ごとに並べ、合計を12で割った額を毎月取り分けておけば、3月や11月の大きな支払いにも慌てずに済みます。まずは、前の年に届いた通知書を集め、1年分の合計を出すことから始めてみてください。
「毎年3月になるとお金が足りなくなる」「来年いくら払うことになるのか分からない」という方は、確定申告の内容をもとに、翌年の税金と保険料の見通しを一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の一人親方のご相談をお受けしており、オンラインでの面談にも対応しています。