
在庫回転率とは、一定期間の売上原価が平均在庫の何倍にあたるかを示す数字で、「売上原価÷平均在庫」で計算します。経営の判断に使うなら、回転率を「在庫が売上原価の何か月分あるか(在庫回転期間)」に直し、在庫に寝ているお金の大きさとして読むのが実務的です。
この記事では、公認会計士・税理士の奈須大貴が、在庫回転率の計算方法と、毎月の試算表で在庫に寝ているお金を確かめる読み方を解説します。
在庫回転率の計算方法
在庫回転率は、金額で計算する方法と、個数で計算する方法があります。会社全体のお金の動きを見るなら、試算表や決算書の数字をそのまま使える金額の計算が向いています。
| 計算するもの | 式 | 読み方 |
|---|---|---|
| 在庫回転率 | 年間の売上原価 ÷ 平均在庫 | 1年で在庫が何回入れ替わったか |
| 平均在庫 | (期首の在庫+期末の在庫)÷ 2 | 1年を通じて持っていた在庫の目安 |
| 在庫回転期間(月) | 12 ÷ 在庫回転率 | 在庫が売上原価の何か月分あるか |
| 在庫回転期間(月)の別の出し方 | 月末の在庫 ÷ 月の売上原価 | 試算表で毎月出すときの形 |
売上原価ではなく売上高で割る計算もあります。売上高には利益が含まれるので、売上原価で割るより回転率が高く出ます。どちらの式でもかまいませんが、前年や前の月と比べるときは、同じ式で計算することが大切です。
計算例:回転率6回は「在庫2か月分」
仮の会社で計算してみます。年間の売上原価が1億2,000万円(月1,000万円)、期首の在庫が1,800万円、期末の在庫が2,200万円とします。
| 項目 | 金額・計算 |
|---|---|
| 年間の売上原価 | 1億2,000万円 |
| 平均在庫 | (1,800万円+2,200万円)÷ 2 = 2,000万円 |
| 在庫回転率 | 1億2,000万円 ÷ 2,000万円 = 6回 |
| 在庫回転期間 | 12か月 ÷ 6回 = 2か月 |
「回転率6回」と聞いても、多いのか少ないのか判断がつきにくいかもしれません。「在庫2か月分」と言い直すと、売上原価の2か月分にあたる2,000万円が、倉庫や店舗に商品として置かれている状態だと分かります。仕入代金を支払った後なら、その2,000万円は預金から出ていったお金です。
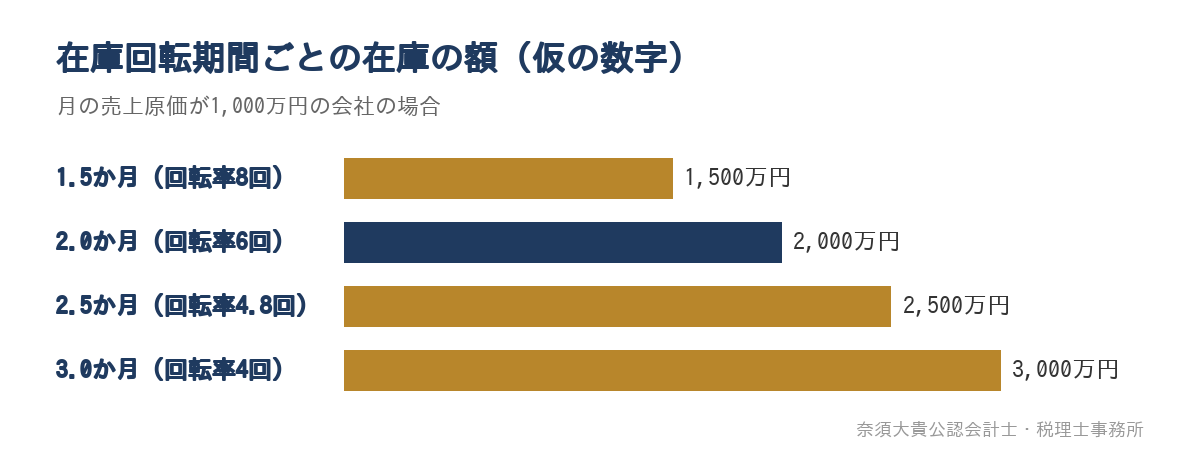
回転期間が0.5か月延びるだけで、この会社では在庫が500万円増えます。在庫に寝るお金の増減は、おおよそ「月の売上原価 × 延びた回転期間」で見積もれます。利益が出ていても預金が増えないとき、その理由が在庫にあることは少なくありません。
期首と期末の平均だけでは、期中の山が見えない
決算書の期首と期末だけで計算すると、期の途中で在庫が大きく膨らんで戻った場合に、その山が見えません。たとえば繁忙期の前に仕入を増やし、ピークには在庫が3,000万円になっていても、期首と期末が2,000万円前後なら回転率は変わらずに見えます。
資金繰りで困るのは、この期中の山の時期です。経営の判断に使うなら、年に1回の計算ではなく、毎月の月末の在庫と、その月の売上原価(または直近12か月の平均)で回転期間を出し、推移で見ることをおすすめします。
試算表の在庫が動いていないと、回転率は出せない
毎月計算するうえで最初の壁になるのが、試算表の在庫です。決算のときだけ実地棚卸をしている会社では、期中の試算表の在庫が期首の金額のまま動いていないことがよくあります。この場合、試算表の売上原価はその月の仕入高と同じになり、在庫回転率も粗利も実態とずれます。
たとえば、仕入が毎月1,050万円、実際に売れた分の原価が毎月1,000万円で、在庫が毎月50万円ずつ増えている会社を考えます。
| 項目 | 試算表(在庫が期首のまま) | 実態(在庫を毎月動かした場合) |
|---|---|---|
| 毎月の売上原価 | 1,050万円 | 1,000万円 |
| 毎月の粗利 | 実態より50万円少ない | 実態どおり |
| 6か月後の粗利の累計 | 実態より300万円少ない | 実態どおり |
| 試算表の在庫 | 期首のまま | 6か月で300万円増えている |
試算表では利益が少なく見え、決算で棚卸をした時点で、少なく見えていた分の利益がまとめて現れます(この例では1年で600万円)。その一方で、預金は在庫に変わった分だけ毎月減っていますが、試算表の在庫が動いていないので、その理由が数字に出てきません。決算の直前になって利益と納税額が想定より大きいと分かり、慌てることになりやすい状態です。逆に在庫が減っている会社では、試算表の利益が実態より多く見えます。
月末の在庫を試算表に入れる方法は、会社の規模や品目の数に合わせて選びます。
| やり方 | 向いている会社 | 気をつけること |
|---|---|---|
| 毎月、実地で数える | 品目が少ない会社 | 数える日と担当を決めておく |
| 金額の大きい品目だけ毎月数え、残りは四半期ごとに数える | 品目が多い会社 | どの品目を毎月数えるかを決めて固定する |
| 販売管理や在庫管理のシステムの帳簿在庫を使う | 入出庫をシステムで管理している会社 | 期末の実地棚卸との差を確かめ、差が大きければ原因を探す |
| 直近の粗利率から月末の在庫を見積もる | 数える体制が整うまでのつなぎ | 粗利率が変わると狂う。決算では必ず実地棚卸で確定する |
どの方法でも、在庫の単価(何円で数えるか)を決算と同じ考え方にそろえておくと、決算のときに大きな差が出にくくなります。
会社全体より、商品群ごとに出す
会社全体の回転期間が同じでも、中身はさまざまです。商品群(カテゴリー、仕入先、取引先など、管理しやすい単位)ごとに分けると、どこにお金が寝ているかが分かります。月の売上原価1,000万円、在庫2,000万円の会社を4つの群に分けた例です。
| 商品群 | 月の売上原価 | 月末の在庫 | 在庫回転期間 | 在庫の割合 |
|---|---|---|---|---|
| A群 | 500万円 | 500万円 | 1.0か月 | 25% |
| B群 | 300万円 | 600万円 | 2.0か月 | 30% |
| C群 | 150万円 | 600万円 | 4.0か月 | 30% |
| D群 | 50万円 | 300万円 | 6.0か月 | 15% |
| 合計 | 1,000万円 | 2,000万円 | 2.0か月 | 100% |
C群とD群は、売上原価では全体の2割しかないのに、在庫では45%(900万円)を占めています。仮にこの2つの群の回転期間を2か月まで縮められれば、在庫は900万円から400万円になり、500万円のお金が手元に戻ります。会社全体の「2か月分」という数字だけを見ていると、この偏りには気づけません。
回転期間が延びたときに確かめる順番
回転期間の推移を毎月見ていると、延びる月が出てきます。そのときは、すぐに「在庫を減らす」と決める前に、延びた理由を分けることが大切です。理由によって、打つ手が逆になることもあるからです。
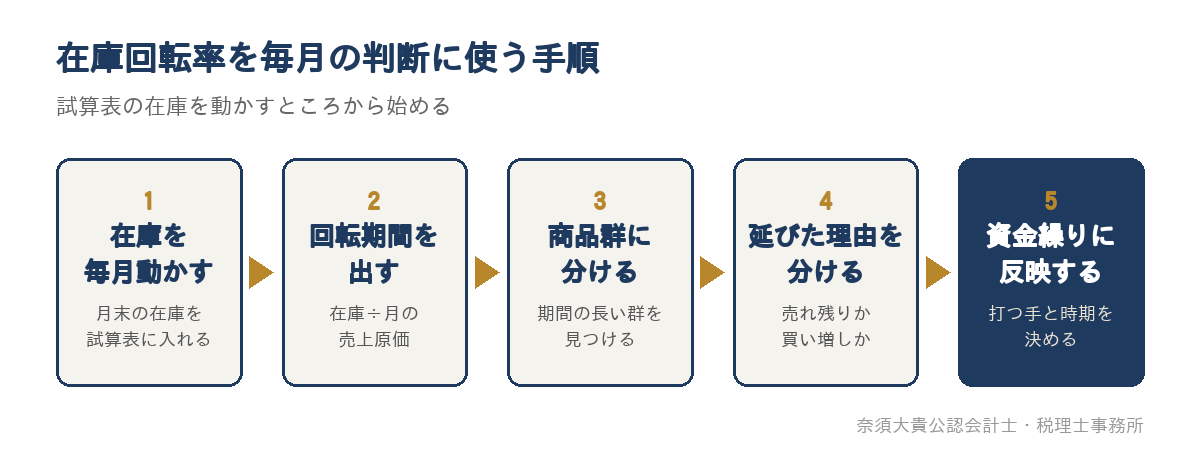
| 延びた理由 | 見分け方 | 打つ手の例 |
|---|---|---|
| 売れ残り・動かない品目 | 最後に出荷した日が古い品目に在庫が残っている | 値下げ、処分、仕入先との返品の交渉。処分の時期と会計の扱いは決算の前に税理士と確かめる |
| 値上がり前の買いだめ | 仕入単価が上がる前の月に仕入が増えている | いつまでに売り切るかを決め、その間の資金を資金繰り表に入れる |
| 欠品を恐れた積み増し | 売れ筋の群で在庫が増えている | 発注するタイミングと1回の発注量を見直す |
| 売上の落ち込み | 在庫の額は変わらず、売上原価が減っている | 売上の見込みに合わせて仕入を絞る |
| 数え方や単価の誤り | 月末の在庫が前月から急に動いた | 棚卸の範囲と単価の付け方を確かめる |
値上がり前の買いだめのように、回転期間が延びても理にかなっている場合もあります。大切なのは、延びたことを意図して選んだのか、気づかないうちに延びたのかを区別し、意図したものなら「いつ元に戻るか」と「その間のお金」を決めておくことです。
回転率は高ければよいわけではない
在庫回転率は高いほど在庫に寝るお金は少なくなりますが、高すぎると欠品が増え、売る機会を逃します。まとめて仕入れることで単価を下げている場合は、回転率を上げると粗利が下がることもあります。
そのため、回転期間の目標は業種の平均から決めるより、自社の数字から決めるほうが実務的です。たとえば「欠品が出なかった月の回転期間」や「仕入先の納期から逆算して必要な在庫の月数」を目安にし、それより長い群から見直していきます。
資金繰り表につなげる
在庫回転期間は、資金繰り表と組み合わせると打つ手が具体的になります。回転期間が延びると在庫が増え、仕入代金の支払いが先に出ていくため、売上が入ってくる前に預金が減ります。逆に回転期間を縮めると、その分のお金が戻ってきます。
資金繰り表には、商品群ごとの「いつまでに、どの水準まで在庫を戻すか」を入れておくと、在庫の見直しで戻るお金と、その間に足りなくなるお金が月ごとに見えます。足りない期間があるなら、借入を相談する時期と金額も、この表から決められます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、在庫を持つ会社の月次決算で、まず月末の在庫を試算表に入れる方法を経営者と一緒に決めます。数える品目、数える日、帳簿在庫の使い方を決めると、毎月の粗利と在庫回転期間が実態に近い数字で見られるようになります。試算表の読み方の基本は、試算表の見方の記事で紹介しています。
毎月の面談では、会社全体と商品群ごとの回転期間の推移を確かめ、延びた群があれば理由を一緒に分けます。在庫の増減は利益にも預金にも影響するので、第2四半期頃からはその年の利益と納税額の見通しにも反映し、第3四半期で精度を高めて決算に備えます。資金繰り表や融資の相談まで含めて数字を一緒に見る財務コンサルの進め方は、財務コンサルとはの記事と税務顧問のページで紹介しています。
在庫とお金の動きを毎月つかみたい方へ
在庫回転率は、計算式よりも、毎月の試算表で在庫を動かせるかどうかで役に立つかが決まります。決算のときにしか在庫が分からない、利益は出ているのに預金が増えない、と感じている方は、今の試算表と在庫の数え方をお持ちのうえでご相談ください。