
決算の着地見込みとは、事業年度の途中で、期末の売上、利益、納税額がいくらになるかを見通した数字のことです。期首からの実績に、残りの月の見込みと、決算のときにまとめて計上するもの(減価償却費や在庫の調整など)を足して作ります。
この記事では、公認会計士・税理士の奈須大貴が、決算の着地見込みの作り方を仮の数字で解説します。見込みを使って決算前に決めておくことと、実績との差を振り返る方法も紹介します。
「着地見込み」には2つの意味がある
「着地見込み」や「着地予想」という言葉は、営業の現場では、月末や四半期末の売上がいくらになるかの予測を指して使われることが多い言葉です。一方で、経営者が決算の前に知りたいのは、売上だけでなく、利益と納税額がいくらになるかです。この記事で扱うのは、後者の決算の着地見込みです。
| 項目 | 営業の売上の着地見込み | 決算の着地見込み |
|---|---|---|
| 見通す数字 | 売上、受注 | 売上、粗利、販管費、利益、納税額 |
| 見通す期間 | 月末や四半期末 | 事業年度の末(決算) |
| 主なもとになる資料 | 商談の一覧、受注の確度 | 月次の試算表、前年の数字、決まっている支出や入金の予定 |
| 主な使い道 | 営業の目標に届くかの管理 | 納税資金の準備、設備投資や役員報酬の判断、金融機関への説明 |
決算の着地見込みは、売上の見込みを土台にしますが、それに原価、販管費、決算で計上するもの、税金を重ねて、会社に残るお金まで見通すところが違います。納税予測とも呼ばれ、決算の直前になって「こんなに税金がかかるとは思わなかった」とならないための準備です。
着地見込みは、第2四半期から作り、第3四半期で精度を高める
着地見込みは、決算の直前に1回だけ作るものではありません。早すぎると見込みの部分が大きくて当てになりませんし、遅すぎると見込みが分かっても打てる手が残っていません。当事務所では、第2四半期頃から最初の見通しを立て、第3四半期で精度を高めて決算に備えています。
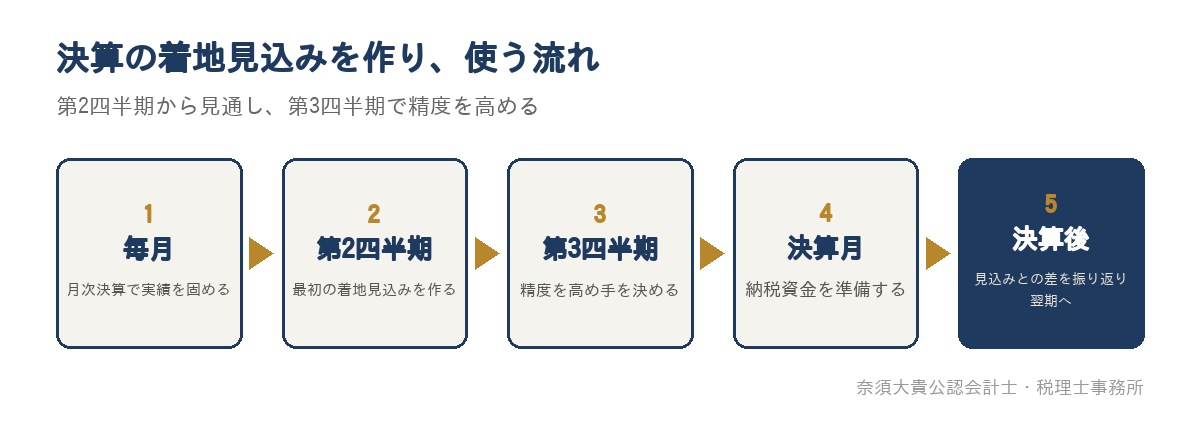
| 時期(3月決算の場合) | 実績と見込みの割合 | この時期にすること |
|---|---|---|
| 毎月(4月〜) | — | 月次決算で、その月までの実績を固める |
| 第2四半期の末(9月末の試算表) | 実績6か月 + 見込み6か月 | 最初の着地見込みを作り、利益と納税額の大まかな水準をつかむ |
| 第3四半期の末(12月末の試算表) | 実績9か月 + 見込み3か月 | 見込みの精度を高め、設備投資や翌期の役員報酬など、決算前に決めることを決める |
| 決算月(3月) | 実績11か月 + 見込み1か月 | 最終の確認をし、納税資金を準備する |
| 決算の後 | 実績12か月 | 見込みと実績の差を振り返り、翌期の計画と見込みの作り方に返す |
第3四半期の末には、残りが3か月になり、見込みの部分が小さくなるため、数字の精度が上がります。それでいて決算まで3か月あるので、設備の発注や納税資金の準備など、時間のかかる手もまだ打てます。この時期が、着地見込みをいちばん判断に使いやすい時期です。
着地見込みを作る4つの材料
着地見込みは、次の4つの材料を足し合わせて作ります。
| 材料 | 中身 | 確かめる資料 |
|---|---|---|
| 1.期首からの実績 | その月までの売上、原価、販管費 | 月次決算を終えた試算表 |
| 2.残りの月の見込み | 残りの月の売上と、それに応じた原価、毎月かかる販管費 | 前年の同じ月の数字、受注残、季節ごとの売上の動き |
| 3.決まっている大きな支出や入金 | 修繕、昇給、賞与、大口の案件の売上、保険の解約など | 社内の予定、契約書、見積書 |
| 4.決算で計上するもの | 減価償却費、期末の在庫の調整、未払の費用や未収の売上など | 固定資産の台帳、在庫の一覧、前期の決算の内容 |
残りの月は、前年の同じ月を手がかりに見込む
いちばん多い間違いは、ここまでの実績を月数で割り、残りの月数を掛けて見込みを作ることです。売上に季節の波がある会社では、上半期と下半期で売上が大きく違うため、この方法では見込みが大きくずれます。
残りの月の売上は、前年の同じ月の実績をもとに、今年の受注の状況や値上げの影響を加えて見込みます。原価は、直近の粗利率を使って売上から計算し、販管費は毎月の金額に、決まっている増減を足して見込みます。
決算で計上するものを忘れない
月次の試算表には、決算のときにまとめて計上するものが入っていないことがあります。これを見込みに入れ忘れると、着地見込みの利益が実際より高く出ます。
| 決算で計上するもの | 着地見込みへの入れ方 |
|---|---|
| 減価償却費 | 月次で計上していなければ、固定資産の台帳から1年分の見込み額を入れる。期中に買う予定の設備の分も加える |
| 賞与 | 支給の予定額を、支給する月の見込みに入れる |
| 期末の在庫の調整 | 在庫が前期末より増えるか減るかを見込み、原価に反映する。在庫が減れば、その分だけ原価が増える |
| 未払の費用、未収の売上 | 期末をまたぐ取引の分を、どちらの期に入れるかを確かめる |
月次決算で賞与や減価償却費を毎月ならして計上している会社なら、この調整は小さくなります。毎月の試算表の見方は、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。
計算例:3月決算の会社が9月末の試算表で作る着地見込み
仮の数字で、3月決算の会社が、9月末(第2四半期の末)の試算表をもとに着地見込みを作ってみます。この会社は、前年の下半期の売上が上半期より1割近く少なく、月次の試算表では減価償却費を計上していません。期末の在庫は前期末より100万円減る見込みです。
| 項目 | 4〜9月の実績 | 10〜3月の見込み | 決算で計上するもの | 着地見込み |
|---|---|---|---|---|
| 売上高 | 9,000万円 | 8,400万円 | — | 1億7,400万円 |
| 売上原価 | 5,400万円 | 5,040万円 | 100万円(在庫の減少) | 1億540万円 |
| 粗利 | 3,600万円 | 3,360万円 | −100万円 | 6,860万円 |
| 販管費(賞与と減価償却費を除く) | 2,700万円 | 2,800万円 | — | 5,500万円 |
| 賞与 | 300万円(7月) | 300万円(12月) | — | 600万円 |
| 減価償却費 | 0円 | 0円 | 360万円 | 360万円 |
| 営業利益 | 600万円 | 260万円 | −460万円 | 400万円 |
| 支払利息 | 40万円 | 40万円 | — | 80万円 |
| 税引前の利益 | 560万円 | 220万円 | −460万円 | 320万円 |
残りの月の売上は、前年の下半期の動きから8,400万円と見込み、原価は上半期と同じ60%で計算しています。販管費の見込みには、2月に予定している修繕100万円を入れています。
ここで、上半期の税引前の利益560万円を2倍にして「今年は1,120万円くらい」と考えると、着地見込みの320万円と800万円も違ってしまいます。下半期の売上が少ないこと、12月に賞与があること、決算で減価償却費と在庫の調整が入ることを、すべて見落とすからです。
納税額の見込みは、ここでは仮に利益の30%として、320万円 × 30% = 96万円とします。この30%は計算を分かりやすくするための仮の割合で、実際の税率ではありません。実際の納税額は、会社の所得や地域、税額控除の有無などによって変わるため、税理士と一緒に計算します。消費税の納税額も、決算の後に納めるお金として合わせて見込んでおきます。
着地見込みから決めること
着地見込みは、作ることが目的ではありません。決算の前に、見込みを使って次のことを決めます。
| 決めること | 着地見込みで確かめること | 気をつけること |
|---|---|---|
| 納税資金の準備 | 法人税などと消費税の納税額の見込みと、納める時期の預金残高 | 納税の時期に賞与や借入金の返済が重ならないか、資金繰り表で確かめる |
| 設備投資の時期 | 投資をした場合の減価償却費と利益、返済の元手 | 設備の代金は全額その時に出ていくが、その期の費用になるのは一部だけ |
| 翌期の役員報酬 | 今期の着地見込みと、翌期に見込める利益の水準 | 期の途中で変えられる場面は限られるため、翌期の期首から3か月以内の改定に向けて考える |
| 借入の相談 | 着地見込みの利益と、返済の元手 | 金融機関には、見込みの根拠も合わせて説明する |
役員報酬は、翌期に向けて判断する
役員報酬は、毎月同じ額を支給する定期同額給与であれば法人の費用(損金)にできますが、額を改定しても定期同額給与として扱われるのは、原則として事業年度の開始から3か月以内に行う改定などに限られます。期の途中で役職や職務の内容が大きく変わった場合や、経営の状況が著しく悪化した場合の減額は例外ですが、一時的な資金繰りの都合や、業績の目標に届かなかったことだけでは認められません(国税庁 No.5211 役員に対する給与(平成29年4月1日以後支給決議分))。
そのため、着地見込みで「今期は利益が想定より多い」と分かっても、期の途中で役員報酬を増やすと、原則として増やした分は費用(損金)になりません。第3四半期の着地見込みは、今期の対策よりも、翌期の役員報酬をいくらにするかを決める材料として使います。今期と翌期の利益の見込みを並べて、会社と役員個人のどちらにお金を残すかを考えます。
決算前の節税は「手元のお金が減る」ことを前提に考える
着地見込みで利益が多いと分かると、決算の前に費用を増やして税金を減らしたくなります。しかし、税金を減らすための支出は、その分だけ手元のお金を減らします。上の会社で、必要のない支出を100万円増やした場合を、同じ仮の割合で計算してみます。
| 項目 | 支出をしない場合 | 100万円を支出した場合 | 差 |
|---|---|---|---|
| 税引前の利益 | 320万円 | 220万円 | −100万円 |
| 税金(仮に利益の30%) | 96万円 | 66万円 | −30万円 |
| 税金を払った後に残るお金 | 224万円 | 154万円 | −70万円 |
税金は30万円減りますが、手元のお金は70万円減ります。決算前の支出は、「もともと必要で、時期を早めるだけのものか」を基準に考えることが大切です。翌期に予定していた備品の購入や修繕を前倒しするなら意味がありますが、税金を減らすこと自体を目的にした支出は、会社に残るお金を減らします。
見込みと実績の差を振り返る
決算が終わったら、着地見込みと実際の決算の数字を並べ、差が出た理由を確かめます。差の理由が分かると、翌期の見込みの作り方を直せるため、見込みの精度が年々上がります。上の会社の、9月末の着地見込みと実際の決算を比べてみます。
| 項目 | 9月末の着地見込み | 実際の決算 | 差 | 主な理由 |
|---|---|---|---|---|
| 売上高 | 1億7,400万円 | 1億7,900万円 | +500万円 | 翌期に予定していた大口の案件が、3月に前倒しで完了した |
| 粗利 | 6,860万円(約39.4%) | 6,980万円(約39.0%) | +120万円 | 売上は増えたが、材料価格の上昇を販売価格に反映するのが遅れた |
| 販管費(賞与と減価償却費を含む) | 6,460万円 | 6,560万円 | +100万円 | 予定外の設備の修理があった |
| 営業利益 | 400万円 | 420万円 | +20万円 | |
| 税引前の利益 | 320万円 | 340万円 | +20万円 |
税引前の利益の差は20万円と小さく、着地見込みとしては十分に使える精度でした。それでも中身を見ると、売上の増加と粗利率の低下、予定外の修理が重なっています。粗利率の低下は、翌期の値上げを考える材料になります。売上、粗利率、販管費に分けて利益の増減を確かめる方法は、粗利と営業利益の違いは?2つの差の読み方と、利益が減った原因の分け方で紹介しています。
振り返りでは、差の金額よりも、「見込みのどの材料がずれたか」を確かめます。毎年同じ材料でずれているなら、その材料の見込み方を直します。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では月次決算を行い、毎月の試算表をもとに、売上や利益が計画どおりか、現預金や資金繰りに問題がないかを、経営者と一緒に確認しています。
年間の利益と納税額は、この記事で紹介した流れのとおり、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。着地見込みをもとに、納税資金の準備、設備投資の時期、翌期の役員報酬、金融機関への説明を経営者と一緒に考えることは、当事務所の財務コンサルの中心です。財務コンサルで毎月行うことは、財務コンサルとは?税務顧問との違いと、中小企業で毎月行うことで解説しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
決算の前に、利益と納税額を知りたい方へ
決算の着地見込みは、期首からの実績に、残りの月の見込み、決まっている大きな支出や入金、決算で計上するものを足して作ります。第2四半期に最初の見込みを作り、第3四半期で精度を高めれば、納税資金の準備や設備投資、翌期の役員報酬を、決算の前に落ち着いて判断できます。
「毎年、決算の直前まで納税額が分からない」「今期の利益の着地を見通して、決算前に打てる手を考えたい」という方は、直近の試算表をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。