建設業の資金繰りは、材料費や外注費、職人の給与を先に支払い、工事代金は後から受け取るという「時期のずれ」をどう埋めるかで決まります。ずれの大きさは、請負金額や利益の大きさよりも、前払金・中間金・出来高払い・完成後一括といった入金条件と、外注先や材料の仕入先への支払条件の組み合わせで大きく変わります。
この記事では、公認会計士・税理士の奈須大貴が、条件の組み合わせで必要な運転資金がどう変わるかを仮の数字で比べ、会社全体の資金繰り表の作り方と、足りない月が見えたときに打てる手を解説します。
建設業の資金繰りが苦しくなりやすい理由
建設業の資金繰りが難しいと言われる理由は、多くの解説で共通しています。主なものを整理すると次のとおりです。
| 理由 | 資金繰りへの影響 |
|---|---|
| 支払いが先に来る | 着工してすぐに材料費や外注費、職人の給与の支払いが始まり、入金より先にお金が出ていく |
| 工期が長い | 着工から完成、請求、入金までに数か月かかり、その間ずっと立て替えが続く |
| 入金の方法が多様 | 手形や電子記録債権(でんさい)で受け取ると、期日まで現金にならない |
| 工事が重なる | 複数の工事の立て替えが同じ時期に重なると、1本ずつなら足りるお金が足りなくなる |
| 利益と現金がずれる | 完成した月にまとめて売上が計上されるため、試算表の利益と手元のお金の動きが一致しない |
どれも正しいのですが、「だから資金調達を」と結論を急ぐ前に、自社の工事の入金条件と支払条件を並べてみることが大切です。同じ請負金額、同じ粗利の工事でも、条件の組み合わせだけで、必要な運転資金が10倍以上変わることがあるからです。
入金条件で、必要な運転資金はどう変わるか
次の工事を例に、入金条件だけを変えて比べてみます。消費税は除き、数字は単純にしています。
- 請負金額2,000万円、原価1,700万円、粗利300万円、工期4か月
- 自社の職人の給与は毎月100万円で、その月のうちに支払う
- 材料費と外注費は、1か月目200万円、2か月目400万円、3か月目400万円、4か月目300万円で、それぞれ翌月末に支払う
この条件では、お金が出ていくのは1か月目100万円、2か月目300万円、3か月目500万円、4か月目500万円、5か月目300万円で、合計1,700万円です。ここに5つの入金条件を当てはめ、月末の時点で会社がその工事のために立て替えている額を計算すると、次のようになります。
| 入金条件 | 入金の時期 | 最も多く立て替える額 | 立て替えがなくなる月 |
|---|---|---|---|
| ① 出来高払い(毎月の出来高を翌月末に入金) | 2〜5か月目に、350・600・600・450万円 | 100万円(1か月目) | 3か月目 |
| ② 契約時2割・中間3割・完成後5割 | 1か月目400万円、3か月目600万円、5か月目1,000万円 | 400万円(4か月目) | 5か月目 |
| ③ 前払金4割+完成後に残り6割 | 1か月目800万円、5か月目1,200万円 | 600万円(4か月目) | 5か月目 |
| ④ 完成後に一括(翌月末に現金) | 5か月目2,000万円 | 1,400万円(4か月目) | 5か月目 |
| ⑤ 完成後に一括(でんさいで受け取り、期日は3か月後) | 8か月目2,000万円 | 1,700万円(5〜7か月目) | 8か月目 |
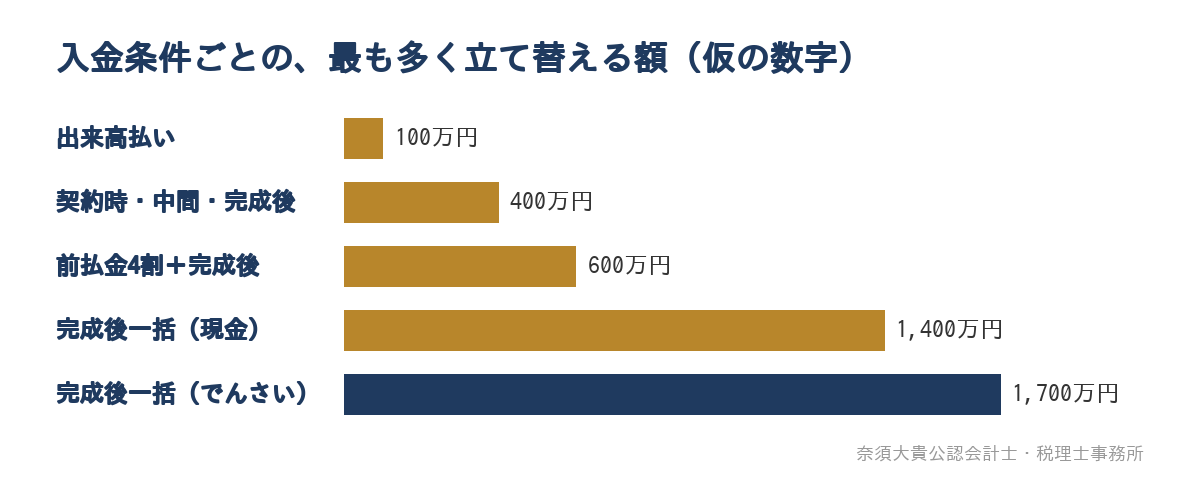
たとえば④の完成後一括では、4か月目の月末までに出ていくお金は100万+300万+500万+500万円で1,400万円、入金はまだありません。③の前払金4割なら、1か月目に800万円が入るため、4か月目の立て替えは1,400万円−800万円で600万円にとどまります。
どの条件でも、最後に残る粗利は同じ300万円です。違うのは、その300万円を手にするまでに、会社が一時的に何百万円を用意しておく必要があるかです。⑤のように手形やでんさいで受け取る場合は、立て替えの額が大きいうえに、その状態が3か月長く続きます。期日の前に割り引いて現金にすることもできますが、その分の費用がかかり、受け取る額は減ります。
支払条件でも、立て替えの額は変わる
同じ④の完成後一括の工事で、材料費と外注費の支払いの時期だけを変えると、最も多く立て替える額は次のように変わります。
| 材料費と外注費の支払い | 最も多く立て替える額 |
|---|---|
| その月の末に支払う | 1,700万円 |
| 翌月末に支払う(上の例) | 1,400万円 |
| 翌々月末に支払う | 1,000万円 |
入金が遅い工事ほど、支払いの時期との差が資金繰りに響きます。ただし、外注先への支払いを遅らせて資金を作るという考え方には注意が必要です。この点は、後の「打てる手」で触れます。
受注が増える時期ほど、お金が足りなくなる理由
建設会社の資金繰りで見落とされやすいのが、受注が増えた時期の不足です。上の④の工事(完成後一括)を、1か月ずつずらして何本か着工した場合を比べます。
| 同時に進む工事 | 粗利の合計 | 最も多く立て替える額 | その時期 |
|---|---|---|---|
| 1本 | 300万円 | 1,400万円 | 4か月目 |
| 2本(1か月ずらして着工) | 600万円 | 2,300万円 | 4か月目 |
| 3本(1か月ずつずらして着工) | 900万円 | 2,700万円 | 4か月目 |
工事が3本になると、粗利は3倍の900万円になりますが、その前に最大2,700万円を立て替える必要があります。受注が好調なときほど、1本目の入金が入る前に2本目、3本目の支払いが始まり、立て替えが積み上がるからです。
「仕事は増えているのに、お金が足りない」という状態は、経営がうまくいっていないから起きるとは限りません。売上が伸びる時期には、伸びた分だけ運転資金も必要になります。大きな工事や工事の重なりが決まった時点で、何か月後にいくら足りなくなるかを確かめておくと、慌てずに手を打てます。
建設業向けの資金繰り表の作り方
建設業の資金繰り表は、会社全体の入金と支払いを、工事ごとの予定から組み立てるのが基本です。過去の預金の動きを並べるだけでは、これから始まる工事の支払いや、条件の違う入金を見通せないためです。作る順番は次のとおりです。
- 進行中の工事と、受注が決まった工事を一覧にする(請負金額、工期、入金条件)
- 工事ごとに、入金の予定を月別に書く(前払金、中間金、出来高、完成後の入金、手形やでんさいの期日)
- 工事ごとに、支払いの予定を月別に書く(外注先や仕入先の締め日と支払日、自社の職人の給与)
- 工事に結びつかない支払いを書く(事務所の経費、役員報酬、借入金の返済、税金や社会保険料の納付)
- 月別に合計し、月末の預金残高を出す
- 毎月、実績と入れ替え、少なくとも3〜6か月先まで更新する
工事ごとの入出金を1本の表にまとめると、次のようになります。月初の預金残高を1,000万円とし、上の④の条件の工事Xと、③の条件(前払金4割)の工事Yが2か月ずれて進む例です。事務所の経費と役員報酬は毎月150万円、借入金の返済は毎月50万円としています。
| 月 | 工事からの入金 | 工事の支払い | 工事以外の支払い | 返済 | 月末残高 |
|---|---|---|---|---|---|
| 4月 | 0 | 100万円 | 150万円 | 50万円 | 700万円 |
| 5月 | 0 | 300万円 | 150万円 | 50万円 | 200万円 |
| 6月 | 800万円(工事Yの前払金) | 600万円 | 150万円 | 50万円 | 200万円 |
| 7月 | 0 | 800万円 | 150万円 | 50万円 | −800万円 |
| 8月 | 2,000万円(工事Xの入金) | 800万円 | 150万円 | 50万円 | 200万円 |
| 9月 | 0 | 500万円 | 150万円 | 50万円 | −500万円 |
この表を4月の時点で作っておけば、7月に800万円、9月に500万円足りなくなることが3か月前に分かります。2本の工事はどちらも黒字で、10月には工事Yの残金1,200万円が入る予定ですが、その途中で残高がマイナスになる月があるわけです。
作るときの注意点は3つです。1つ目は、入金は「請求した月」ではなく「お金が入る月」に書くことです。2つ目は、手形やでんさいは受け取った月ではなく期日の月に書き、割り引く予定があれば割り引く月と手数料を書くことです。3つ目は、消費税や法人税、賞与のように、毎月ではない大きな支払いを書き漏らさないことです。
足りない月が見えたときに打てる手
資金繰り表で足りない月が見えたら、その月の何か月前かによって、打てる手が変わります。主なものを、早めに打つほど効く順に並べます。
| 打てる手 | 内容 | 気をつけること |
|---|---|---|
| 契約時に支払条件を交渉する | 民間工事では、前払金や中間金、出来高払いを請負契約に入れられないか相談する | 受注の後では変えにくい。見積の段階で条件も一緒に提示する |
| 公共工事の前払金を使う | 前払金保証を付けて、請負代金の一定割合を着工前に受け取る | 前払金は専用の口座に入り、その工事の費用にしか使えない |
| 工事の着工時期を調整する | 大きな工事どうしの支払いが同じ月に重ならないよう、着工の時期を相談する | 発注者の都合もあるため、受注の前に検討する |
| つなぎの融資や当座貸越 | 工事の入金で返す前提の短期の借入や、借入枠の範囲で借りて返せる当座貸越を、金融機関に相談する | 実行されるかは金融機関の判断。足りなくなる直前ではなく、数か月前に相談する |
| 支払いの締め日と支払日をそろえる | 外注先や仕入先への支払日を、自社の主な入金日の後に来るよう整理する | 外注先への支払いを一方的に遅らせることはしない |
公共工事の前払金と、前払金保証制度
国や地方公共団体の公共工事では、保証事業会社の前払金保証を付けることで、着工前に請負代金の一定割合を受け取れる仕組みがあります。国土交通省関東地方整備局の「資金繰り対策」のページでは、前払金を請負代金の40%とし、工期の半ばで20%を追加する中間前払金を合わせて6割になると説明しています。発注者によっては、前払金に上限を設けている場合があります。
前払金保証を行う保証事業会社の1つである西日本建設業保証株式会社の「前払金保証」の説明によると、前払金は材料費、労務費、機械器具の賃借料など、その工事に必要な費用に充てることが定められています。ほかの工事の支払いや会社全体の運転資金には回せないため、資金繰り表では、前払金をその工事の支払いに対応させて書きます。
公共工事を元請で受けている中小・中堅の建設会社向けには、工事の出来高に応じて資金を借りられる出来高融資制度もあります。対象や手続きは、一般財団法人建設業振興基金の「出来高融資制度」のページで確かめてください。
外注先への支払条件は、建設業法のルールの範囲で考える
元請として外注先(下請)に支払う立場では、支払いの時期に建設業法のルールがあります。建設業法の第24条の3では、元請が出来高払いや完成後の支払いを受けたときは、下請の施工した部分に相当する代金を、受け取った日から1か月以内のできる限り短い期間内に支払うことが定められています。同じ条文で、前払金を受けたときは、下請にも着手に必要な費用を前払金として支払うよう適切な配慮をすることが求められています。
特定建設業者には、第24条の6で支払期日や、割引を受けにくい手形を交付しないことなどの定めもあります。外注先の支払条件を見直すときは、遅らせる方向ではなく、締め日と支払日を自社の入金の流れとそろえ、無理のない形にすることを考えます。
金融機関に相談するときに用意する資料
足りない月が見えて金融機関に相談するときは、「いつ、いくら足りなくなり、どの工事の入金で返すのか」を数字で説明できるようにしておきます。建設業の場合に用意したい資料は次のとおりです。
| 資料 | 示すこと |
|---|---|
| 直近の決算書(2〜3期分) | 会社の利益と財産の状態。建設業では未成工事支出金や未成工事受入金の大きさも見られる |
| 直近の月次試算表 | 決算の後、今期の業績がどうなっているか |
| 月別の資金繰り表(6〜12か月) | いつ、いくら足りなくなるか。借りた後に返せるか |
| 受注している工事の一覧 | 工事ごとの請負金額、工期、入金条件、入金の予定 |
| 主な工事の契約書や注文書の写し | 入金の予定に裏付けがあること |
| 借入金の一覧 | 金融機関ごとの残高、毎月の返済額、返済の期限 |
特に受注工事の一覧と資金繰り表は、借りたお金を何に使い、どの入金で返すのかを結びつける資料です。決算書の利益だけでは、工事の立て替えで一時的に足りなくなる事情が伝わりにくいため、工事ごとの予定を示すことに意味があります。金融機関が決算書のどこを見るかは、銀行は決算書のどこを見る?融資審査の5つのポイントと中小企業が準備すべき資料で解説しています。
なお、資料をそろえても、融資が実行されるかどうかは金融機関の判断です。資料の役割は、会社の状況を数字で正確に伝えることにあります。資金繰り表を含めた毎月の数字の見方は、財務コンサルとは?税務顧問との違いと、中小企業で毎月行うことでも紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が集計され、公認会計士・税理士の奈須大貴が、工事ごとの入金と支払いの予定を会社全体の資金繰りにまとめ、足りなくなる時期を経営者と一緒に確かめます。融資を考える場合は、資金繰り表や受注工事の一覧など、金融機関に説明するための資料づくりも支援します。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。経審の点数の見通しも、あわせて確かめます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
資金繰りに悩んでいる建設会社の方へ
建設業の資金繰りは、利益が出ているかどうかだけでは判断できません。同じ粗利の工事でも、入金条件と支払条件の組み合わせで、必要な運転資金は大きく変わります。まずは進行中の工事を並べ、工事ごとの入金の月と支払いの月を書き出し、会社全体で月末の残高がどう動くかを計算してみてください。
「受注は増えているのに、お金が足りない」「大きな工事を受ける前に、資金が足りるか確かめたい」「金融機関に説明できる資金繰り表を作りたい」という方は、受注している工事の条件と直近の試算表をもとに、どの月にいくら必要になるかを一緒に整理します。