
決算期変更の手続きは、株主総会の特別決議で定款の事業年度を変え、税務署・都道府県・市町村に異動の届出をする流れです。手続きそのものは難しくありませんが、変更する年は12か月より短い事業年度になり、税金の枠や納税の月がいつもと変わります。決算期を変えるかどうかは、「メリットがあるか」より先に「変更する年に何が起きるか」を並べて判断するのが安全です。
この記事では、公認会計士・税理士の奈須大貴が、3月決算の会社が9月決算に変える場合を例に、手続きの日程と、短い事業年度で変わることを仮の数字で解説します。
決算期を変える理由と、先に確かめたいこと
決算期を変えたい理由として多いのは、決算の時期が繁忙期と重なっている、在庫が多い月に棚卸をしている、納税の月が入金の少ない月と重なる、といったものです。設立のときに深く考えずに決めた決算期が、事業の形が固まってから合わなくなることは珍しくありません。
一方で、決算期を変えると、変更する年に1回、12か月より短い事業年度ができます。この短い事業年度では、交際費の枠や法人税の軽い税率がかかる所得の範囲が月数で小さくなり、決算と申告の作業も1回増えます。メリットの一覧だけで決めると、この「変更する年の負担」を後から知ることになります。
決算期変更の手続きの流れ
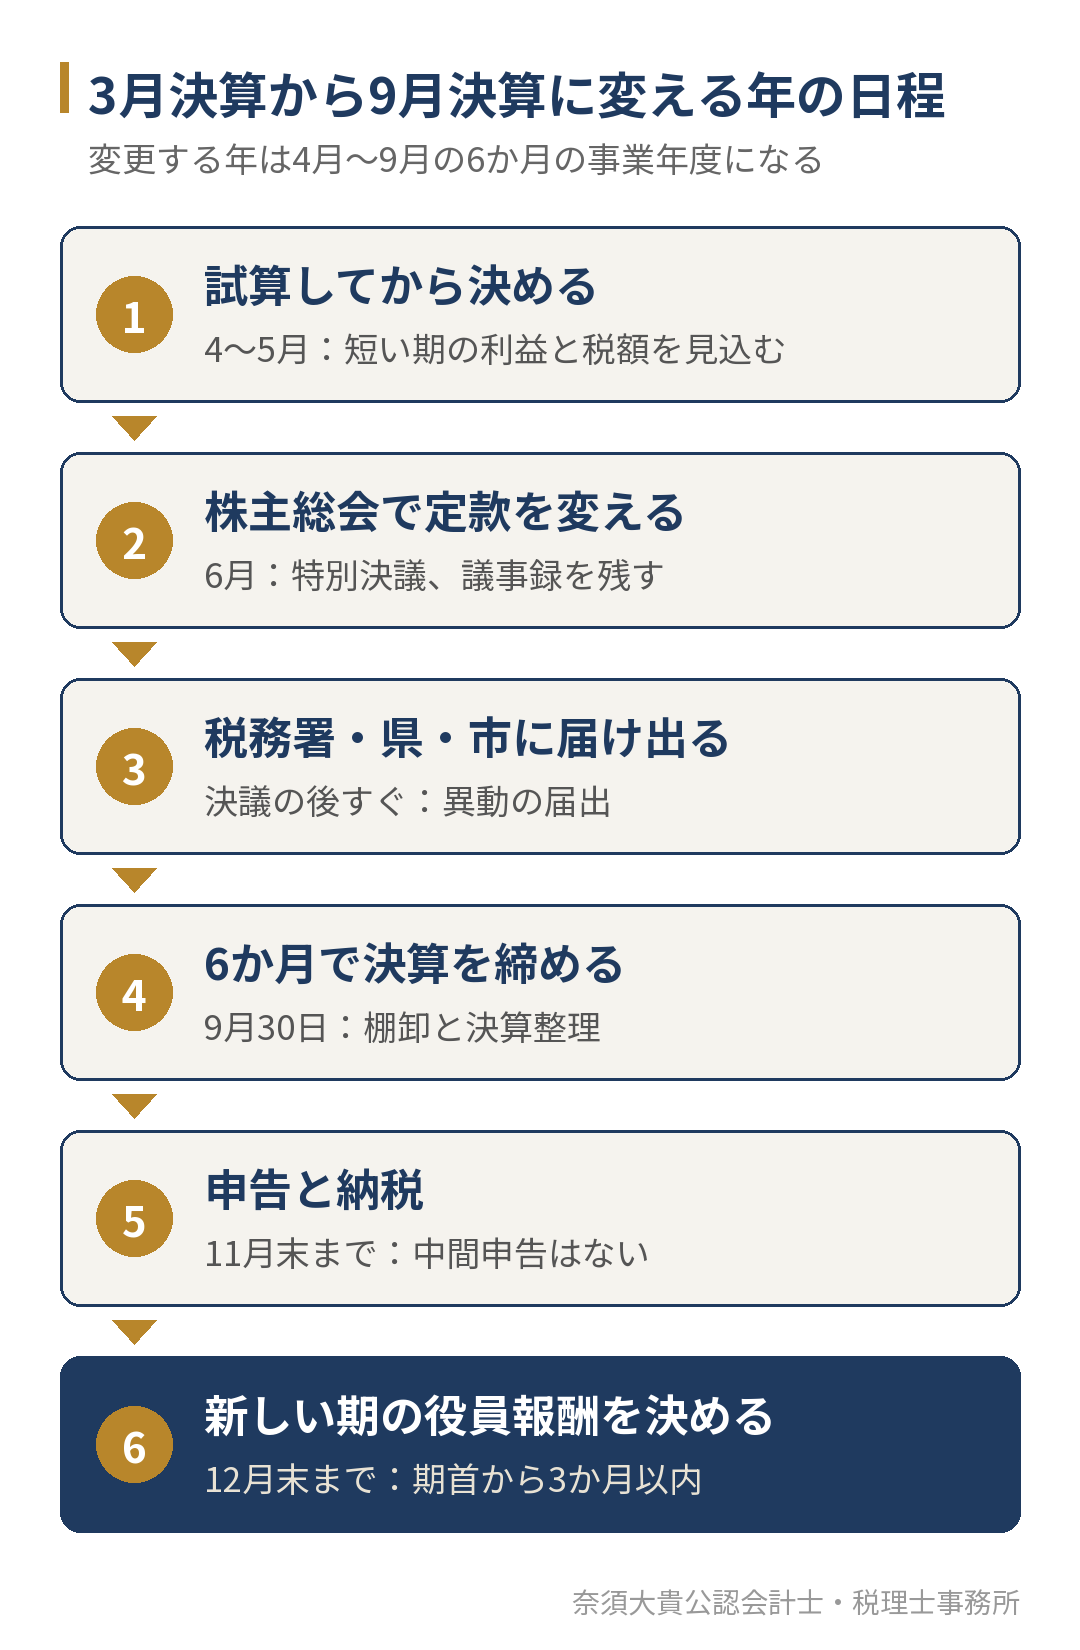
ここからは、3月決算(4月1日〜3月31日)の会社が9月決算(10月1日〜9月30日)に変える場合を例にします。変更する年は、4月1日から9月30日までの6か月が1つの事業年度になります。
株主総会の特別決議で定款を変える
事業年度は定款に書かれているため、決算期を変えるには定款の変更が必要です。株式会社が定款を変えるには株主総会の決議が必要で(会社法第466条)、その決議は特別決議です。特別決議は、議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成で成立します(会社法第309条第2項)。
決議は、新しい決算日(この例では9月30日)より前に済ませておきます。3月決算の会社であれば、6月の定時株主総会で前期の決算を承認するときに、あわせて定款変更を決議すると段取りがまとまります。決議の内容は議事録に残し、変更後の定款と一緒に保管します。
決算期の変更そのものに、登記はいらない
事業年度は、株式会社の登記事項(会社法第911条第3項)に含まれていません。そのため、決算期を変えるだけであれば、法務局への変更の登記は必要ありません。ただし、後で解説するとおり、役員の任期の満了が早まって役員の変更登記が必要になる場合があります。
税務署・県・市に異動の届出をする
法人税法では、定款で定めた会計期間を変更したときは、変更前と変更後の会計期間を遅滞なく税務署長に届け出ることになっています(法人税法第15条)。国税庁の「異動事項に関する届出」では、異動届出書を異動の後速やかに、異動前の納税地の所轄税務署に出すとされています。届出書の消費税の欄にチェックを付ければ、消費税の異動届出書を別に出す必要はありません。
法人住民税と法人事業税の申告先にも届け出ます。福岡市の場合、法人市民税の設立・異動の届出書は、事業年度の変更にも使う様式で、添付書類は定款または議事録の写しとされています(福岡市 財政局 税務部 法人税務課)。福岡県の法人県民税・法人事業税は、本店の所在地を受け持つ県税事務所に異動の届出をします。
金融機関と取引先にも伝える
決算期が変わると、金融機関に決算書を出す時期や、取引先に出す書類の時期が変わります。融資の返済条件や、許認可の更新で決算書を出す時期にも関わるため、届出と同じころに連絡しておきます。
短い事業年度で変わること
変更する年の4月〜9月の6か月は、法人税の上でも1つの事業年度として決算と申告を行います。12か月の年と比べて変わることを表にまとめます。
| 項目 | 3月決算のまま(12か月) | 変更する年(4月〜9月の6か月) |
|---|---|---|
| 法人税の軽い税率がかかる所得の範囲(中小法人) | 年800万円以下の部分 | 800万円×6÷12=400万円以下の部分 |
| 交際費の定額控除限度額(中小法人) | 800万円 | 800万円×6÷12=400万円 |
| 減価償却の償却率(定額法・定率法) | 通常の償却率 | 償却率×6÷12 |
| 法人税の中間申告 | 事業年度が6か月を超えるので必要(前期の税額が一定額以下なら不要) | 事業年度が6か月を超えないので、ない |
| 確定申告と納税の期限 | 決算日の翌日から2か月以内(5月末) | 決算日の翌日から2か月以内(11月末) |
| 消費税の課税期間 | 事業年度と同じ12か月 | 事業年度と同じ6か月 |
| 決算と申告の作業 | 年1回 | この年だけ、前期分(5月)と短い期の分(11月)の2回 |
法人税の軽い税率がかかる所得の範囲は、法人税法第66条で、事業年度が1年に満たない場合は800万円を12で割り、その事業年度の月数を掛けた金額に読み替えると定められています。国税庁「No.5759 法人税の税率」も参照してください。交際費の800万円の定額控除限度額も、国税庁「No.5265 交際費等の範囲と損金不算入額の計算」のとおり、800万円にその事業年度の月数を掛けて12で割った金額です。交際費の枠を毎月確かめる方法は、交際費の上限は年800万円|中小企業が期中に使った額を毎月確かめる方法で解説しています。
減価償却は、事業年度が1年に満たない場合、定額法や定率法の償却率にその事業年度の月数を掛けて12で割った率を使います(耐用年数の適用等に関する取扱通達5-1-1)。
仮の数字で、短い事業年度の法人税を比べる
短い事業年度で注意したいのは、利益がその6か月に偏っている場合です。軽い税率がかかる範囲は月数で小さくなるため、繁忙期を含む6か月だけで決算をすると、税額が増えることがあります。
ここでは、仮に、軽い税率を10%、通常の税率を20%とします。実際の税率とは違う、計算の仕組みを見るための仮の率です。資本金1,000万円の会社で、4月〜9月が繁忙期とします。
| ケース | 短い事業年度の所得 | 軽い率の範囲(400万円)の税額 | 超える部分の税額 | 法人税(仮の率) |
|---|---|---|---|---|
| A:利益が1年に平らに出る | 600万円 | 400万円×10%=40万円 | 200万円×20%=40万円 | 80万円 |
| B:繁忙期の6か月に利益が偏る | 900万円 | 400万円×10%=40万円 | 500万円×20%=100万円 | 140万円 |
ケースBと同じ900万円の所得が12か月の事業年度で出ていれば、軽い率の範囲は800万円なので、税額は800万円×10%+100万円×20%=100万円です。短い事業年度では軽い率の範囲が400万円に縮むため、ケースBでは40万円多くなります(400万円×(20%-10%)=40万円)。
交際費も同じ考え方です。4月〜9月に交際費を500万円使う会社では、短い事業年度の定額控除限度額は400万円なので、定額控除限度額の方法で計算すると、100万円が損金になりません。12か月の年であれば800万円の枠に収まっていた金額です。中小法人は、接待飲食費の50%を損金にする方法との有利な方を選べますが、どちらの場合も、繁忙期の会食が短い事業年度に集まると枠を超えやすくなります。
納税の月と金額は、どう変わるか
決算期を変えると、法人税の納税の月も変わります。法人税の中間申告は、事業年度が6か月を超える会社が、事業年度の開始から6か月を経過した日から2か月以内に行うものです(法人税法第71条、国税庁「法人税のあらましと申告の手引」)。前期の実績で納める場合の金額は、前期の法人税額を前期の月数で割り、6を掛けた金額で、これが10万円以下なら中間申告はいりません。
この例で、ケースBの会社の納税の月を並べると、次のようになります(法人税だけ、仮の率の金額)。
| 時期 | 内容 | 納める額(仮の数字) |
|---|---|---|
| 変更する年の5月末 | 前期(3月決算)の確定申告と納税 | 前期の確定額 |
| 変更する年の11月末 | 短い事業年度(4月〜9月)の確定申告と納税。中間申告はない | 140万円 |
| 翌年の5月末 | 新しい事業年度(10月〜9月)の中間申告。前期実績なら140万円÷6×6 | 140万円 |
| 翌年の11月末 | 新しい事業年度の確定申告と納税 | 年税額から中間納付の140万円を引いた額 |
注目したいのは翌年5月末の中間納付です。前期が6か月の事業年度なので、前期実績で計算すると、短い事業年度の税額がそのまま中間納付の額になります。繁忙期の利益が乗った140万円を、11月末と翌年5月末の半年ほどの間に2回納めることになります。
前期の実績で納めるのが重い場合は、新しい事業年度の最初の6か月で仮決算をして中間申告する方法もあります。中間納付の仕組みと仮決算の考え方は、中間納付とは?消費税と法人税の回数・金額の決まり方で解説しています。
消費税も、短い事業年度で申告する
法人の消費税の課税期間は事業年度です(国税庁「No.6601 申告と納税」)。そのため、変更する年は4月〜9月の6か月分で消費税の確定申告をし、11月末までに納めます。消費税の中間申告の回数は直前の課税期間の確定消費税額で決まり、直前の課税期間が12か月に満たない場合は計算方法が異なるとされています(国税庁「No.6609 中間申告の方法」)。免税事業者かどうかの判定に使う期間の取り方も変わることがあるため、課税事業者になる時期が近い会社は、変更の前に確かめておきます。
役員報酬と役員の任期も、時期がずれる
定期同額給与と事前確定届出給与
役員報酬を毎月同じ額で払う定期同額給与は、事業年度の開始から3か月以内に改定するのが基本です(国税庁「No.5211 役員に対する給与」)。9月決算に変えると、新しい事業年度は10月1日に始まるため、改定の期限は12月末になります。3月決算のころの「6月の総会で決める」という習慣のままにしていると、改定の時期を逃すことがあります。
役員に決まった時期に賞与を払う事前確定届出給与は、株主総会の決議の日から1か月を経過する日と、事業年度の開始から4か月を経過する日の、いずれか早い日までに届け出ます。新しい事業年度が10月に始まる場合、遅くとも1月末までです。決算期を変更する前に出した届出がある場合は、変更後の事業年度に合わせて扱いを確かめておきます。役員報酬の額そのものの決め方は、役員報酬の決め方をご覧ください。
役員の任期の満了が早まることがある
取締役の任期は、「選任後2年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時まで」で、公開会社でない会社は定款で10年まで延ばせます(法務省「役員の変更の登記を忘れていませんか?」)。任期が事業年度の数で決まるため、短い事業年度が1回入ると、任期の満了が予定より早く来ることがあります。満了した場合は、同じ人が続けるときも重任の登記が必要で、登記の事由が発生してから2週間以内に申請します。定款変更の前に、今の役員の任期がいつ満了するかを確かめておきます。
決める前に確かめる5つの問い
決算期を変えるかどうかは、次の問いに答えてから決めると、変更する年の負担を見落としにくくなります。
| 問い | 確かめること |
|---|---|
| 決算の作業は、本当に今の時期が重いか | 決算月の前後の繁忙期と、決算整理・棚卸にかかる人と日数 |
| 棚卸の量は、どの月に少ないか | 在庫が少ない月を決算日にすると、棚卸と評価の手間が減る |
| 納税の月は、資金に余裕がある月か | 新しい決算日の2か月後と、その6か月後の中間納付の月の資金繰り |
| 短い事業年度の利益は偏らないか | 変更する年の利益と税額を、月別の試算表で見込む |
| 決算書を出す相手の都合と合うか | 金融機関への決算書の提出、許認可の更新や経営事項審査に使う決算の時期 |
最後の問いは、許認可の要件を決算書で判断する業種では特に大事です。たとえば労働者派遣事業や有料職業紹介事業の許可の更新では、決算書の数字で財産的基礎の要件(資産の要件)を判断するため、決算期をいつにするかで、更新の申請に使う決算が変わります。この場合の進め方は、労働者派遣事業の監査証明・合意された手続のページで紹介しています。
決算期変更でよくある失敗
- 新しい決算日を過ぎてから株主総会の決議をしようとして、予定した時期に変えられない
- 短い事業年度の交際費の枠が半分になることを知らずに、繁忙期の会食を例年どおり行う
- 短い事業年度に利益が集中し、軽い税率の範囲を超える部分が増える
- 翌年の中間納付が、短い事業年度の税額と同じ額になることを資金繰り表に入れていない
- 役員報酬の改定の期限が、新しい事業年度の開始から3か月以内に変わったことに気づかない
- 役員の任期の満了が早まり、重任の登記が遅れる
どれも、変更する年の日程と税額を先に並べておけば防げるものです。決算の前に利益と税額を見通す方法は、決算の着地見込みとは?で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。決算期の変更を考えている会社には、月別の試算表をもとに、変更する年の短い事業年度の利益と税額、翌年の中間納付までを試算し、変える場合と変えない場合を並べたうえで、経営者が判断できる形にします。
定款変更の議事録や役員の登記が必要な場合は、連携している司法書士などの専門家と分担して進めます。税務署・福岡県・福岡市への届出と、変更後の最初の決算・申告は当事務所が担当します。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
決算期は何度でも変えられますか?
定款を変えれば、法律の上では何度でも変えられます。ただし、変えるたびに短い事業年度が生じ、決算・申告の作業と、前期との比べにくさが増えます。金融機関から見ても、決算期が頻繁に変わる会社は業績を読み取りにくくなるため、変えるのは事業の形が固まったときの1回にとどめるのが現実的です。
決算期を変えると節税になりますか?
決算期を変えるだけで税金が減るわけではありません。利益の出る時期と決算日の関係で、決算の前に利益の見通しが立てやすくなることはありますが、短い事業年度では軽い税率の範囲や交際費の枠が小さくなるため、変更する年は税額が増えることもあります。
決算期の変更を考えている経営者の方へ
決算期の変更は、手続きよりも、変更する年に何が起きるかを先に並べることが大事です。短い事業年度の利益と税額、翌年の中間納付、役員報酬と任期の時期を確かめてから決めれば、変えた後に慌てることはありません。
「繁忙期と決算が重なって毎年苦しい」「納税の月と入金の月がずれている」という方は、今の試算表と決算書をもとに、変える場合と変えない場合を一緒に試算します。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。