
「認定支援機関の支援を受けていること」。保証や融資の制度を調べていると、申込の条件にこの言葉が出てくることがあります。補助金の申請で名前を聞いたことがあっても、融資の場面で何をする人なのかは、意外と知られていません。
この記事では、公認会計士・税理士の奈須大貴が、認定経営革新等支援機関(認定支援機関)とは何かと、融資と保証で支援機関が関わる5つの場面、税理士と金融機関のどちらを支援機関にするか、頼む前に会社がそろえておく数字を解説します。補助金の話は扱わず、借入に絞ります。制度の内容は変わることがあるので、使う前に各制度の公式ページで最新のものを確かめてください。
認定経営革新等支援機関とは
中小企業庁のミラサポplusの「認定支援機関」では、認定経営革新等支援機関(認定支援機関)は、中小企業支援に関する専門的知識や実務経験が一定レベル以上にある者として、国の認定を受けた支援機関とされています。例として、税理士、税理士法人、公認会計士、中小企業診断士、商工会・商工会議所、金融機関などが挙げられています。
同じページでは、支援機関を使う場面として、経営の見える化、事業計画の作成と進み具合の管理、金融機関との関係づくりなどが並んでいます。金融機関との関係では、計算書類の信頼性を高めて、資金調達の力につなげることが挙げられています。
ある税理士や会社が認定を受けているかは、国の「認定経営革新等支援機関検索システム」で、都道府県ごとに調べられます。名刺やホームページに書いてあるだけで判断せず、ここで確かめるのが確実です。
融資と保証で認定支援機関が関わる5つの場面
融資と保証の制度のうち、認定支援機関の関わりが条件になっている主なものは次の5つです。
| 制度 | 支援機関の役割 | 主な数字 |
|---|---|---|
| モニタリング強化型特別保証 | 借りた後、会社と一緒に毎月の財務と資金繰りを確かめる | 保証限度額2億8,000万円、保証料率0.45%から1.90% |
| 経営力強化保証(福岡県信用保証協会) | 事業計画の策定と、その後の進み具合の報告を支援する | 保証金額2億8,000万円、保証料率0.45%から1.75% |
| 中小企業経営力強化資金(日本政策金融公庫 中小企業事業) | 会社が作る事業計画に指導・助言をする | 融資限度額7億2千万円 |
| 早期経営改善計画(Vアップ事業) | 資金繰り表やアクションプランを含む計画づくりと、その後の伴走支援 | 費用の3分の2を補助(計画策定は上限50万円、伴走支援は上限30万円) |
| 経営改善計画(405事業) | 金融支援を伴う本格的な経営改善の計画づくり | 費用の3分の2を補助(通常枠の計画策定支援は上限200万円) |
福岡県信用保証協会の「経営力強化保証制度」では、対象は、金融機関と認定支援機関の支援を受けながら、自ら事業計画を作り、実行して進み具合を報告する中小企業者とされています。保証期間は、分割返済で運転資金5年以内、設備資金7年以内です。
日本政策金融公庫の「中小企業経営力強化資金」(中小企業事業)では、事業計画書を作り、認定支援機関の指導と助言を受けている方などが対象です。返済期間は、設備資金20年以内、運転資金10年以内(いずれも据置2年以内)です。
早期経営改善計画の補助は中小企業庁の「早期経営改善計画策定支援」、405事業の補助は「経営改善計画策定支援」によります。405事業の通常枠には、経営者保証の解除を目指す計画で金融機関と交渉する場合の費用(上限10万円)も含まれます。
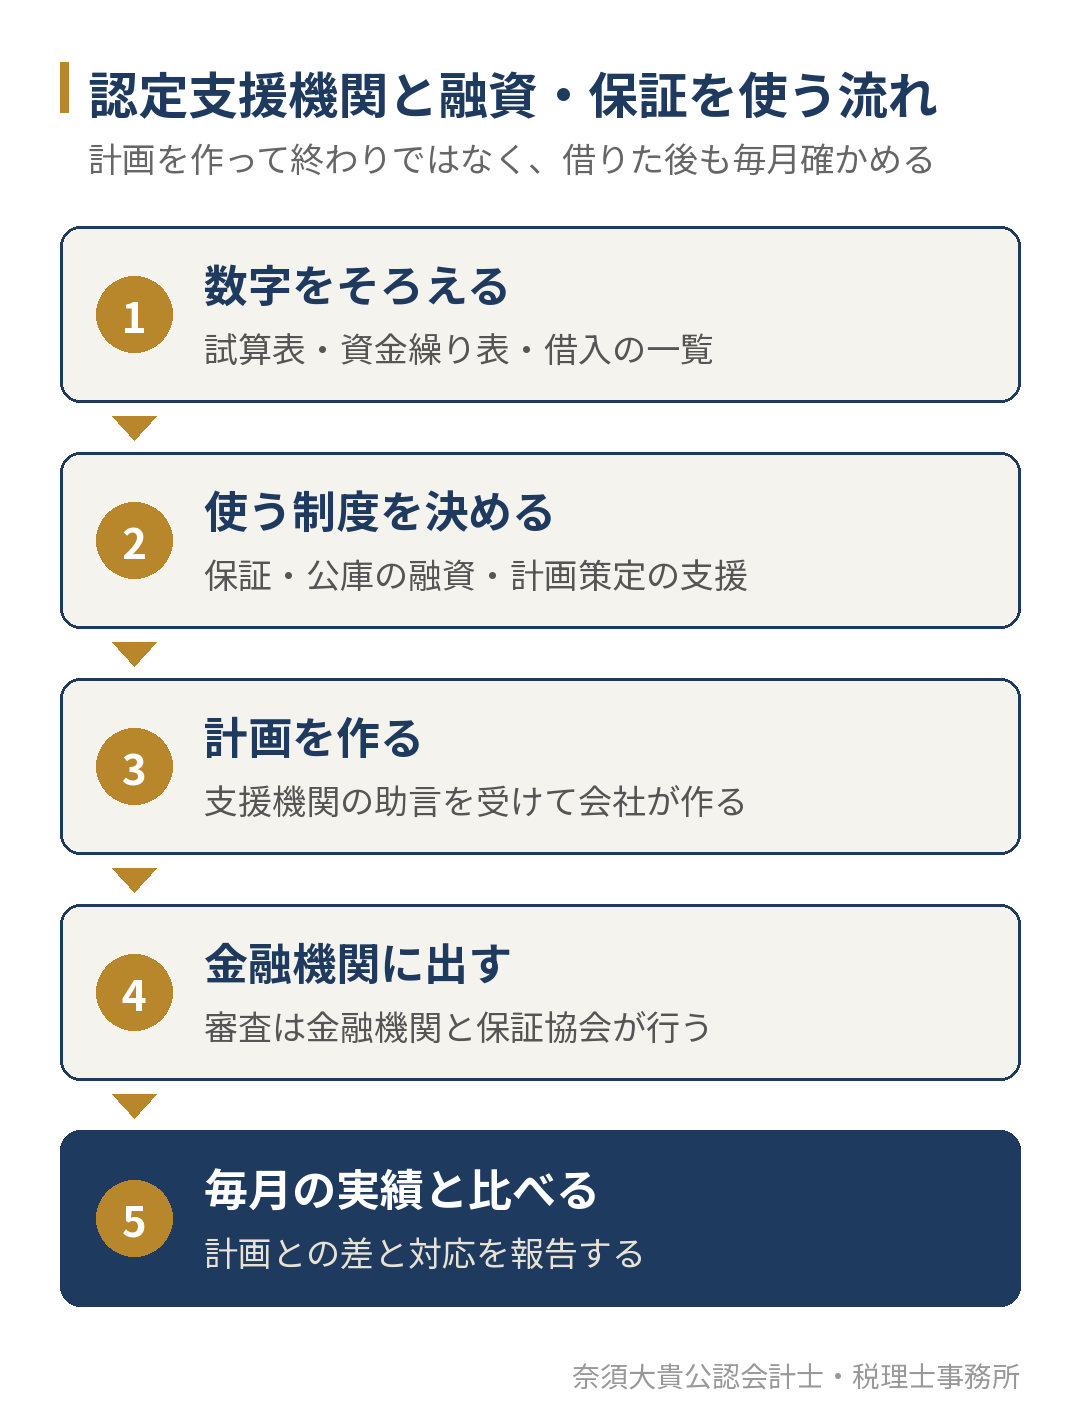
5つに共通するのは、支援機関が「計画を作るときだけ」でなく、「借りた後」も数字を見ることです。モニタリング強化型の月次管理の中身はモニタリング強化型特別保証制度とは、早期経営改善計画の流れは早期経営改善計画とはで詳しく解説しています。
どの制度が自社に合うかは、今の借入と資金繰りの状態で変わります。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。直近の決算書と試算表、借入の返済予定表をお持ちいただければ、最初の面談で、5つのうちどれを使える段階かを一緒に確かめます。
税理士と金融機関、どちらを支援機関にするか
認定支援機関には、取引先の銀行や信用金庫が入っていることもあります。どちらと組むかは、次の点で比べます。
| 比べる点 | 税理士・公認会計士 | 取引先の金融機関 |
|---|---|---|
| 毎月の数字 | 試算表を作っている人が見れば、二度手間になりにくい | 会社から試算表を受け取って見る |
| 立場 | 会社の側で数字を整え、説明を手伝う | お金を貸す側でもある |
| 制度ごとの条件 | 特に加わらないことが多い | モニタリング強化型では、総借入金残高のうちその金融機関のプロパー融資が5割以上という条件が加わる |
どちらが正しいということはありません。ただ、借りた後に毎月の数字を報告する制度では、試算表が毎月締まっていることが前提になります。試算表を作る人と、報告の内容を見る人が別々だと、毎月の締めが遅れたときに報告も遅れます。試算表を毎月どう締めるかは、月次決算のやり方で解説しています。
頼む前に会社がそろえておく数字
認定支援機関に頼めば、計画を代わりに作ってもらえるわけではありません。どの制度も、計画を作るのは会社で、支援機関はその中身に助言し、進み具合を一緒に確かめる立場です。最初にそろえておきたいのは、次の3つです。
- 毎月締まった試算表(少なくとも直近12か月分)
- 資金繰り表(過去の実績と、これから6か月ほどの予定)
- 借入の一覧(金融機関ごとの残高、毎月の返済額、金利、保証の有無)
仮の数字で、6か月先の資金不足を見つける
資金繰り表を作ると、借りた後に報告が必要になるような資金不足を、前もって見つけられます。仮の会社で計算してみます。
| 項目 | 金額 |
|---|---|
| 今の現預金 | 1,500万円 |
| 毎月の営業の収支(売上の入金から仕入・経費・給与を引いた額) | プラス60万円 |
| 毎月の借入の返済 | 250万円 |
| 1か月あたりの現預金の減り方 | 60万円 − 250万円 = マイナス190万円 |
| 6か月後の現預金 | 1,500万円 − 190万円 × 6 = 360万円 |
この会社が月の支払いに1,000万円ほどを残しておきたいなら、3か月ほどで下回ります。資金不足が見えた時点で金融機関に相談すれば、借換えや返済の条件の話を早めに始められます。資金繰り表の作り方は資金繰りとは、計画に入れる数字は事業計画書の書き方で紹介しています。
自社の通帳と試算表で、この表をまだ作れていない場合も相談できます。今の税理士との契約はそのままで、融資の準備の相談だけを始めることもできます。最初の面談で、通帳から過去の資金の動きを一緒に並べ、6か月先までの資金繰り表の形にします。
認定支援機関を選ぶときに確かめること
認定支援機関を選ぶときは、次の4つを確かめます。
- 検索システムで、認定を受けていることと有効期間を確かめる
- 借りた後の毎月の数字まで見てもらえるか(計画づくりだけで終わらないか)
- 金融機関や信用保証協会に出す書類を、一緒に作った経験があるか
- 支援の範囲と費用を、始める前に書面で確かめられるか
特に2つ目が大切です。モニタリング強化型では、5事業年度目の決算月まで毎月の確認が続きます。途中で支援機関を替えると、それまでの数字の経緯を一から説明し直すことになるため、長く続けられる相手かどうかを最初に考えておきます。保証の審査の考え方は、福岡県信用保証協会の審査で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋の公認会計士・税理士事務所で、認定経営革新等支援機関です。ご相談には公認会計士・税理士の奈須大貴が直接対応します(代表者プロフィール)。
当事務所では、毎月の試算表と資金繰り表を一緒に作り、その数字をもとに、使える保証や融資の制度を選び、金融機関に出す計画と報告を準備します。借りた後も、毎月の数字で計画との差を確かめます。こうした支援は、財務顧問(財務コンサル)のページでご案内しています。
なお、融資と保証をするかどうかは、金融機関と信用保証協会が判断します。当事務所がその結果を約束することはできません。また、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
よくあるご質問
認定支援機関に頼めば、融資は通りやすくなりますか?
審査をするのは金融機関と信用保証協会で、支援機関が結果を約束することはできません。支援機関が関わることで変わるのは、計画と毎月の数字の説明がそろうことです。
今の顧問税理士が認定支援機関でない場合は、どうすればよいですか?
制度によっては、顧問税理士とは別の認定支援機関と組むこともできます。ただ、毎月の試算表を作る人と報告を見る人が分かれるので、締めの日程を先に決めておく必要があります。
認定支援機関の支援に、費用はかかりますか?
早期経営改善計画と405事業では、支援機関に払う費用の3分の2を各都道府県の中小企業活性化協議会が負担し、残りの3分の1を会社が負担します。保証や公庫の融資の計画を支援してもらう場合の費用は、支援機関ごとに決まります。どの作業が含まれるかを、始める前に確かめておきます。
経営者保証を外したいときも、認定支援機関に相談できますか?
できます。405事業の通常枠では、経営者保証の解除を目指す計画を作り、金融機関と交渉する費用も補助の対象です。金融機関が見る要件と決算書での確かめ方は、経営者保証を外す方法で解説しています。
個人事業主でも認定支援機関の支援を受けられますか?
受けられます。モニタリング強化型の年1回の報告の期限も、個人事業主の場合が示されています。数字のそろえ方は法人と同じで、確定申告書と毎月の帳簿が元になります。
融資や保証の条件に「認定支援機関」が出てきた経営者の方へ
認定支援機関は、国の認定を受けた税理士や金融機関などの支援機関で、融資と保証の制度では、計画づくりと借りた後の毎月の確認を一緒に行う立場です。どの制度でも、毎月締まった試算表、資金繰り表、借入の一覧の3つが出発点になります。
「どの制度が使えるか知りたい」「借りた後の毎月の報告まで任せられる支援機関を探している」という方は、直近の決算書と試算表をお持ちください。今の税理士に伝える前でも相談でき、相談しただけで今の契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。