
使用人兼務役員とは、取締役などの役員でありながら、部長や課長といった従業員としての地位も持ち、常に従業員として仕事をしている人のことです。たとえば「取締役営業部長」として、営業部の部長の仕事を毎日している人が典型です。
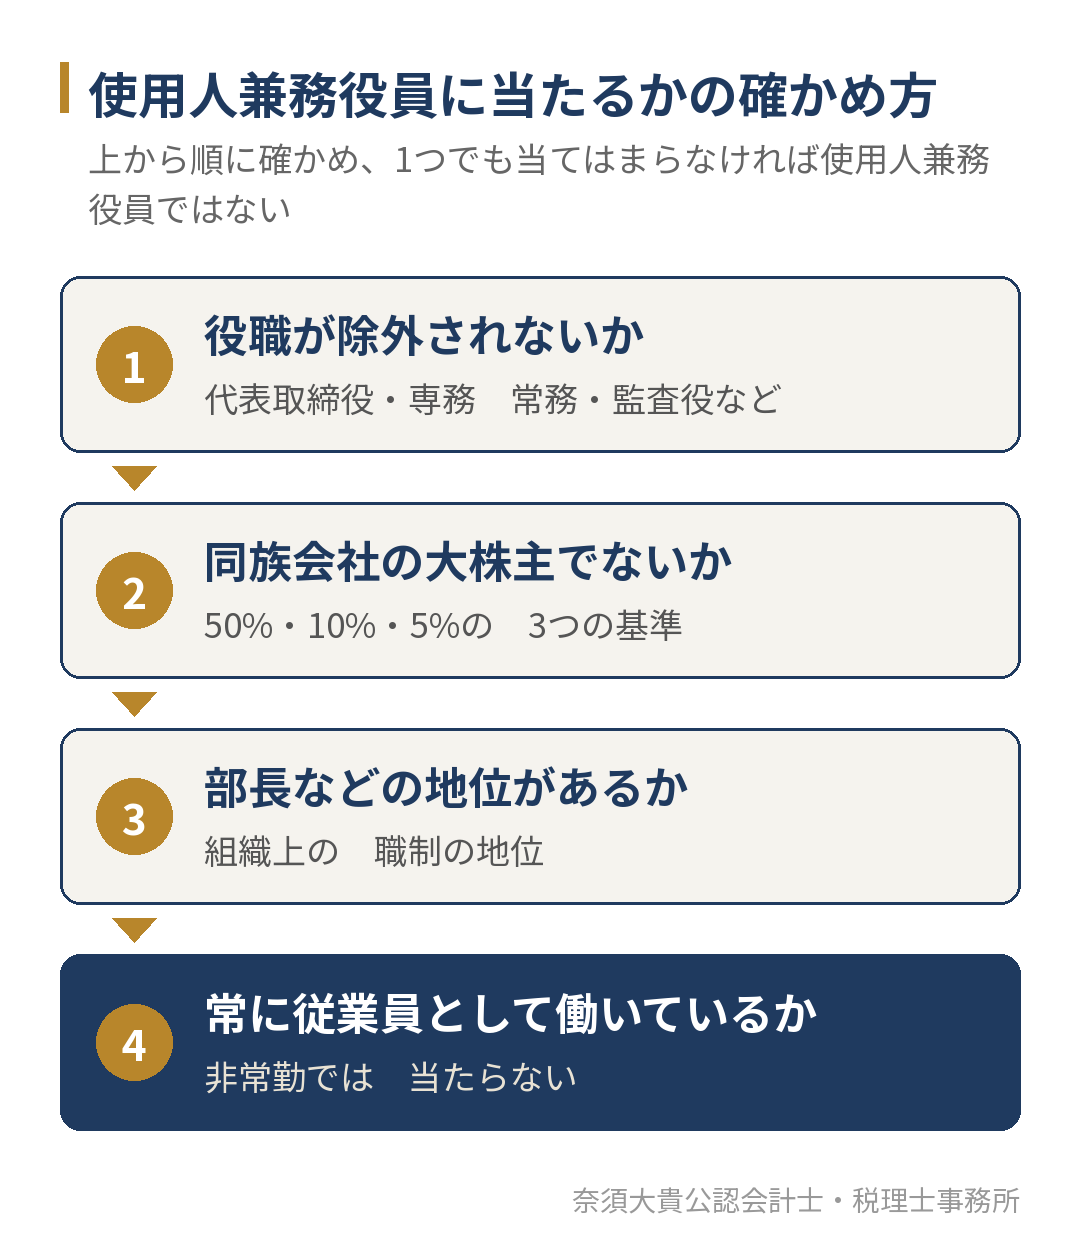
使用人兼務役員に当たると、給与のうち従業員としての部分(使用人分)は、ほかの従業員と同じように扱うことができ、賞与も事前の届出なしに損金にできます。ただし、代表取締役や専務・常務、同族会社の大株主などは、肩書や働き方にかかわらず使用人兼務役員にはなれません。
この記事では、公認会計士・税理士の奈須大貴が、使用人兼務役員になれる人となれない人の判定と、使用人分の給与と賞与を損金にするための注意点を、仮の数字を使って解説します。
使用人兼務役員とは
法人税法では、使用人兼務役員を「役員のうち部長、課長その他法人の使用人としての職制上の地位を有し、かつ、常時使用人としての職務に従事するもの」としています(国税庁「No.5205 使用人兼務役員とされない役員」)。
この定義には、2つの条件が含まれています。
- 部長、課長、支店長、工場長など、会社の組織の中で従業員としての地位があること
- 非常勤ではなく、常に従業員としての仕事をしていること
肩書に「部長」と付いているだけでは足りません。組織図や職務分掌で部長の地位が定められ、実際に部の仕事を担っていることが必要です。反対に、取締役であっても、ほかの部長と同じように部を率いて毎日働いているなら、使用人兼務役員に当たる可能性があります。
使用人兼務役員になれない人
次の役員は、部長などの地位があり常に働いていても、使用人兼務役員になれません。
| なれない人 | 内容 |
|---|---|
| 代表者 | 代表取締役、代表執行役、代表理事、清算人 |
| 上位の役職の役員 | 副社長、専務、常務など、これらに準ずる職制上の地位を持つ役員 |
| 持分会社の業務執行社員 | 合名会社、合資会社、合同会社の業務を執行する社員 |
| 特定の機関の役員 | 指名委員会等設置会社の取締役、会計参与、監査役、監事 |
| 同族会社の大株主である役員 | 下の3つの基準をすべて満たす役員 |
| みなし役員 | 役員でなくても経営に従事しているとして役員とみなされる人 |
専務や常務に当たるかは、名刺の肩書ではなく、定款や株主総会・取締役会の決議などで、その地位が与えられているかで判断します。
同族会社の大株主に当たるかの3つの基準
中小企業の多くは同族会社に当たります。同族会社の役員は、次の3つをすべて満たすと、使用人兼務役員になれません。
- 株主グループを持株割合の大きい順に並べたとき、上位3つまでのグループの合計が50%を超えるまでのいずれかのグループに属している
- その役員が属する株主グループの持株割合が10%を超えている
- その役員本人(配偶者と、これらで50%を超える株式を持つ会社を含む)の持株割合が5%を超えている
3つ目の基準では、配偶者の持株も本人の分に含めて判定します。そのため、社長の妻が取締役経理部長として毎日経理の仕事をしていても、本人は株式を持っていなくても、社長の持株が含まれることで5%を超え、使用人兼務役員にはなれないことが多くなります。家族で経営している会社では、ここが最も見落とされやすい点です。
一方で、社長の親族でない幹部社員を取締役にした場合で、株式をほとんど持っていないなら、3つ目の基準を満たさず、使用人兼務役員になれる可能性があります。
使用人兼務役員に当たると、何が変わるか
役員に払う給与は、毎月同じ額を払う定期同額給与や、事前に届け出た事前確定届出給与などに当たらなければ、損金になりません。ただし、使用人兼務役員に払う給与のうち、従業員としての仕事に対する部分(使用人分)は、この制限の対象から外れています。
| 項目 | 役員分の給与 | 使用人分の給与 |
|---|---|---|
| 毎月の給与 | 定期同額給与であることが必要 | ほかの従業員と同じように扱える |
| 賞与 | 事前確定届出給与として届け出ないと損金にならない | 届出なしで損金にできる(支給時期と額に条件あり) |
| 額の妥当性 | 職務の内容や同業他社と比べて判断 | 似た職務の従業員の給与と比べて判断 |
つまり、取締役営業部長が使用人兼務役員に当たれば、部長としての賞与を、ほかの従業員と同じ時期に、同じ水準で払う限り、届出なしで損金にできます。役員賞与を損金にするための届出の仕組みは、事前確定届出給与の記事で解説しています。
使用人分の給与を損金にするための3つの注意点
1. 使用人分の額は、似た職務の従業員と比べる
使用人分として払う額は、その役員と似た職務をしているほかの従業員の給与と比べて、ふさわしい額である必要があります(法人税基本通達9-2-23)。ほかの部長の給与が月40万円なのに、取締役部長の使用人分だけ月70万円にしているような場合は、高すぎる部分が損金にならないおそれがあります。比べる従業員がいない場合は、その役員が役員になる前の給与や、同業の会社の水準などを参考にします。
2. 使用人分の賞与は、ほかの従業員と同じ時期に払う
使用人分の賞与は、ほかの従業員に賞与を払う時期と同じ時期に払う必要があります。ほかの従業員と違う時期に払った使用人分の賞与は、損金になりません(法人税法施行令第70条第3号)。従業員の賞与を7月と12月に払っている会社なら、取締役部長の使用人分の賞与も、同じ7月と12月に払います。
3. 役員給与の限度額に、使用人分を含めるかを決議で明らかにする
多くの会社では、定款や株主総会の決議で、役員に払う給与の限度額(年額や月額)を決めています。この限度額を超えて払った部分は、損金になりません。このとき、決議で「使用人兼務役員の使用人分の給与を含まない」と明らかにしていなければ、使用人分の給与も限度額の計算に含まれます(法人税基本通達9-2-21、9-2-22)。
仮の数字で見る、限度額と賞与の扱い
株主総会で、取締役全員に払う給与の限度額を年1,500万円と決めている会社で考えます。
| 対象者 | 年間の給与 |
|---|---|
| 代表取締役(社長) | 900万円 |
| 取締役営業部長Aさん(役員分) | 月5万円×12か月=60万円 |
| 取締役営業部長Aさん(使用人分の月給) | 月40万円×12か月=480万円 |
| 取締役営業部長Aさん(使用人分の賞与) | 夏60万円+冬60万円=120万円 |
決議で使用人分を含まないと明らかにしていれば、限度額と比べるのは社長の900万円とAさんの役員分60万円の合計960万円で、限度額の1,500万円の範囲内です。
一方、使用人分を含まないと明らかにしていなければ、900万円+60万円+480万円+120万円=1,560万円が限度額と比べられます。限度額を60万円超えているため、その60万円が損金になりません。
検算:900+60=960、960+480+120=1,560、1,560−1,500=60(いずれも万円)
また、Aさんが実は使用人兼務役員に当たらなかった場合、たとえば取締役会でAさんを常務にしていた場合は、使用人分として払った賞与120万円も役員賞与になり、届出がなければ損金になりません。会社の税金の負担を仮に所得の30%とすると、120万円×30%=36万円分、税金が少なくならない計算になります(実際の税率は会社の規模や所得によって違います)。
使用人兼務役員として扱うために準備しておくこと
使用人兼務役員に当たるかは、肩書ではなく実態で判断されます。税務調査で確かめられたときに説明できるよう、次のものを整えておきます。
- 組織図と職務分掌:その役員が部長などの地位にあることが分かるもの
- 給与の内訳:役員分と使用人分を分けて、給与規程や議事録で決めておく
- 勤務の実態:ほかの従業員と同じように勤務していることが分かる記録
- ほかの従業員との比較:使用人分の給与と賞与の水準や支給時期が、似た職務の従業員と合っていること
- 株主名簿:同族会社の3つの基準に当たらないかを、毎期確かめる
特に株主の構成は、相続や株式の移動で変わることがあります。役員本人や配偶者が株式を受け取ったことで5%を超え、使用人兼務役員でなくなっていた、ということも起こり得ます。
役員の給与全体の決め方は役員報酬の決め方で、期の途中での変更の扱いは役員報酬の変更タイミングで解説しています。
よくあるご質問
代表取締役は使用人兼務役員になれますか?
なれません。代表取締役は、営業部長などの仕事を兼ねていても、使用人兼務役員から除かれています。代表取締役に賞与を払って損金にするには、事前確定届出給与として届け出る必要があります。
社長の家族が取締役として働いている場合はどうですか?
同族会社では、配偶者の持株を本人の分に含めて判定するため、社長の配偶者は使用人兼務役員になれないことが多くなります。子どもなど、配偶者以外の家族の場合は、その家族本人と配偶者の持株割合で判定します。家族の持株の状況を株主名簿で確かめてから判断してください。
使用人兼務役員でも、毎月の給与の額は自由に変えられますか?
使用人分の給与は、ほかの従業員と同じように昇給などで変えられますが、似た職務の従業員と比べてふさわしい額であることが前提です。役員分の給与は、定期同額給与の決まりに従い、原則として期首から3か月以内の改定に限られます。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、利益と納税額を第2四半期頃から見通し、第3四半期で精度を高めて決算に備えます。
幹部社員を取締役にするときや、家族を役員にするときは、使用人兼務役員に当たるかを株主名簿と組織の実態から確かめ、役員分と使用人分の分け方、賞与の時期、限度額の決議の書き方まで、一緒に整理します。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
幹部社員を役員にすることを考えている経営者の方へ
使用人兼務役員は、役員でありながら従業員としての部分を持つことで、使用人分の給与と賞与を従業員と同じように扱える仕組みです。ただし、なれるかどうかは役職と株主の構成で決まり、使用人分の額や賞与の時期にも条件があります。役員にする前の段階で確かめておくことが大切です。
「幹部社員を取締役にしたいが、給与と賞与の扱いがどう変わるか知りたい」「家族の役員の賞与が損金になっているか不安」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。