
消費税の納付期限は、法人は課税期間(通常は事業年度)の末日の翌日から2か月以内、個人事業者は翌年の3月31日です。どちらも申告書を出す期限と同じ日で、3月決算の法人なら5月31日、12月決算の法人なら2月末日が期限になります。
この記事では、公認会計士・税理士の奈須大貴が、決算月別の納付期限の早見表と、期限を延ばす特例の注意点を整理したうえで、期限の日に慌てないよう、毎月の試算表から納付の見込みを出してお金を分けておく方法を解説します。
消費税の納付期限は、申告の期限と同じ日
消費税は、申告書を出す日と税金を納める日が同じです。法人の場合、国税庁の主な国税の納期限(法定納期限)及び振替日では、確定申告分の納期限を「課税期間終了日の翌日から2月以内」としています。法人税の確定申告分も「事業年度終了日の翌日から2月以内」で、多くの会社では、消費税と法人税が同じ日に出ていきます。
個人事業者の消費税は、翌年の3月31日が申告と納付の期限です。所得税の確定申告の期限(3月15日)より半月ほど遅い日になっています。
期限の日が土曜日、日曜日、祝日などに当たるときは、その翌日が期限になります。月末が休日の月は、翌月の初めの平日にずれることがあるため、毎年カレンダーで確かめておくと安心です。
決算月別の納付期限の早見表
法人の消費税と法人税の確定申告分について、決算月ごとの納付期限を並べると次のとおりです(期限が休日の場合は、休み明けの日にずれます)。
| 決算月 | 消費税・法人税の納付期限 | 延長の特例を使った場合の消費税の期限 |
|---|---|---|
| 3月 | 5月31日 | 6月30日 |
| 6月 | 8月31日 | 9月30日 |
| 9月 | 11月30日 | 12月31日 |
| 12月 | 翌年2月末日 | 翌年3月31日 |
| 個人事業者(12月31日で区切る) | 翌年3月31日 | 個人事業者には、この特例はありません |
3月決算の会社では、5月末に消費税と法人税、それに法人住民税・事業税がまとめて出ていきます。6月に入ると、夏の賞与や、7月10日が期限の源泉所得税(納期の特例を受けている場合)が続きます。納付期限そのものより、「どの月に、いくら出ていくか」を前もって押さえておくことが大切です。
申告期限の延長の特例は、納付の猶予ではない
法人の消費税には、申告の期限を1か月延ばす特例があります。国税庁のNo.6610 法人に係る消費税の確定申告書の提出期限についてによると、法人税の申告期限の延長の特例を受けている法人が「消費税申告期限延長届出書」を出すと、消費税の確定申告の期限が1か月延長されます。
この特例を使えるのは、定款の定めなどにより、法人税の申告期限も延長している会社です。法人税の延長を受けていない会社は、消費税だけを延ばすことはできません。
もう1つの注意点は、延ばした1か月の分に利子税がかかることです。同じページでは、延長された期間の消費税を納めるときには、その期間に係る利子税を併せて納める必要があるとしています。つまり、申告書の作成に使える時間は増えますが、お金を払う時期を無料で遅らせられるわけではありません。実務では、見込みの額を元の期限までに納めておき、利子税がかからないようにする会社もあります。
延長の特例は、決算の確定に時間がかかる会社が、申告の内容を固めるための制度と考えるのがよいでしょう。資金が足りないことへの対策にはなりません。
期限に遅れると、何が起きるか
納付が期限に遅れると、遅れた日数に応じて延滞税がかかります。申告そのものが期限に遅れると、無申告加算税がかかることもあります。どちらも本来の税額に上乗せされるお金で、費用(損金)にもなりません。
消費税は、法人税と違って、赤字の年でも納める額が出ることがあります。売上で預かった消費税から、仕入や経費で支払った消費税を引いた差額を納める仕組みのため、利益が出ていなくても、預かった額のほうが多ければ納付が生じます。「今年は赤字だから税金はない」と考えていると、消費税の納付に驚くことになります。
消費税は「預かったお金」を後でまとめて払う税金
消費税の納付が重く感じられる理由は、毎月の売上と一緒に入ってきたお金を、決算から2か月後にまとめて払うことにあります。売上の入金があった時点では、そのうち消費税にあたる部分も、ほかのお金と同じ口座に入り、仕入や給料の支払いに使われていきます。
決算の2か月後に、その1年分の差額をまとめて払おうとすると、手元にお金が残っていないことがあります。特に、期の後半に大きな設備投資をした年や、売上が伸びて仕入の支払いが先に増えた年は、利益が出ていても口座のお金が少なくなりがちです。
中間納付がある会社は、前の期の実績をもとに、期の途中でも一部を先に納めています。中間納付の回数や金額の決まり方は、中間納付とは?消費税と法人税の回数・金額の決まり方で解説しています。中間納付は先払いなので、確定申告のときに精算し、残りの差額を期限までに納めます。
試算表で毎月の納付見込みを出す方法
消費税の納付額は、決算が終わるまで分からないものではありません。税抜経理で記帳している会社なら、毎月の試算表から、おおよその見込みを出せます。
税抜経理では、売上で預かった消費税は「仮受消費税」、仕入や経費で支払った消費税は「仮払消費税」という科目に分けて記録します。この2つの差額が、その時点までに積み上がった、納める見込みの消費税です。中間納付をした額は、そこから差し引いて考えます。
| 試算表で見る科目 | 意味 | 見方 |
|---|---|---|
| 仮受消費税 | 売上で預かった消費税 | 期首からの累計で見る |
| 仮払消費税 | 仕入・経費で支払った消費税 | 期首からの累計で見る |
| 差額(仮受−仮払) | 年間で納める見込みの消費税 | 月ごとの増え方を確かめる |
| 中間納付額 | すでに先払いした消費税 | 差額から引いて、残りを見る |
ただし、簡易課税制度を選んでいる会社や、課税されない売上が多い会社では、この差額がそのまま納付額にはなりません。税込経理の会社も、試算表には仮受消費税・仮払消費税が出てこないため、別に計算する必要があります。自社の方法で、どの数字を見ればよいかを一度決めておくと、毎月同じ手順で確かめられます。
仮の数字で、5月末に出ていくお金を見てみる
3月決算の会社を例に、仮の数字で計算してみます。毎月の試算表で、仮受消費税が月80万円、仮払消費税が月55万円ずつ増えているとします。
| 項目 | 計算 | 金額(仮の数字) |
|---|---|---|
| 1か月あたりの差額 | 80万円−55万円 | 25万円 |
| 年間の消費税の見込み | 25万円×12か月 | 300万円 |
| 期の途中で中間納付した額 | 前の期の実績をもとに納付 | 180万円 |
| 5月末に納める消費税 | 300万円−180万円 | 120万円 |
| 5月末に納める法人税等(中間納付後の残り) | 決算で計算 | 200万円 |
| 5月末に出ていく合計 | 120万円+200万円 | 320万円 |
この会社では、5月末に320万円が一度に出ていきます。決算月の3月になってから「5月に320万円」と分かっても、2か月で用意できるとは限りません。
そこで、毎月の試算表で差額の25万円を確かめ、その額を納税用の別の口座に移しておく方法があります。期の途中の中間納付180万円もその口座から払えば、5月末には残りの120万円が口座に残っている計算になります。法人税等の200万円は、第2四半期頃から利益の見通しを立て、同じように準備しておきます。
納付に慌てないための1年の流れ
毎月の試算表から納付期限までの流れをまとめると、次のようになります。
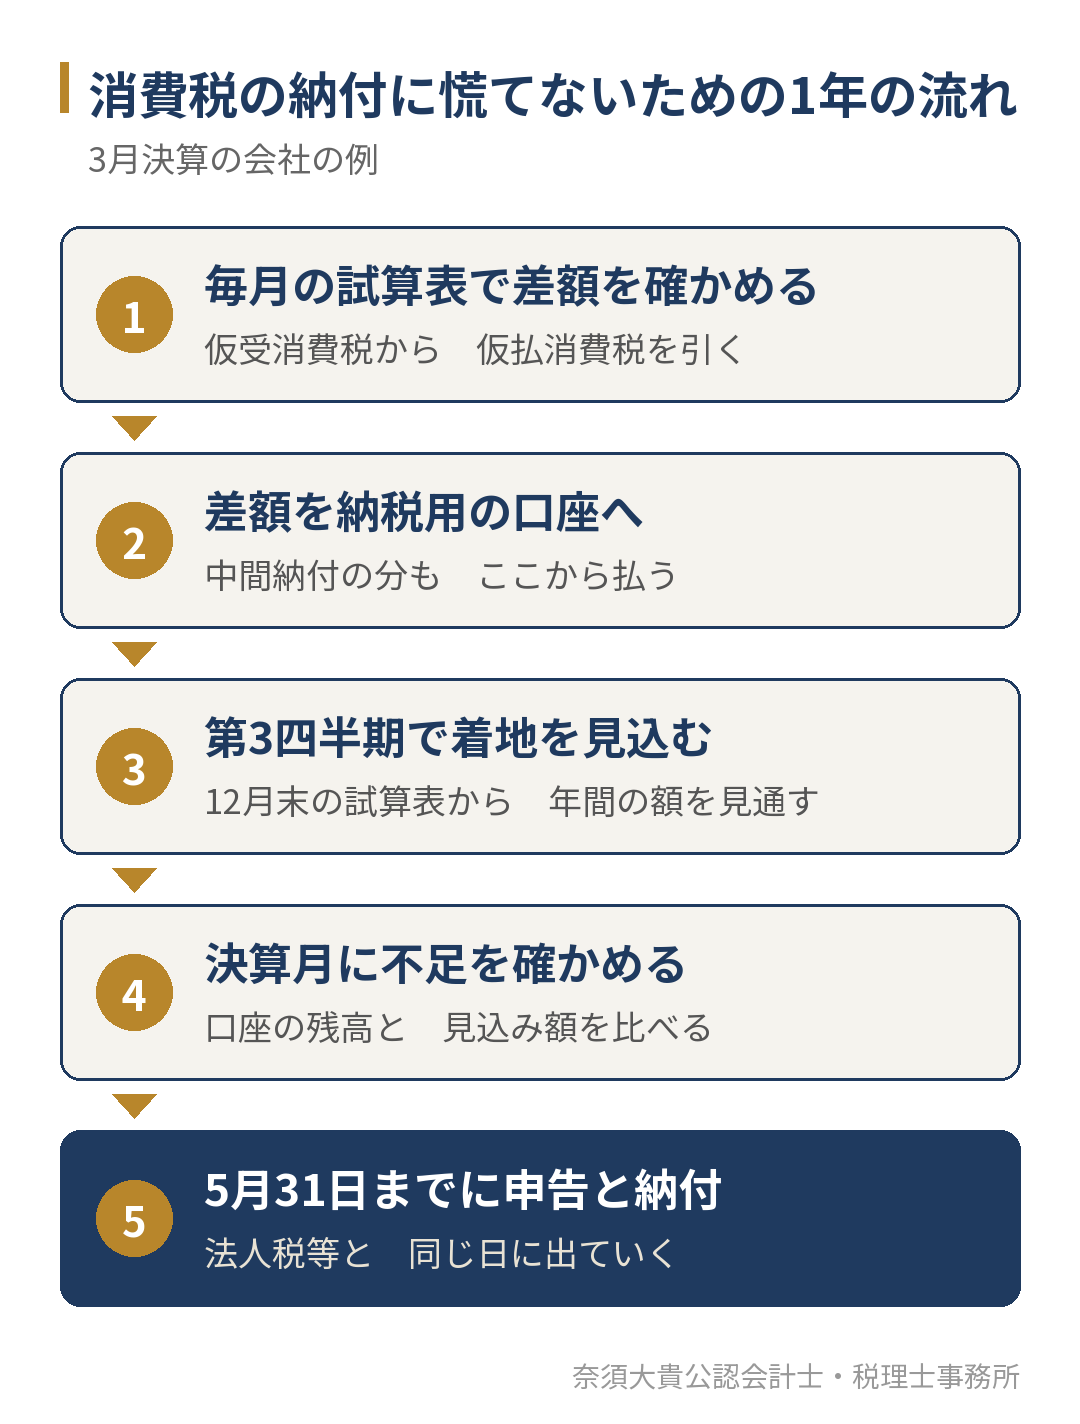
- 毎月の試算表で、仮受消費税と仮払消費税の差額を確かめる
- 差額を納税用の口座に移し、中間納付もその口座から払う
- 第3四半期(3月決算なら12月末)の試算表で、年間の消費税と法人税等の着地を見込む
- 決算月に、口座の残高と見込み額を比べ、不足があれば決算までに手を打つ
- 決算から2か月以内に申告と納付を行う
この流れのよいところは、納付期限の直前に資金を集めるのではなく、預かった月にお金を分けておける点です。毎月の試算表が翌月の早い時期にできていることが前提になるため、月次決算の進め方は月次決算のやり方|試算表が遅い会社が翌月に数字を使うための4つの手順も参考にしてください。決算の数か月前に利益と税金を見通す方法は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方で紹介しています。
よくある失敗
消費税の納付期限まわりで起きやすい失敗を、確認表にまとめました。
| よくある失敗 | 起きること | 防ぎ方 |
|---|---|---|
| 申告期限を法人税と別の日だと思っている | 消費税の準備が後回しになる | 決算月から2か月後を、両方の期限として手帳に入れる |
| 延長の特例で払う時期も延びると考える | 利子税がかかり、資金不足も解決しない | 見込みの額を元の期限までに納めるか決めておく |
| 赤字だから納付はないと考える | 消費税の納付に驚く | 赤字の年も、仮受と仮払の差額を確かめる |
| 中間納付を忘れて確定の額を見込む | 期の途中で予定外の支出が出る | 中間納付の月を資金繰り表に入れる |
| 決算月に初めて納付額を知る | 2か月で資金を用意できない | 毎月の試算表で差額を見て、口座を分ける |
個人事業者の方の消費税の考え方や、課税事業者になる時期については、個人事業主の確定申告で消費税はどうする?で解説しています。所得税の確定申告を含めた1年の期限は、個人事業主の確定申告はいつまで?にまとめています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、顧問先の毎月の試算表で、消費税の差額と法人税等の見通しを一緒に確かめています。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。消費税と法人税等が同じ日に出ていくことを前提に、資金繰り表の上で「どの月に、いくら出ていくか」を経営者と共有しておくことが、当事務所の顧問契約の中心です。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所の進め方は合わない可能性があります。
よくあるご質問
消費税の納付期限が休日のときは、いつまでに払えばよいですか?
期限の日が土曜日、日曜日、祝日などに当たるときは、その翌日が期限になります。休みが続くときは、休み明けの日が期限です。
延長の特例を使えば、資金繰りが楽になりますか?
延ばせるのは申告の期限で、延ばした期間には利子税がかかります。資金が足りないときの対策としては使えないため、毎月の試算表で納付の見込みを出し、早めに準備することをおすすめします。
消費税の納付期限に、毎回慌てている方へ
消費税の納付期限は、法人なら決算から2か月以内で、法人税と同じ日に出ていきます。期限そのものより、その日に出ていく額を毎月の試算表から見込み、預かった月にお金を分けておくことが、資金繰りを安定させる近道です。
「毎年、決算の後に消費税の額を知って驚いている」「試算表が遅く、納付の見込みが立たない」という方は、現在の状況をお聞かせください。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。