
個人事業主の確定申告は、令和8年分(2026年1月から12月までの所得)なら、令和9年3月15日(月)までに申告し、同じ日までに所得税を納めます。インボイスの登録などで消費税の申告が必要な人は、消費税の申告と納付の期限が令和9年3月31日(水)です。期限が土日祝日にあたる年は翌日以降の平日にずれ、令和7年分は3月15日が日曜日だったため、3月16日(月)までの受付でした。
この記事では、公認会計士・税理士の奈須大貴が、確定申告の期限だけでなく、予定納税や住民税、個人事業税まで含めた個人事業主の1年の税金の期限を1枚の暦にまとめ、3月15日から逆算した準備の日程と、期限に間に合わないときの選び方を解説します。
令和8年分の申告と納付の期限
国税庁の「暮らしの税情報(令和8年度版)申告と納税」では、令和8年分の主な期限が次のように案内されています。個人事業主に関係の深いものを抜き出しました。
| 手続き | 期限 | ひとこと |
|---|---|---|
| 所得税の確定申告と納付 | 令和9年3月15日(月) | 申告書の提出と、所得税の納付が同じ日 |
| 消費税の確定申告と納付(個人事業者) | 令和9年3月31日(水) | 申告が必要な人だけ。所得税より16日遅い |
| 所得税の予定納税(令和8年分) | 第1期 令和8年7月31日(金)、第2期 令和8年11月30日(月) | 前年の申告納税額などをもとにした予定納税基準額が15万円以上の人 |
| 青色申告承認申請書(令和9年分から青色にする場合) | 令和9年3月15日 | 新たに開業した人は、開業日から2か月以内などの扱いがある |
| 個人事業税の申告 | 3月15日 | 所得税の確定申告書を出していれば、別に申告しなくてよい |
所得税の確定申告の受付は、例年2月16日ごろから始まります。ただし、事業の所得がある人も、1月に入って帳簿が締まっていれば、受付の開始を待たずに準備を進められます。期限は「申告の期限」と「納付の期限」が同じ日だという点が大切で、3月15日に申告書を出しても、納めるお金が口座になければ、その日から延滞税の計算が始まります。
郵送で出す場合は、期限の日までの消印(通信日付印)があれば期限内に出したものとして扱われます。e-Taxなら、期限の日まで自宅から送信できます。
振替納税を使うと、納付の日が後になる
所得税と消費税は、指定した口座から引き落とす振替納税を使うと、引落日が申告期限より後になります。国税庁の「消費税・地方消費税(個人事業者)の確定申告と納税は正しくお早めに」では、令和7年分の消費税の振替日は令和8年4月中旬から下旬と案内され、振替依頼書は納期限までに出すこととされていました。
振替日は毎年、国税庁が案内します。残高が足りず引き落とせなかった場合は、法定納期限の翌日から延滞税がかかるため、振替日の前日までに残高を確かめておきます。
個人事業主の1年の税金の暦
確定申告が3月に終わっても、個人事業主の税金はそこで終わりません。3月に申告した所得をもとに、6月以後に住民税、国民健康保険料、個人事業税、予定納税が順に届きます。福岡市に住む個人事業主を例に、令和8年(2026年)の暦にまとめると、次のとおりです。
| 月 | 期限・届くもの | 内容 | 出典 |
|---|---|---|---|
| 1月20日 | 源泉所得税(納期の特例) | 人を雇って給与を払い、納期の特例の承認を受けている人。7月〜12月分をまとめて納める | 国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」 |
| 2月 | 住民税 第4期(前の年度の分) | その年度の住民税の最後の回。令和8年度分は令和9年2月1日(月) | 福岡市の市税の納期 |
| 3月15日 | 所得税の確定申告と納付 | 令和8年は3月16日(月)。1年の税金のもとになる所得がここで決まる | 国税庁 |
| 3月31日 | 消費税の確定申告と納付 | 申告が必要な人 | 国税庁 |
| 4月 | 振替納税の引落し | 振替依頼書を出した人 | 国税庁 |
| 6月15日まで | 予定納税額の通知 | 予定納税基準額が15万円以上の人に届く | 国税庁「No.2040 予定納税」 |
| 6月30日 | 住民税 第1期 | 6月に納税通知書が届き、6月・8月・11月・2月の4回で納める | 福岡市「令和8年度 市税の納期」 |
| 6月〜翌年3月 | 国民健康保険料 | 6月から翌年3月までの10回 | 福岡市「国民健康保険料の納め方」 |
| 7月10日 | 源泉所得税(納期の特例) | 1月〜6月分 | 国税庁 No.2505 |
| 7月31日 | 予定納税 第1期 | 予定納税基準額の3分の1 | 国税庁 |
| 8月31日 | 個人事業税 第1期、住民税 第2期 | 個人事業税は年1万円以下なら8月に全額 | 福岡県「個人の事業税」 |
| 11月2日 | 住民税 第3期 | 10月末が土曜日のため11月2日(月) | 福岡市 |
| 11月30日 | 予定納税 第2期、個人事業税 第2期 | 予定納税は基準額の3分の1 | 国税庁、福岡県 |
この暦で見ると、3月の確定申告で決まった所得が、その年の6月から翌年3月まで、毎月のように何かの支払いにつながっていることが分かります。特に8月と11月は、個人事業税と住民税、11月は予定納税も重なり、1か月の支払いが大きくなりやすい月です。
確定申告は「3月15日に間に合わせる手続き」と考えがちですが、実際には「その年の6月以後の支払いを決める手続き」でもあります。申告の時期に、6月以後に届く金額の見当をつけておくと、夏から秋の資金繰りで慌てずに済みます。住民税や個人事業税が思ったより高いと感じたときの見直し方は、福岡の個人事業主へ|税金が思ったより高いと感じたら見直したい3つのポイントで紹介しています。
3月15日から逆算する準備の日程
期限に間に合うかどうかは、3月に入ってからの頑張りではなく、年明けの時点で帳簿がどこまで締まっているかでほぼ決まります。自分で申告する場合の目安を、3月15日から逆算して並べると、次のようになります。
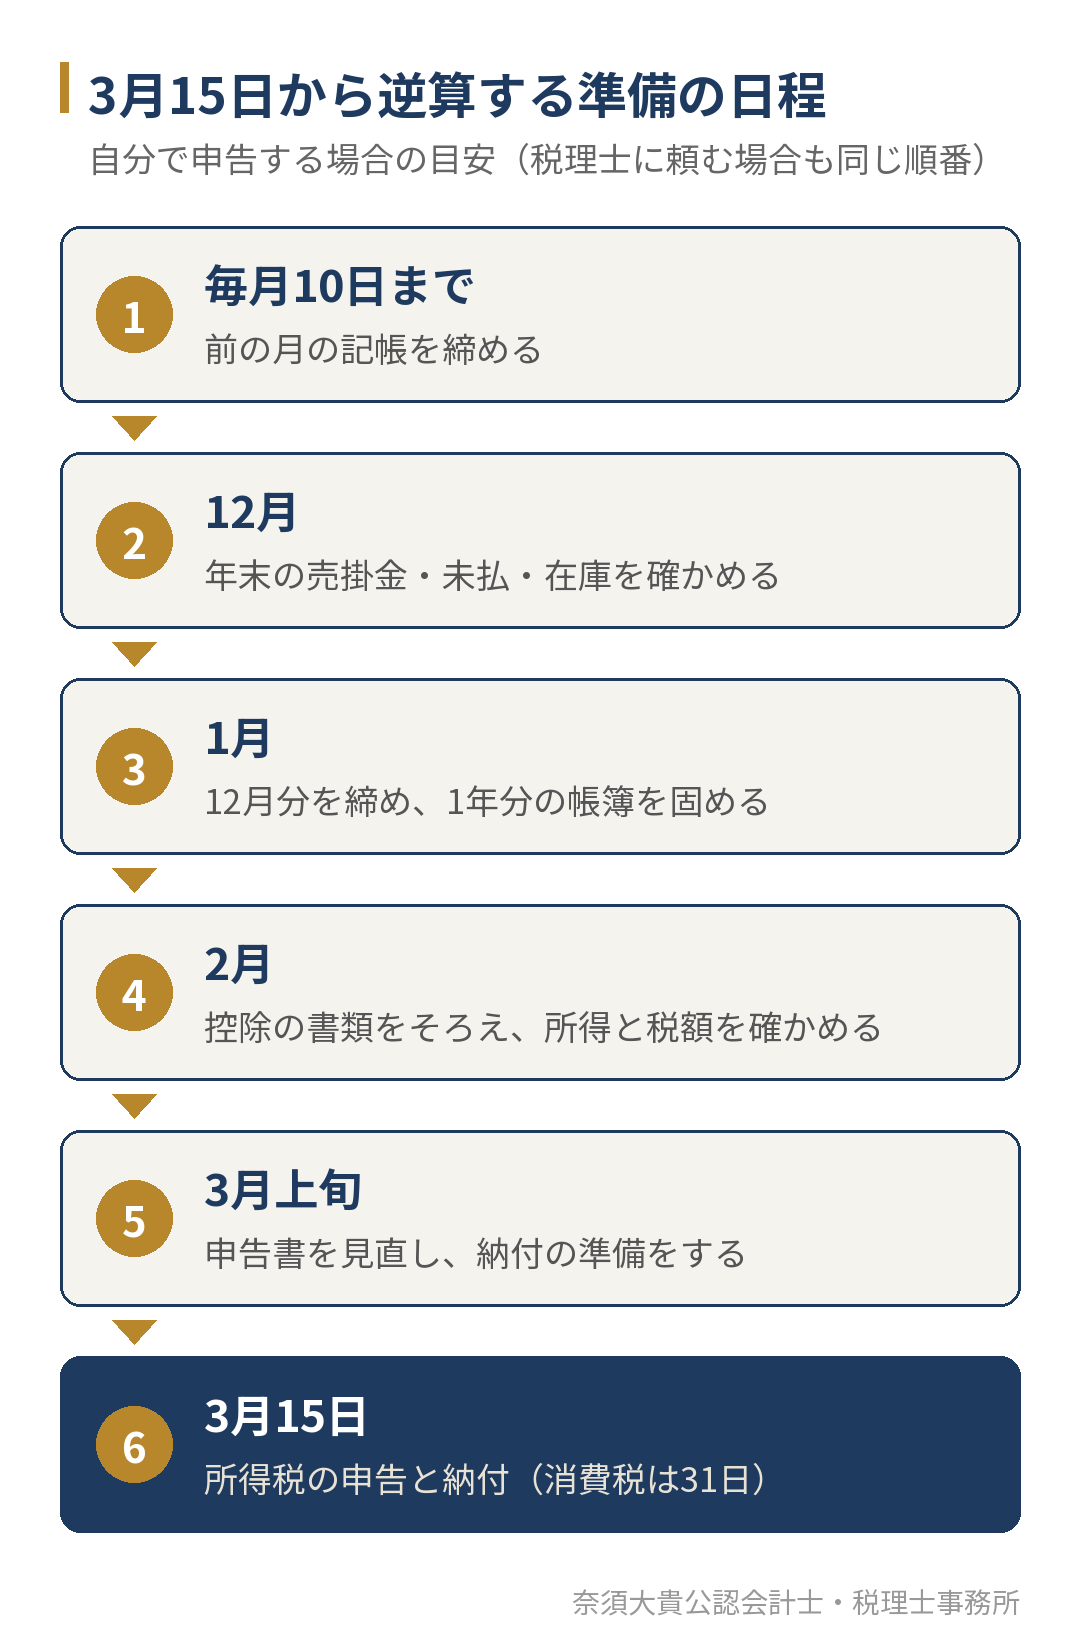
| 時期 | やること | 遅れたときに起きやすいこと |
|---|---|---|
| 毎月10日まで | 前の月の通帳・カード・現金の取引を記帳し、帳簿の預金残高を通帳と合わせる | 年明けに1年分をまとめて入力することになり、内容の分からない取引が残る |
| 12月 | 年末の売掛金(12月分で入金が1月の売上)、未払の経費、在庫を確かめる | 12月の売上や経費が翌年に紛れ、所得がずれる |
| 1月 | 12月分を記帳し、1年分の帳簿を締める。減価償却や家事按分を計算する | 2月以後に集計が残り、控除の確認や見直しの時間がなくなる |
| 2月 | 国民年金・国民健康保険料・生命保険料などの控除の書類をそろえ、所得と税額を確かめる | 控除の書類が後から見つかり、申告書を作り直す |
| 3月上旬 | 申告書と決算書を見直し、納付するお金を口座に用意する。振替納税なら依頼書を出す | 期限の日に納付のお金が足りない |
| 3月15日 | 所得税の申告と納付。消費税の申告が必要な人は3月31日まで | — |
この日程の要は、1月中に1年分の帳簿を締めることです。1月に締まっていれば、2月は確かめと見直しに使えます。逆に、2月の終わりに入力を始めると、3月15日に間に合っても、按分の割合や減価償却の計算を確かめる時間がなく、誤りが残りやすくなります。
税理士にスポットで頼むなら、いつまでに声をかけるか
確定申告を税理士にスポットで頼む場合、間に合うかどうかは、依頼の時期よりも帳簿の状態で変わります。税理士の側も、1年分の通帳とレシートから入力する場合と、会計ソフトの入力が済んだ帳簿を確かめる場合とでは、必要な日数がまったく違うからです。目安は次のとおりです。
| 依頼するときの帳簿の状態 | 声をかけたい時期の目安 | 理由 |
|---|---|---|
| 会計ソフトに毎月入力し、預金残高も合っている | 1月中、遅くとも2月上旬 | 確かめと申告書の作成が中心になる |
| 通帳・カード明細・レシートはそろっているが、入力はしていない | 12月から1月の初め | 1年分の入力と、内容の分からない取引の確認に日数がかかる |
| 事業と生活のお金が混ざっている、資料が足りない | 年内(11月から12月) | 取引を分ける作業と、足りない資料の取り寄せから始まる |
| 前の年の申告もしていない、何年分かある | 気づいた時点ですぐ | 年ごとに組み立て直すため、3月15日にこだわらず順番を決める |
2月の後半や3月に入ってから依頼する場合、税理士の側もほかの申告の締め切りが重なる時期で、受けられるかどうか、受けられても期限内に確かめきれるかどうかは、帳簿の状態しだいになります。依頼の段取りと、税理士に渡すものの一覧は確定申告を税理士に依頼するなら、いつまでに何を渡す?で、費用が変わる要因は確定申告の税理士費用はどう決まる?で解説しています。
期限に間に合わないときの2つの選び方
資料が一部そろわない、入力が終わらないなどで、3月15日に間に合いそうにないときの選び方は、大きく2つです。
- 期限を過ぎてから、できるだけ早く正しい金額で申告する(期限後申告)
- 期限内に、その時点で分かっている数字で申告と納付を済ませ、後で正しい金額に直す(修正申告または更正の請求)
どちらが有利かは、青色申告特別控除と、加算税・延滞税の扱いで変わります。
期限後申告になると、変わること
国税庁の「No.2024 確定申告を忘れたとき」(令和8年4月1日現在法令等)によると、期限後申告をすると、原則として無申告加算税がかかります。税務署からの調査の事前通知の前に自主的に申告した場合は、納める税金の5%です。期限後申告で納める税金は申告書を出した日が納期限になり、法定納期限の翌日から納付の日までの延滞税もあわせて納めます。
さらに、青色申告の人は、55万円・65万円の青色申告特別控除の要件に「確定申告期限までに申告書を提出すること」があります(国税庁「No.2072 青色申告特別控除」)。期限を1日でも過ぎると、控除は10万円になります。
期限内に出して後で直すと、変わること
期限内に申告し、後で納める税金が少なかったと分かった場合は、修正申告をします。国税庁の「No.2026 確定申告を間違えたとき」によると、税務署からの調査の事前通知の前に自主的に修正申告をした場合は、過少申告加算税はかかりません。増えた税金には、延滞税がかかります。反対に、税金を多く申告していた場合は、原則として法定申告期限から5年以内に更正の請求ができます。
また、当初の申告をe-Taxで期限内に送信していれば、修正申告を書面で出しても65万円の青色申告特別控除は適用されます。
仮の数字で比べる
仮の数字で比べます。e-Taxで申告し、65万円の青色申告特別控除の要件を満たしている人で、期限内に正しく申告すれば所得税が40万円になるとします。青色申告特別控除が65万円から10万円に減ると、所得が55万円増え、その分の所得税が増えます。ここでは説明のため、増えた所得に対する所得税を仮に20%として計算します。延滞税は令和8年の割合(2か月以内は年2.8%)で、56日分(3月16日〜5月10日)を概算しています。実際の税率や延滞税の割合ではありません。
| A:期限内に正しく申告 | B:5月10日に期限後申告 | C:期限内に35万円で申告し、5月10日に修正申告 | |
|---|---|---|---|
| 青色申告特別控除 | 65万円 | 10万円 | 65万円 |
| 所得税 | 40万円 | 51万円(40万円+55万円×20%) | 40万円(35万円+修正で5万円) |
| 無申告加算税・過少申告加算税 | なし | 約2.6万円(51万円×5%) | なし(自主的な修正申告) |
| 延滞税(概算) | なし | 約2,200円(51万円×2.8%×56日÷365日) | 約200円(5万円×2.8%×56日÷365日) |
| 合計の目安 | 40万円 | 約53.8万円 | 約40万円 |
BとAの差の約13.8万円のうち、11万円は青色申告特別控除が減った分です。所得が増えると住民税や国民健康保険料も増えるため、実際の差はさらに大きくなります。期限を過ぎてから急いで正しく出すより、期限内に分かっている範囲で正しく出し、後で直すほうが負担が小さいことが分かります。
ただし、Cは、期限の時点で分かっている数字をもとに、誠実に申告することが前提です。分かっている売上を後回しにする、税金を少なく見せるために数字を作る、といった申告は認められません。資料がそろわない部分は、通帳の入金や前年の実績から合理的に見積もり、何を見積もったかを記録しておきます。
1か月以内の期限後申告で、加算税がかからない場合
国税庁のNo.2024では、期限後申告でも、法定申告期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められる場合(納める税金の全額を法定納期限までに納めている、過去5年以内に無申告加算税や重加算税を課されていない、など)は、無申告加算税はかからないとされています。ただし、この場合も期限後申告であることは変わらないため、65万円・55万円の青色申告特別控除は使えません。
消費税の申告がある人が気をつけたいこと
インボイスの登録をした人や、2年前の課税売上高が1,000万円を超えた人は、所得税とは別に消費税の申告が必要です。期限は3月31日で所得税より遅いものの、消費税の計算は所得税の帳簿をもとにするため、準備の日程は3月15日と同じに考えておくのが安全です。
消費税は、売上とともに預かったお金を後で納める税金なので、所得が少ない年や赤字の年でも納める金額が出ることがあります。3月15日に所得税を納め、2週間ほどで消費税も納めることになるため、年明けの時点で2つの税金の合計額をつかみ、お金を分けておくと安心です。振替納税を使う場合は、所得税と消費税で別々に振替依頼書が必要です。
期限に追われないための、毎月の習慣
期限に追われる個人事業主に共通するのは、「確定申告の準備」を1年に1回の作業にしていることです。毎月の習慣として、次の3つだけを続けると、1月中に帳簿を締める日程が無理なく回ります。
- 事業用の口座とカードを1つずつに決め、明細を会計ソフトに取り込む
- 毎月10日までに前の月の取引を記帳し、帳簿の預金残高と通帳の残高を合わせる
- 月末に、入金待ちの売上と、払っていない経費を一覧にしておく
毎月の数字がそろっていると、年の途中で「今年の所得はいくらになりそうか」「6月以後に届く住民税や国民健康保険料はどのくらいか」を見通せるようになります。期限を守るための習慣が、そのまま翌年の資金繰りの準備にもなります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、個人事業主の確定申告のご依頼をお受けしています。最初の相談で、帳簿の状態(毎月入力しているか、通帳とレシートだけか)、青色申告の承認の有無、消費税の申告の要否をお聞きし、3月15日から逆算して、いつまでに何をそろえれば間に合うかを日程にしてお伝えします。
期限が近く、資料の一部がそろわない場合も、期限内に申告して後で直すのか、そろってから出すのかを、青色申告特別控除や延滞税への影響を踏まえて一緒に判断します。料金は、取引の量や記帳の状態によって変わるため、資料を拝見したうえでお見積りします。
確定申告をスポットでお受けした後に、毎月の記帳と数字の確認を含む顧問の形に切り替えることもできます。顧問の形にすると、年の途中で所得と税金の見通しが立ち、予定納税や住民税の準備、青色申告・消費税・法人にするかどうかの判断を、決算や申告の前に数字をもとに考えられるようになります。顧問の内容は税務顧問のページでご案内しています。
今年の確定申告の期限に間に合うか不安な方へ
個人事業主の確定申告の期限は、令和8年分なら令和9年3月15日(月)、消費税は3月31日(水)です。間に合うかどうかは、1月中に1年分の帳簿を締められるかで決まり、間に合わないときも、期限を過ぎて出すより、期限内に分かっている範囲で出して後で直すほうが負担を抑えられる場合があります。
「帳簿の入力がまだ終わっていない」「3月15日に間に合うか分からない」という方は、今の帳簿の状態と手元の資料をお聞きしたうえで、依頼の範囲と期限までの日程を一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と、春日市・大野城市・那珂川市・太宰府市・筑紫野市の個人事業主のご相談をお受けしています。オンラインでの面談にも対応しています。