
個人事業主で消費税の申告が必要なのは、インボイスの登録をしている人や、2年前の課税売上高が1,000万円を超えている人などです。申告が必要な場合は、所得税とは別に、3月31日までに消費税の申告と納付をします。インボイスの登録をきっかけに申告するようになった人は、売上の消費税の2割を納める2割特例を令和8年分まで使え、令和9年分と令和10年分は3割特例が設けられています。
この記事では、公認会計士・税理士の奈須大貴が、個人事業主で消費税の申告が必要になる条件と、一般課税・簡易課税・2割特例・3割特例の違い、仮の数字での比べ方、簡易課税の届出の期限を解説します。
消費税の申告が必要な個人事業主
個人事業主が消費税の申告をしなければならないのは、主に次のいずれかにあたる場合です(国税庁「確定申告に関するQ&A 消費税及び地方消費税の申告等」をもとに整理)。
| 条件 | 内容 |
|---|---|
| インボイスの登録をしている | 適格請求書発行事業者の登録を受けている。売上の金額にかかわらず申告が必要 |
| 基準期間の課税売上高が1,000万円超 | 基準期間は、その年の前々年。前々年の課税売上高が1,000万円を超えている |
| 特定期間の課税売上高が1,000万円超 | 特定期間は、前年の1月1日から6月30日まで。課税売上高の代わりに、支払った給与の額で判定することもできる |
| 課税事業者を選んでいる | 課税事業者選択届出書を出している |
年の途中でインボイスの登録を受けた場合は、登録を受けた日からその年の12月31日までの売上について申告します。たとえば4月1日に登録を受けた人は、4月から12月までの9か月分が申告の対象です。
申告と納付の期限は、その年の翌年の3月31日です。所得税の確定申告の期限である3月15日とは日付が異なるため、2つの期限を分けて予定に入れておきます。期限が土日祝日にあたる場合は、翌日以降の平日になります。
消費税の計算の方法は4つ
個人事業主の消費税の計算の方法には、一般課税、簡易課税、2割特例、3割特例の4つがあります。2割特例と3割特例は、インボイスの登録をきっかけに免税事業者から課税事業者になった人のための、期間を区切った特例です。
| 方法 | 納める税額の計算 | 使える人・期間 | 事前の届出 |
|---|---|---|---|
| 一般課税 | 売上の消費税 − 仕入や経費の消費税 | 誰でも | いらない |
| 簡易課税 | 売上の消費税 − 売上の消費税 × みなし仕入率 | 基準期間の課税売上高が5,000万円以下 | 簡易課税制度選択届出書が要る |
| 2割特例 | 売上の消費税 × 20% | 登録をきっかけに課税事業者になった人。令和8年分まで | いらない。申告書に適用する旨を書く |
| 3割特例 | 売上の消費税 × 30% | 登録をきっかけに課税事業者になった個人事業者。令和9年分と令和10年分 | いらない。申告書に適用する旨を書く |
2割特例は、令和8年9月30日を含む課税期間まで使える制度で、個人事業主では令和8年分の申告が最後です(国税庁「インボイス制度に関するお知らせ 令和8年度税制改正特集」)。3割特例は令和8年度の税制改正で設けられた制度で、個人事業者だけが対象となり、法人は使えません(国税庁「令和8年度税制改正特集 3割特例」)。
2割特例と3割特例は、インボイスの登録とは関係なく課税事業者になっている人、たとえば基準期間の課税売上高が1,000万円を超えている人は使えません。前々年の売上が1,000万円を超えた年は、一般課税か簡易課税で申告することになります。
仮の数字で、納める消費税を比べる
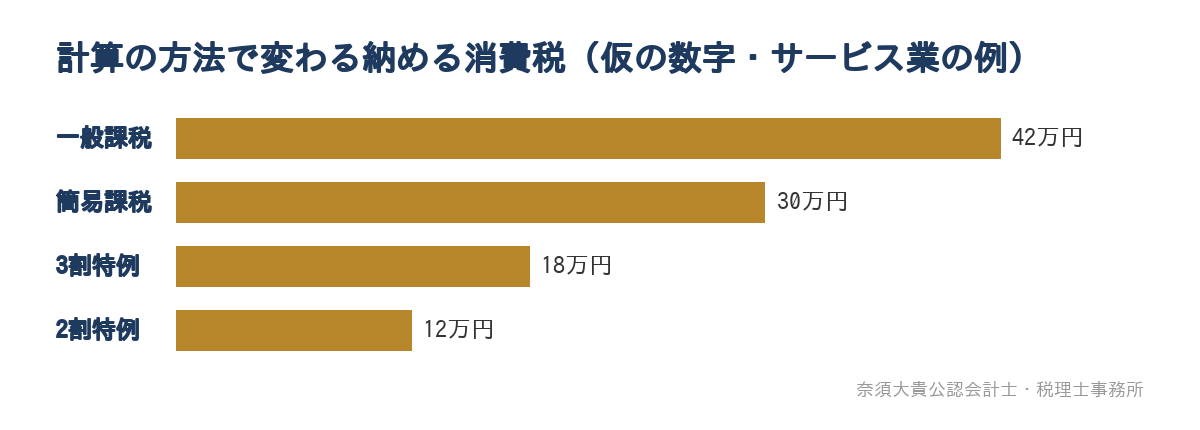
同じ売上と経費でも、計算の方法によって納める消費税は変わります。仮の数字で比べてみます。サービス業の個人事業主で、1年間の売上にかかる消費税が60万円、仕入や経費にかかる消費税が18万円だったとします。
| 方法 | 計算 | 納める消費税 |
|---|---|---|
| 一般課税 | 60万円 − 18万円 | 42万円 |
| 簡易課税(サービス業はみなし仕入率50%) | 60万円 − 60万円 × 50% | 30万円 |
| 3割特例(令和9年分・令和10年分) | 60万円 × 30% | 18万円 |
| 2割特例(令和8年分まで) | 60万円 × 20% | 12万円 |
この例では、2割特例を使える令和8年分は12万円で済みますが、令和9年分に3割特例へ移ると18万円になり、令和11年分以降に一般課税で申告すると42万円になります。売上や経費が同じでも、制度が変わるだけで納める額が段階的に増えていくため、令和9年以降の資金の準備は早めに考えておきたいところです。
簡易課税と3割特例は、業種で比べる
簡易課税のみなし仕入率は、事業の区分ごとに決められています(国税庁「No.6505 簡易課税制度」)。3割特例は業種にかかわらず売上の消費税の30%を納めるため、みなし仕入率が70%を超える業種では簡易課税のほうが少なく、70%を下回る業種では3割特例のほうが少なくなります。
上と同じく、売上にかかる消費税が60万円の場合で比べます。
| 事業の区分 | 主な業種 | みなし仕入率 | 簡易課税で納める額 | 3割特例で納める額 |
|---|---|---|---|---|
| 第1種 | 卸売業 | 90% | 6万円 | 18万円 |
| 第2種 | 小売業など | 80% | 12万円 | 18万円 |
| 第3種 | 建設業、製造業など | 70% | 18万円 | 18万円 |
| 第4種 | 飲食店業など、ほかの区分にあたらない事業 | 60% | 24万円 | 18万円 |
| 第5種 | サービス業、運輸通信業など | 50% | 30万円 | 18万円 |
| 第6種 | 不動産業 | 40% | 36万円 | 18万円 |
建設業は原則として第3種で、簡易課税と3割特例の額は同じになります。ただし、材料の支給を受けて加工だけを請け負う場合などは、第4種にあたることがあります。事業の区分は取引ごとに判定するため、複数の種類の仕事をしている場合は、売上をどの区分にあてるかを確かめてから比べます。
簡易課税を選んだ場合は、原則として2年間はやめられません。一般課税にした場合と比べて得か損かは、その年だけでなく翌年以降の設備投資の予定も含めて考えます。
簡易課税の届出の期限
簡易課税を使うには、簡易課税制度選択届出書を出す必要があります。届出の期限は、原則として使いたい年の前年の12月31日(使いたい課税期間の初日の前日)までですが、次のような例外があります。
| 場面 | 届出の期限 |
|---|---|
| 原則 | 簡易課税を使いたい年の前年の12月31日まで |
| 免税事業者が令和5年10月1日から令和11年9月30日までの間に登録を受けて課税事業者になる | 登録を受けた日を含む年の中に出せば、その年から使える |
| 2割特例や3割特例を使った年の翌年から簡易課税に移る | 簡易課税を使いたい年の申告期限までに出せば、その年から使える |
たとえば、令和8年分で2割特例を使い、令和9年分から簡易課税にしたい場合は、令和9年分の申告期限である令和10年3月31日までに届出書を出せば、令和9年分から簡易課税を使えます。令和9年分の数字を見てから、3割特例と簡易課税のどちらにするかを考えられるということです。
ただし、令和9年分と令和10年分は3割特例を選べるため、多くの業種では、届出の判断が本当に必要になるのは3割特例が終わる令和11年分からです。第1種や第2種の業種のように簡易課税のほうが少なくなる場合は、令和9年分から簡易課税に移ることを検討します。
一般課税で申告するときの注意
設備や車など大きな買い物をした年は、一般課税のほうが有利になることがあります。仕入や経費の消費税が売上の消費税を上回れば、一般課税では差額が還付されますが、簡易課税や2割特例・3割特例では還付を受けられないためです。
一般課税で仕入や経費の消費税を差し引くには、原則としてインボイス(適格請求書)を保存する必要があります。インボイスの登録をしていない取引先からの仕入には経過措置があり、令和8年10月1日から差し引ける割合が80%から70%に下がりました。取引の日がこの日をまたぐ場合の判定は、インボイス経過措置は80%から70%へ|10月1日をまたぐ取引の判定方法を福岡市の税理士が解説で解説しています。
一般課税は、経費の一つひとつについて消費税がかかるか、インボイスがあるかを確かめる必要があり、記帳の手間が最も大きい方法です。一般課税を選ぶ年は、日々の記帳の段階で取引ごとの区分を付けておくと、申告の時期にまとめて確かめる作業が減ります。
申告と納付までの段取り
消費税の申告は、所得税の申告と同じ時期に準備を進めると効率的です。1年間の売上と経費を確定させた後、消費税の申告書を作る流れになります。
- 1年間の売上を、消費税がかかるもの、かからないものに分けて集計する
- 2割特例・3割特例・簡易課税・一般課税のうち、使える方法を確かめる
- 使える方法ごとに納める額を計算し、どれにするかを決める
- 3月15日までに所得税の確定申告をし、3月31日までに消費税の申告と納付をする
- 翌年の見込みを立て、簡易課税の届出が必要かどうかを確かめる
納める消費税の額が一定以上になると、翌年から年の途中で中間申告と納付が必要になります。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、消費税の申告が必要な個人事業主の確定申告のご依頼をお受けしています。売上の区分と使える計算の方法を確かめ、方法ごとの納める額を比べたうえで申告します。
確定申告を1回の依頼として進めた後に、毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。顧問の形にすると、毎月の試算表で売上と消費税の見込みが分かり、2割特例から3割特例への移り変わりや、簡易課税の届出、法人にするかどうかの判断を、年の途中から数字で考えられるようになります。報酬は、売上や取引の量、資料のそろい具合、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「申告書の作成だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
消費税の申告を考えている個人事業主の方へ
個人事業主の消費税は、インボイスの登録をしているか、2年前の課税売上高が1,000万円を超えているかで申告の要否が決まり、2割特例は令和8年分まで、3割特例は令和9年分と令和10年分に使えます。まずは、自分が登録をきっかけに課税事業者になったのか、前々年の売上がいくらだったのかを確かめ、使える計算の方法を整理してみてください。
「どの計算の方法が自分に合うか分からない」「令和9年以降の消費税の負担を見ておきたい」という方は、売上と経費の内容をお聞きしたうえで、方法ごとの納める額と届出の要否を一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。