
何年も確定申告をしていない個人事業主は、税務署から調査の連絡が来る前に、自分から期限後申告をすることが、負担を最も小さくする方法です。申告をしないままでいると、本来の税金に加えて無申告加算税と延滞税がかかり、その重さは、自分から申告したか、調査を受けてから申告したかで大きく変わります。帳簿や領収書がそろっていない年があっても、通帳や請求書から売上と経費を組み立て直して申告することができます。
この記事では、公認会計士・税理士の奈須大貴が、確定申告をしないままにすると起こること、加算税と延滞税の仕組み、資料がない年の申告の組み立て方と、申告までの段取りを解説します。
確定申告をしないままにすると起こること
個人事業主が確定申告をしないままにすると、税金の面と、暮らしや事業の面の両方に影響が出ます。
| 分かれ目 | 起こること |
|---|---|
| 税金が増える | 本来の所得税に加えて、無申告加算税と延滞税がかかる。悪質と判断されると、さらに重い重加算税がかかることがある |
| 控除が使えない | 青色申告をしていても、期限後申告の年は65万円・55万円の青色申告特別控除が受けられない(10万円の控除になる) |
| 住民税・国民健康保険 | 所得の申告がないと、住民税や国民健康保険料の計算が正しくできず、保険料の軽減も受けられないことがある |
| 事業の信用 | 所得を証明する書類(納税証明書や課税証明書)が出せず、融資、賃貸の契約、補助金の申請などで困る |
税金の面の影響は、申告が遅れるほど大きくなります。暮らしや事業の面の影響は、融資を受けたい、事務所を借りたい、といった場面で突然表に出てくるのが特徴です。「何年も申告していない」状態を解消したいと考える人の多くは、こうした場面をきっかけにしています。
加算税は「自分から申告したか」で大きく変わる
期限を過ぎてから出す確定申告を、期限後申告といいます。期限後申告では、納める税金に応じて無申告加算税がかかります。国税庁のタックスアンサー「No.2024 確定申告を忘れたとき」をもとに、令和5年分以後の割合を整理すると、次のとおりです。
| 申告したタイミング | 納める税金のうち50万円までの部分 | 50万円を超え300万円までの部分 | 300万円を超える部分 |
|---|---|---|---|
| 税務署から調査の事前通知を受ける前に、自分から申告した | 5% | 5% | 5% |
| 調査の事前通知を受けた後、調査の前に申告した | 10% | 15% | 25% |
| 調査を受けた後に申告した、または税務署が税額を決めた | 15% | 20% | 30% |
表のとおり、調査の連絡が来る前に自分から申告すれば、割合は一律5%です。連絡が来た後では、同じ税金に対して2倍から6倍の割合になります。過去に無申告加算税や重加算税を受けたことがある場合は、さらに割合が上がることがあります。
なお、期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められ、税金を期限までに納めているなど、一定の要件をすべて満たす場合は、無申告加算税がかかりません。何年も申告していない場合には当てはまらないことがほとんどですが、「うっかり期限を過ぎた」という段階なら、すぐに申告することに意味があります。
仮の数字で、3年分の加算税を比べる
ある個人事業主が、3年分の確定申告をしていなかったとします。それぞれの年の所得税が40万円、60万円、80万円(合計180万円)だった場合、無申告加算税は申告のタイミングで次のように変わります。
| 年 | 所得税(仮) | 自分から申告(5%) | 調査の通知の後に申告 | 調査の後に申告 |
|---|---|---|---|---|
| 1年目 | 40万円 | 2万円 | 4万円 | 6万円 |
| 2年目 | 60万円 | 3万円 | 6.5万円 | 9.5万円 |
| 3年目 | 80万円 | 4万円 | 9.5万円 | 13.5万円 |
| 合計 | 180万円 | 9万円 | 20万円 | 29万円 |
2年目の「調査の後」は、50万円までの部分が15%で7.5万円、50万円を超える10万円の部分が20%で2万円、合わせて9.5万円です。ほかの欄も同じように、50万円を境に割合を分けて計算しています。
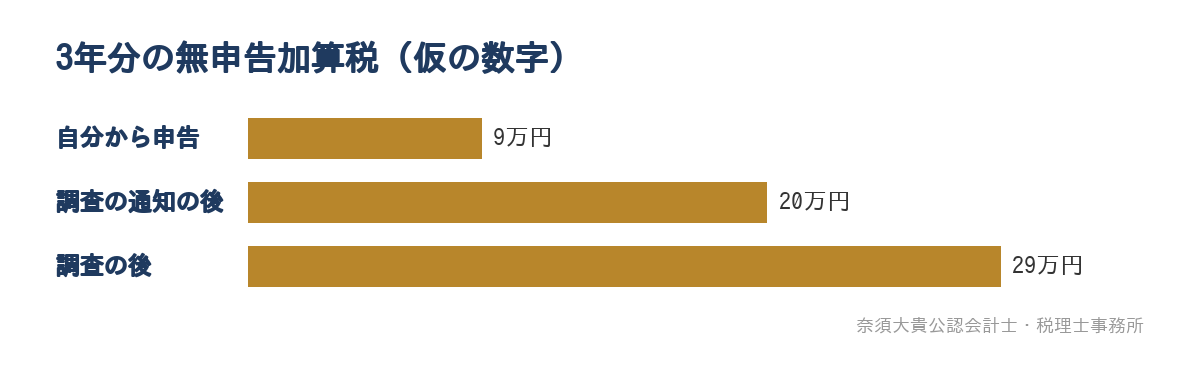
この例では、自分から申告した場合と調査の後に申告した場合で、加算税だけで20万円の差が出ます。実際には、これに延滞税が加わり、住民税や個人事業税、国民健康保険料もさかのぼって計算されます。消費税の申告が必要な年があれば、消費税にも同じように加算税がかかります。
延滞税は、納めるまで日割りで増える
延滞税は、本来の期限の翌日から、実際に納めた日までの日数に応じてかかる利息のような税金です。国税庁のタックスアンサー「No.9205 延滞税について」によると、割合は2段階で、年ごとに見直されます。令和8年中の期間は、納期限から2か月を過ぎるまでが年2.8%、それ以降が年9.1%です。
期限後申告では、申告書を出した日が納期限になります。そのため、申告書を出したその日に納めれば、延滞税は低い方の割合で計算されます。反対に、申告書だけ出して納付を後回しにすると、2か月を過ぎた部分から高い割合がかかります。申告と納付は、できるだけ同じ時期に済ませることが大切です。
一度に納めることが難しい場合でも、そのままにせず、税務署に納付の方法を相談できます。国税庁の「納税に関する総合案内」に、納付が難しいときの相談先がまとめられています。
何年分さかのぼって申告するか
さかのぼる年数は、税務署が税額を決められる期間と関係します。国税通則法では、税務署が税額を決定できる期間は、原則として申告の期限から5年、偽りその他不正の行為があった場合は7年とされています。
実務では、まず直近の年から資料を集め、何年分を申告するかを税務署とも相談しながら決めます。申告が必要な所得がなかった年(赤字の年や、所得が少なく税金がかからない年)があれば、その年の扱いも含めて整理します。赤字の年でも、申告しておけば住民税や国民健康保険料の計算に使われ、青色申告なら赤字を翌年以降に繰り越せることがあります。
資料がない年も、通帳と請求書から組み立て直せる
何年も申告していない人がいちばん心配するのは、「帳簿もレシートも残っていない」ことです。ただ、申告に必要な数字の多くは、手元に残っている別の資料から組み立て直せます。
| 資料 | 分かること | 手に入れ方 |
|---|---|---|
| 事業で使っている口座の通帳・入出金明細 | 売上の入金、経費の支払い、借入の返済 | 銀行の窓口やネットバンキングで過去分の明細を取り寄せる |
| 発行した請求書・取引先の支払明細 | 売上の金額と相手先、年をまたいだ売上 | 控えがなければ取引先に支払明細や支払調書の写しを依頼する |
| クレジットカードの利用明細 | 経費の支払い | カード会社のサイトや窓口で過去分を確かめる |
| 仕入先・外注先の請求書 | 仕入や外注費 | 控えがなければ相手先に再発行を依頼する |
| 車検証、リース契約、賃貸契約 | 車両、リース料、家賃(家事按分の根拠) | 手元の書類や契約先で確かめる |
売上は、通帳の入金と請求書を突き合わせて年ごとに集計します。現金で受け取った売上がある場合は、現金で受け取った取引の記録や、取引先側の記録で補います。経費は、通帳とカードの明細から事業に関係する支払いを拾い、必要に応じて相手先に請求書を出してもらいます。確かめられない経費を推測で載せることはできないため、裏付けのある経費から積み上げます。
申告までの段取り
期限後申告は、次の順番で進めます。
- 申告していない年を書き出し、事業を始めた年、主な取引先、使っている口座とカードを整理する
- 直近の年から、通帳・カード明細・請求書を年ごとに集める
- 売上を年ごとに集計し、取引先の記録と合っているかを確かめる
- 経費を年ごとに集計し、家賃や車など家庭と共用しているものは使用割合で分ける
- 2年前の売上(課税売上高)が1,000万円を超えている年や、インボイスの登録をしている年は、消費税の申告も必要になるため、あわせて確かめる
- 年ごとに所得税(必要なら消費税)の申告書を作り、税額と加算税・延滞税の見込みを出す
- 一括で納められるかを確かめ、難しければ申告と同時に税務署に納付の方法を相談する
- 申告の後、住民税・個人事業税・国民健康保険料の通知が届くため、その支払いの予定も立てる
最後の8つ目を見落とすと、所得税を納め終えたところに住民税や国民健康保険料の通知が続き、資金繰りが苦しくなります。申告の前に、所得税以外の負担もおおまかに見積もっておくと安心です。
自分で進めることもできますが、年数が多い、売上の記録が散らばっている、消費税の申告が必要かどうか分からない、といった場合は、税理士にまとめて依頼する人が多いのが実情です。税理士に依頼する場合も、2番目の資料集めは本人にしかできないため、相談の前に通帳とカード明細だけでも集めておくと、進み方が大きく変わります。
申告した後に、同じことを繰り返さないために
期限後申告を済ませた後に大切なのは、翌年からは期限内に申告できる状態をつくることです。何年も申告していなかった人の多くは、売上や経費の記録を年に一度まとめてやろうとして、その作業の重さから先延ばしにしていました。
毎月、通帳とカードの明細から取引を記帳しておけば、年末には売上と経費がほぼそろい、確定申告は数字の確認から始められます。月ごとの数字が分かれば、その年の所得税がいくらになりそうかを年の途中で見通すこともできます。前年の所得税が一定額を超えると、翌年は7月と11月に所得税の一部を前払いする予定納税が始まるため、その資金の準備にも役立ちます。
毎年の申告を税理士に頼む方法には、確定申告だけを依頼するスポットの形と、毎月の記帳や相談まで含めた顧問の形があります。違いは、個人事業主・フリーランスが税理士と初めて契約する時に知っておきたいことで紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、何年分の申告が必要か、どの資料から組み立てられるかを整理するところからお手伝いします。まずは期限後申告を1回の依頼として進め、申告を済ませた後は、毎月の記帳と数字の確認を続ける形に切り替えることもできます。
顧問の形にすると、毎月の試算表で売上と経費が分かり、年の途中で所得税の見通しを立てたり、青色申告や消費税、法人にするかどうかの判断を数字で考えたりできるようになります。報酬は、申告する年数、売上や取引の量、資料のそろい具合、消費税の申告の有無で変わるため、状況をお聞きしたうえでご案内します。
一方で、「申告書の作成だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
確定申告をしていない年がある方へ
何年も確定申告をしていない場合でも、税務署から連絡が来る前に自分から申告すれば、加算税は一律5%で済み、延滞税も申告と同時に納めることで抑えられます。まずは、申告していない年を書き出し、事業で使っている口座の通帳とカードの明細を年ごとに集めることから始めてみてください。
「何年分を申告すればいいか分からない」「資料がそろっていない年がある」という方は、手元にある通帳や請求書をもとに、申告の段取りと納付の見込みを一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。