
役員報酬は、事業年度の開始から3か月以内に額を決め、原則としてその後1年間は同じ額で払う必要があります。そのため、今期の利益の見通しと、会社に残すお金(借入金の返済、納税、運転資金)から逆算し、売上が見込みより下振れしても会社の資金が不足しない額で決めることが大切です。
この記事では、公認会計士・税理士の奈須大貴が、すでに事業を続けている会社が毎年の期首に役員報酬を決める順番と、月額の3つの案を売上の見通し2通りで比べるシミュレーションを解説します。
役員報酬は「期首から3か月以内に決め、1年間変えない」が原則
役員報酬の決め方を考える前に、税金の計算上のルールを押さえておきます。会社が役員に払う給与のうち、法人税の計算で費用(損金)にできるのは、次の3つの形に当てはまるものに限られます。
| 種類 | 中身 | 中小企業での使われ方 |
|---|---|---|
| 定期同額給与 | 1か月以下の一定の期間ごとに、毎回同じ額で払う給与 | 毎月の役員報酬の大半はこの形 |
| 事前確定届出給与 | 決まった時期に、決まった額を払うことを、前もって税務署に届け出た給与 | 役員に賞与を払いたい場合に使う |
| 業績連動給与 | 利益などの指標に連動して額が決まる給与 | 同族会社は、同族会社以外の法人に完全に支配されている場合などに限られ、多くの中小企業は対象外 |
毎月の役員報酬(定期同額給与)の額を変えた場合でも費用にできるのは、原則として、事業年度の開始の日から3か月を経過する日までに行った改定です。3月決算の会社なら、4月1日に期が始まるため、6月30日までに改定を済ませることになります。いったん決めた額は、後で触れる例外を除いて、その期の終わりまで変えられません。
この3つの形に当てはまっても、役員の職務の内容などに照らして不相当に高額な部分は、費用になりません。ルールの詳細は、国税庁のタックスアンサー「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」で確かめられます。確定申告書の提出期限の延長の特例を受けている会社などは、期限の数え方が変わる場合があるため、自社の場合を税理士と確かめておくと安心です。
つまり役員報酬は、期首の数か月で、まだ結果の出ていない1年分の利益を前提に決めなければなりません。決め方の良し悪しは、この「先の見通し」をどれだけ数字で持てているかで決まります。
決め方の順番は「会社に残すお金」からの逆算
役員報酬の決め方としてよく紹介されるのは、同業他社の水準、従業員の給与とのバランス、社長個人と会社の税金の合計が少なくなる額などです。どれも大切な視点ですが、それだけで決めると、売上が見込みを下回った年に、会社の資金が足りなくなることがあります。
そこで当事務所では、次の順番で考えることをおすすめしています。社長個人が欲しい額から決めるのではなく、会社に残すお金を先に決め、そこから払える額の上限を出すのが特徴です。
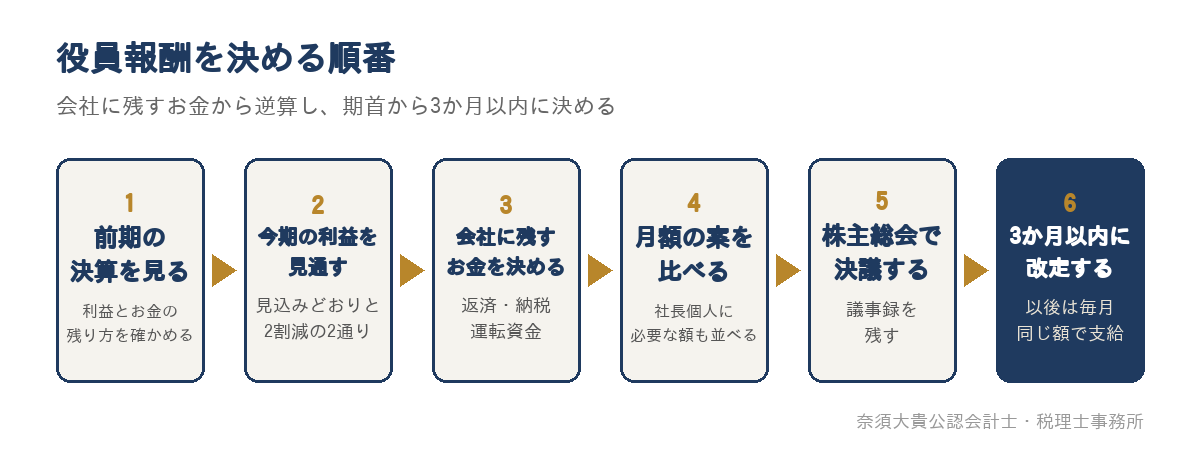
- 前期の決算を確かめる:前期の利益だけでなく、借入金の返済や納税をした後に、預金がどれだけ増えたか(減ったか)を確かめます。
- 今期の利益を見通す:役員報酬を払う前の利益を、売上が見込みどおりの場合と、2割減った場合の2通りで見通します。
- 会社に残すお金を決める:借入金の元金の返済、納税、運転資金の増加など、利益の中から会社が払わなければならないお金を積み上げます。
- 月額の案を比べる:月額をいくつか置き、2通りの見通しごとに会社に残るお金を計算し、社長個人に必要な額と並べます。
- 株主総会で決議する:決めた額を株主総会で決議し、議事録を残します。
- 期首から3か月以内に改定する:改定は期首から3か月以内に行い、その後は毎月同じ額で支給します。
手順1・2:前期の決算と、今期の利益の見通しを2通り作る
最初に見るのは、前期の決算書です。損益計算書の利益に、減価償却費を足し、借入金の元金の返済と、その期に納めた税金を引くと、前期に会社の手元にどれだけお金が残ったかの目安になります。利益が出ていても預金が増えていなければ、役員報酬を上げる余地は小さいと考えます。
次に、今期の「役員報酬を払う前の利益」を見通します。売上の見込みに、売上に比例してかかる費用(仕入や外注費など)の割合を掛け、家賃や従業員の人件費などの固定費を引いて計算します。このとき、見込みどおりの場合だけでなく、売上が2割減った場合も作っておきます。
2割減の見通しを作るのは、役員報酬が原則として期の途中で下げられないからです。売上が減っても役員報酬と、それにかかる社会保険料は1年間変わらないため、下振れしたときの会社の資金を先に確かめておく必要があります。期の途中の数字から1年の利益を見通す方法は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで詳しく解説しています。
手順3:会社に残すお金を先に決める
会社の利益は、そのまま自由に使えるお金ではありません。利益の中から、次のようなお金を払う必要があります。
| 会社に残すお金 | 中身 | 確かめる資料 |
|---|---|---|
| 借入金の元金の返済 | 毎月の返済額のうち、利息を除いた元金の部分。費用にならないため、利益から払う | 金融機関の返済予定表 |
| 納税 | 法人税などの確定申告と中間申告で納める税金、消費税の納税 | 前期の申告書、今期の納税額の見通し |
| 運転資金の増加 | 売上が増えると、売掛金や在庫が増え、入金までの立て替えが増える | 試算表の売掛金・在庫・買掛金の残高 |
| 設備投資の自己資金 | 借入でまかなわず、手元のお金で払う予定の設備や車両 | 投資の予定と見積書 |
| 手元資金の積み増し | 月の固定費の何か月分を預金で持っておきたいか | 資金繰り表 |
返済の元手になるのは、税金を払った後の利益に、減価償却費を足した金額です。この元手が返済額を下回ると、利益が出ていても預金は減っていきます。役員報酬を上げると会社の利益は減るため、この元手も減ることを忘れないようにします。
運転資金がどれだけ必要かは、運転資金の計算方法|試算表と回転期間で必要額を出し、条件が変わったときの増減を比べるで計算方法を紹介しています。
手順4:社長個人に必要な額を出す
会社の側から上限を出したら、社長個人の側から下限を出します。生活費、住宅ローンの返済、子どもの教育費、個人で入っている保険や積立など、1年間に手取りでいくら必要かを書き出します。
役員報酬からは、所得税と住民税、社長本人が負担する社会保険料が差し引かれるため、必要な手取りより多い額を報酬として受け取る必要があります。会社の上限が個人の下限を下回るときは、役員報酬を上げるのではなく、固定費や借入の返済の条件など、会社の数字の側を見直すことになります。
仮の数字で、月額3案を売上2通りで比べる
ここからは仮の数字で、3月決算の会社が、今期の役員報酬を月40万円、月60万円、月80万円のどれにするかを比べます。まず、役員報酬を払う前の利益の見通しを、売上2通りで作ります。
| 項目 | 見込みどおり | 売上が2割減った場合 |
|---|---|---|
| 売上高 | 1億5,000万円 | 1億2,000万円 |
| 売上に比例する費用(売上の60%) | 9,000万円 | 7,200万円 |
| 固定費(役員報酬と社長の社会保険料を除く。減価償却費200万円を含む) | 3,600万円 | 3,600万円 |
| 役員報酬を払う前の利益 | 2,400万円 | 1,200万円 |
この会社は、借入金の元金を年600万円返済しています。社会保険料の会社負担は仮に役員報酬の15%、会社の利益にかかる税金は仮に利益の25%、社長個人の税金と社会保険料の負担は仮に報酬の20%(月40万円)、25%(月60万円)、30%(月80万円)とします。どれも計算を分かりやすくするための仮の割合で、実際の税率や保険料率ではありません。
| 項目 | 月40万円 | 月60万円 | 月80万円 |
|---|---|---|---|
| 役員報酬(年) | 480万円 | 720万円 | 960万円 |
| 社会保険料の会社負担(仮に15%) | 72万円 | 108万円 | 144万円 |
| 見込みどおり:会社の利益(税金の前) | 1,848万円 | 1,572万円 | 1,296万円 |
| 見込みどおり:会社の税金(仮に25%) | 462万円 | 393万円 | 324万円 |
| 見込みどおり:会社に残るお金 | 986万円 | 779万円 | 572万円 |
| 2割減:会社の利益(税金の前) | 648万円 | 372万円 | 96万円 |
| 2割減:会社の税金(仮に25%) | 162万円 | 93万円 | 24万円 |
| 2割減:会社に残るお金 | 86万円 | −121万円 | −328万円 |
| 社長の手取り(仮) | 384万円 | 540万円 | 672万円 |
会社に残るお金は、「会社の利益 − 会社の税金 + 減価償却費200万円 − 借入金の返済600万円」で計算しています。たとえば月60万円で売上が2割減った場合は、372万円 − 93万円 + 200万円 − 600万円 = −121万円です。ここでは分かりやすくするため、税金をその期のうちに払うものとして計算しています。
見込みどおりなら、どの案でも会社は黒字で、お金も残ります。ところが売上が2割減ると、月60万円と月80万円の案では、会社の利益は黒字のままなのに、返済をするとお金が減ります。月80万円では、1年で328万円の預金が減り、翌期の資金繰りや金融機関への説明に影響が出るおそれがあります。
上限と下限から、決める額を絞り込む
この表を、反対の方向から使うこともできます。売上が2割減っても会社に残るお金がマイナスにならない役員報酬の上限を、逆算してみます。
2割減の場合、役員報酬を年P万円とすると、会社に残るお金は(1,200万円 − P × 1.15)× 75% + 200万円 − 600万円です。これが0以上になるのは、Pが約580万円以下のときです。月額にすると48万円(年576万円)で、このとき2割減でも会社に残るお金は約3万円と、ほぼゼロになります。
一方、社長個人で年400万円の手取りが必要だとすると、仮の負担率20%では、報酬は年500万円(月約42万円)が必要です。この会社では「月42万円から48万円の間」が候補になり、余裕を持たせて月45万円とすれば、2割減でも会社に約34万円のお金が残ります。見込みどおりに利益が出た場合は、会社に残ったお金を翌期の役員報酬の見直しにつなげます。
会社と社長個人の税金と社会保険料を合わせた負担が、どの額で少なくなるかは、報酬の額、家族の状況、会社の利益の水準によって変わります。実際の判断では、実際の税率と保険料率で、会社と個人の両方を合わせて試算します。
決めた額を、株主総会で決議して記録する
取締役の報酬は、定款に定めていなければ、株主総会の決議で定めます(会社法第361条)。社長が株式のほとんどを持つ中小企業でも、決議をした日付と額が分かるように、議事録を作って保存しておきます。税務調査では、いつ、いくらに決めたかを議事録で確かめられることがあるためです。
3月決算の会社で、翌期の役員報酬を決めるまでの1年の流れは、次のようになります。
| 時期 | すること |
|---|---|
| 前の期の9月末(第2四半期の末) | 最初の着地見込みを作り、前の期の利益と翌期に見込める利益の水準を大まかにつかむ |
| 前の期の12月末(第3四半期の末) | 着地見込みの精度を高め、翌期の役員報酬の案を作り始める |
| 3月(前の期の決算月) | 着地を確かめ、翌期の売上の見通しを見込みどおりと2割減の2通りで作る |
| 4月〜5月(期首から決算の確定まで) | 前の期と同じ額で支給を続けながら、上の表と同じ形で案を比べる |
| 5月〜6月(定時株主総会など) | 新しい額を決議し、議事録を作る |
| 6月30日まで(期首から3か月を経過する日) | 改定を済ませ、改定後は毎月同じ額で支給する |
改定するまでの4月や5月の支給は、前の期と同じ額のままで構いません。期首から改定までの各月が同じ額、改定後の各月が同じ額であれば、定期同額給与として扱われます。
役員報酬の額を大きく変えると、社会保険料も変わります。昇給や降給で固定的な報酬が変わり、変わった月から3か月の平均で標準報酬月額が2等級以上変わるなどの条件を満たすと、変わった月から数えて4か月目から保険料が改定されます(日本年金機構「随時改定(月額変更届)」)。会社負担の保険料も変わるため、案を比べるときに忘れずに入れておきます。
期の途中で変えられる場合と、賞与を払う場合
役員報酬は、期の途中で変えられないのが原則ですが、国税庁のNo.5211には、次のような例外が示されています。
| 場面 | 扱い | 気をつけること |
|---|---|---|
| 役員の地位や職務の内容が大きく変わった | 臨時改定事由として、期の途中でも改定できる | 社長から会長への交代、職務の重大な変更など。単に額を変えたいだけでは当てはまらない |
| 経営の状況が著しく悪化した | 業績悪化改定事由として、減額の改定ができる | 一時的な資金繰りの都合や、業績の目標に届かなかったことだけでは当てはまらない |
| 決まった時期に賞与を払いたい | 事前確定届出給与として、前もって税務署に届け出る | 届出は、株主総会などで決議した日から1か月を経過する日と、期首から4か月を経過する日のうち、早い日まで。届け出た額と違う額を払うと、原則として費用にならない |
業績悪化改定事由に当てはまるかどうかは、個別の事情によって判断が分かれるため、減額を考えた時点で税理士に相談してください。期の途中で「思ったより利益が出たから増やす」「売上が目標に届かなかったから減らす」という変更は、原則として認められません。だからこそ、期首に2通りの見通しで額を決めておくことが、もっとも確実な備えになります。
役員報酬の決め方でよくある失敗
役員報酬の決め方で起きやすい失敗と、防ぎ方をまとめます。
| よくある失敗 | 起きること | 防ぎ方 |
|---|---|---|
| 前期の利益だけを見て、今期の報酬を上げた | 今期の売上が下がると、会社の利益とお金が一度に減る | 今期の見通しを、見込みどおりと2割減の2通りで作る |
| 会社の利益だけを見て、返済を入れ忘れた | 黒字なのに、返済で預金が減り続ける | 会社に残すお金(返済、納税、運転資金)を先に積み上げる |
| 社会保険料の会社負担を入れずに比べた | 報酬を上げた分より、会社の負担が大きく増える | 案ごとに、会社負担の保険料を加えて比べる |
| 期首から3か月を過ぎて額を変えた | 変えた分が費用にならないおそれがある | 前の期の第3四半期から案を作り、期首から3か月以内に決議する |
| 決議の記録を残していなかった | いつ、いくらに決めたかを説明しにくい | 株主総会の議事録を作り、決算書や申告書と一緒に保存する |
| 期の途中で利益が多いと分かり、決算前に慌てた | 打てる手が限られ、納税資金の準備も遅れる | 第2四半期から利益と納税額を見通し、翌期の報酬の判断につなげる |
これらの失敗の多くは、役員報酬を「決算が終わってから考えるもの」としていることから起きます。毎月の試算表で利益とお金の動きを確かめ、決算の前から翌期の数字を見通していれば、期首の3か月で慌てずに決められます。毎月の試算表を早く確かめる流れは、月次決算のやり方|中小企業が翌月に数字を使うための4つの手順と確認表で紹介しています。
なお、会社を設立した最初の期の役員報酬は、売上の見込みがさらに外れやすく、決める時期も設立の日から数えます。設立直後の決め方は、会社設立で税理士に頼めることは?設立の前・直後・最初の決算まで、時期ごとに決めることと届出の期限で解説しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、売上や利益、借入金の返済や資金繰りに問題がないかを、経営者と一緒に確認しています。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。この見通しを、翌期の役員報酬の決定につなげることが、当事務所の進め方です。第3四半期の数字をもとに、この記事の表と同じ形で月額の案を比べ、会社に残すお金と社長個人に必要な額の両方から、期首から3か月以内に根拠のある額を決められるよう支援します。AIやクラウドの会計の仕組みも実務で活用し、資料の受け渡しや数字の確認にかかる経営者の手間を減らしています。
当事務所は認定経営革新等支援機関でもあり、融資や返済の条件を含めた財務コンサルの相談にも対応しています。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。支援の内容は、税務顧問サービスのページでご案内しています。
役員報酬の額に迷っている経営者の方へ
役員報酬の決め方で大切なのは、社長個人が欲しい額から決めるのではなく、今期の利益の見通しと会社に残すお金から逆算することです。まずは自社の数字で、この記事と同じ形の表を作り、売上が2割減っても会社のお金が減らない上限を確かめてみてください。
「翌期の役員報酬をいくらにすればよいか、数字で確かめたい」「決算の直前まで利益と納税額が分からず、役員報酬をいつも感覚で決めている」という方は、直近の決算書や試算表をもとにお話を伺います。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。来所での面談は完全予約制です。