建設業の原価管理とは、工事ごとにかかった原価を記録し、受注したときに見込んだ粗利が残りそうかを毎月確かめ、完成後に出た差を次の見積に返す仕組みのことです。原価管理ソフトを入れることより先に、見積から完成後の振り返りまでを同じ工事番号でつなぎ、現場・経理・経営者が、いつ何をするかを決めることが出発点になります。
この記事では、公認会計士・税理士の奈須大貴が、原価管理の流れを役割ごとに整理し、共通費の配賦の考え方、よくある失敗と対策、小さく始める順番を解説します。
建設業の原価管理は、6つの段階をつなぐ仕組み
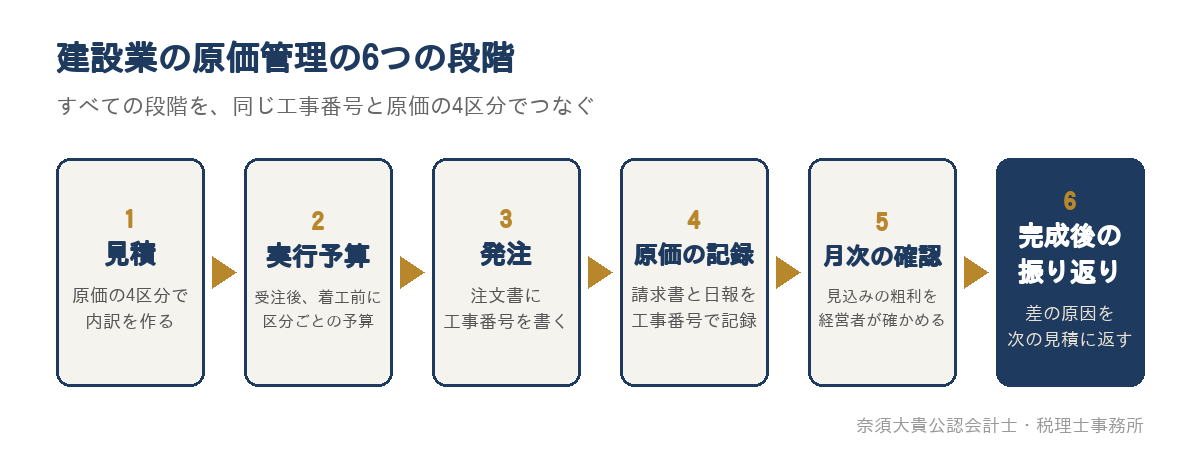
建設業の原価管理は、1つの作業ではなく、受注の前から完成の後まで続く6つの段階のつながりです。どこか1つが切れると、工事ごとの粗利は決算まで分からなくなります。
検索すると、原価管理ソフトの比較や選び方の記事が多く見つかります。ソフトは記録と集計の手間を減らす道具として役に立ちますが、請求書に工事番号が付いていない、月末に原価が締まらない、といった運用の問題は、ソフトを替えても残ります。まず仕組みを決め、そのうえで道具を選ぶ順番が確実です。
6つの段階のうち、見積と実行予算の立て方、実行予算と実績の比べ方は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で解説しています。この記事では、6つの段階を通して、誰が何をすれば月次で粗利を確かめられるかに絞ります。
誰が、いつ、何をするか
原価管理がうまく回らない会社では、「原価管理は経理の仕事」と考えられていることがよくあります。しかし、原価の多くは現場で生まれ、その中身を知っているのは現場の担当者です。経理は記録と集計を、経営者は判断を受け持ち、3者の役割を分けて決めておきます。
| 段階 | 時期 | 現場(工事の担当者) | 経理 | 経営者 |
|---|---|---|---|---|
| 見積 | 受注の前 | 数量と単価を拾い、原価の区分ごとに内訳を作る | 過去の工事の実績単価を出す | 粗利と値引きの下限を確かめて受注を決める |
| 実行予算 | 受注の後、着工の前 | 区分ごとの予算を立てる | 工事番号を登録し、予算を入れる | 目標の粗利を承認する |
| 発注 | 着工の前から工事中 | 注文書に工事番号を書き、発注額を予算と並べる | 発注の記録を受け取る | 予算を超える発注を承認する |
| 原価の記録 | 毎日から毎月 | 日報に工事番号を書き、請求書に工事番号を記入して回す | 工事番号ごとに4区分で記録する | ― |
| 月次の確認 | 月末から翌月の前半 | 出来高と、届いていない請求を報告する | 工事ごとの原価を締め、一覧を作る | 見込みの粗利が下がった工事を担当者と確かめる |
| 完成後の振り返り | 完成した月 | 差の原因を説明する | 予算と実績の差を区分ごとに出す | 次の見積と受注の方針に返す |
表の中で、すべての段階に共通するのが工事番号です。見積の段階で番号を決め、注文書、請求書、日報、会計の伝票まで同じ番号を通すことで、原価が工事ごとに集まります。工事番号を付ける範囲は、少額の手間請けや修理まで含めるかどうかを最初に決めておくと、後で迷いません。
原価は4つの区分で記録する
建設業の原価は、材料費・労務費・外注費・経費の4つの区分で記録するのが基本です。建設業許可の手続きで使う完成工事原価報告書もこの4区分で作り、各区分の中身は、国土交通省の告示「建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類」で定められています。
| 区分 | 中身 | 記録のもとになる資料 | 迷いやすい点 |
|---|---|---|---|
| 材料費 | 工事のために買った資材、在庫から払い出した材料 | 仕入先の請求書、材料の払い出しの記録 | まとめて買った材料を、どの工事に使ったか |
| 労務費 | 工事に従事した、直接雇用の作業員の賃金や手当 | 日報(誰が、どの工事に、何日入ったか) | 給料のまま工事に割り振られていない |
| 外注費 | 材料と作業をあわせて請け負う協力会社への支払い | 協力会社の請求書、出来高の確認の記録 | 労務の提供が中心の外注をどちらに入れるか |
| 経費 | 機械のリース、運搬、現場の諸経費、現場の管理者の給料など | 各種の請求書、領収書、配賦の計算 | 複数の現場にまたがる費用の分け方 |
見積、実行予算、原価の記録で、この4区分をそろえておくことが大切です。区分がそろっていれば、見積で見込んだ材料費と実際の材料費を、そのまま比べられます。
労務費の区分では、自社の職人の給料を会社全体の費用のままにしておくと、工事ごとの原価に乗らず、粗利が実際より良く見えます。人件費の置き場所で粗利がどう変わるかは、粗利に人件費は含まれる?計上先で変わる粗利率と、試算表での確かめ方で解説しています。
共通費(現場をまたぐ経費や重機)の配賦の考え方
原価の中には、1つの工事だけのために出ていくのではなく、複数の現場にまたがってかかる費用があります。これを共通費と呼び、決めた基準で各工事に割り振ることを配賦といいます。
| 共通費の例 | 配賦の基準の例 | 基準に使う記録 |
|---|---|---|
| 自社の重機や車両の減価償却費、燃料、修理 | 稼働した日数や時間 | 重機の稼働の記録、日報 |
| 複数の現場を掛け持ちする現場監督の給料 | 各現場に従事した日数 | 日報、工程表 |
| 資材置き場の地代、倉庫の費用 | 各工事の材料費の割合 | 材料の払い出しの記録 |
| 現場で使う小口の消耗品 | 各工事の直接の原価の割合 | 工事ごとの原価の集計 |
仮の数字で、ある月の共通費90万円を3つの工事に配賦してみます。重機の費用60万円は稼働した日数で、掛け持ちの現場監督の給料30万円は従事した日数で分けます。
| 工事 | 重機の稼働日数 | 重機の配賦額 | 現場監督の従事日数 | 現場監督の配賦額 | 配賦額の合計 |
|---|---|---|---|---|---|
| 工事A | 10日 | 30万円 | 10日 | 15万円 | 45万円 |
| 工事B | 5日 | 15万円 | 6日 | 9万円 | 24万円 |
| 工事C | 5日 | 15万円 | 4日 | 6万円 | 21万円 |
| 合計 | 20日 | 60万円 | 20日 | 30万円 | 90万円 |
重機は1日あたり3万円(60万円 ÷ 20日)、現場監督は1日あたり1.5万円(30万円 ÷ 20日)で割り振っています。基準は細かくするほど正確になりますが、記録の手間も増えます。まずは金額の大きい共通費だけを配賦し、少額のものは対象にしないなど、続けられる範囲で決めます。
配賦した後の工事ごとの粗利は、使い方を分けて見ます。たとえば請負金額800万円、その工事だけにかかった原価640万円、共通費の配賦56万円の工事なら、配賦前の粗利は160万円(20%)、配賦後の粗利は104万円(13%)です。
| 見る粗利 | この例での金額 | 使い方 |
|---|---|---|
| 配賦前の粗利 | 160万円(20%) | 似た工事を受けるかどうかの判断。重機や現場監督の費用は、その工事を受けなくても出ていくため |
| 配賦後の粗利 | 104万円(13%) | 会社全体で共通費をまかなえているかの確認、工事どうしの比較 |
配賦の基準は、年の途中で変えないことも大切です。基準が変わると、同じ工事でも月によって粗利が変わり、比べられなくなります。また、決算では、完成していない工事に配賦した共通費は未成工事支出金に含まれ、その期の利益に影響します。配賦のルールは、決算の扱いとあわせて税理士と決めておくと安心です。
月次の確認:月末から翌月の前半までの流れ
原価管理の中心は、毎月の確認です。月末に原価を締め、工事ごとに完成までの見込みの粗利を出し、経営者が確かめる流れを、次のように決めておきます。日付は一例で、会社の締め日や協力会社の請求の時期に合わせて決めます。
- 月末:現場の担当者が、協力会社ごとの出来高と、まだ届いていない請求を確かめる
- 翌月の5日ごろ:現場から経理に、出来高と未着の請求、日報を渡す
- 翌月の10日ごろ:経理が工事ごとの原価を4区分で締め、工事ごとの一覧を作る
- 翌月の15日ごろ:経営者と現場の担当者で、見込みの粗利が下がった工事を確かめる
月次で確かめるのは、今月までの原価だけではなく、完成までにかかる原価の見込みです。見込みの原価は、今月までの原価の累計に、発注済みでまだ原価になっていない額と、これから発注する見込みの額を足して出します。進行中の工事Dの例です。
| 項目 | 金額 |
|---|---|
| 請負金額 | 2,000万円 |
| 実行予算 | 1,700万円(目標の粗利300万円、15%) |
| 今月までの原価の累計 | 900万円 |
| 発注済みで、まだ原価になっていない額 | 400万円 |
| これから発注する見込みの額 | 480万円 |
| 完成までの見込みの原価 | 1,780万円 |
| 見込みの粗利 | 220万円(11%) |
| 目標との差 | 80万円少ない |
今月までの原価900万円だけを実行予算1,700万円と比べると、まだ半分ほどしか使っていないように見えます。しかし、発注済みの額とこれからの見込みを足すと、完成までの原価は実行予算を80万円上回る見込みです。この時点で分かれば、残りの発注の内容や、追加の工事として注文者に請求できる部分がないかを、完成前に検討できます。
よくある失敗と対策
原価管理の仕組みを作っても、運用の中でつまずくことがあります。多くの会社で見られる失敗と、その対策をまとめます。
| よくある失敗 | 起きること | 対策 |
|---|---|---|
| 請求書が工事番号なしで届く | 経理がどの工事の原価か分からず、現場に聞いて回るため締めが遅れる。分からないまま会社全体の費用に入ることもある | 注文書に工事番号を書き、協力会社に請求書への記載を頼む。番号のない請求書は、現場の担当者が番号を書いてから経理に回す |
| 月末に原価が締まらない | 請求書が翌月の中旬以降に届き、月次の一覧が翌々月になる | 締め日を決め、届いていない分は現場の報告にもとづいて見込みの額で計上し、請求書が届いたら差を直す |
| 外注の出来高が計上されていない | 工事は進んでいるのに原価が少なく、粗利が良く見える。完成の月にまとめて原価が出て、粗利が急に下がる | 月末に現場の担当者が、協力会社ごとの出来高を確かめて報告する。請求がまだでも、出来高の分は原価として計上する |
| 自社の職人の労務費が工事に乗らない | 職人を多く使う工事ほど粗利が良く見え、見積の単価が甘くなる | 日報に工事番号を書き、従事した日数で労務費を割り振る |
| 材料をまとめて買い、工事に振り分けていない | 材料を買った月の工事に原価が偏り、他の工事の粗利が良く見える | 現場への払い出しを記録し、使った工事の原価にする |
| 完成後の振り返りをしない | 同じ原因で、次の工事でも粗利が削られる | 完成した月に、区分ごとの差と原因を短く記録する |
この中で、粗利の見誤りに最もつながりやすいのが、外注の出来高の未計上です。協力会社の請求が月末締めの翌月請求であったり、工事の完成時にまとめて請求されたりすると、会計の記録では、工事が進んでいても外注費がほとんど計上されていない状態になります。現場の担当者が出来高を確かめ、請求を待たずに原価として計上する運用にすると、工事の途中でも粗利の見込みが実態に近づきます。
請求書の工事番号と月末の締めは、経理だけでは解決できません。協力会社への依頼や、現場から経理への報告の期限は、経営者が決めて社内に伝えると定着しやすくなります。
完成後の振り返りで残すこと
工事が完成したら、実行予算と実績の差を、4つの区分ごとに確かめます。残しておくのは、差の金額だけでなく、その原因と、次の見積でどこを直すかです。
| 残すこと | 例 |
|---|---|
| 区分ごとの差 | 材料費が予算より25万円多い |
| 差の原因 | 資材の値上がりと、追加の発注 |
| 次の見積に返すこと | 資材の単価を最新の仕入価格に直す |
| 追加の工事の請求 | 注文者に請求できる変更がなかったか |
振り返りの記録が工事ごとにたまると、次の見積の単価や日数の根拠になります。差の分析の方法と、次の見積への返し方は、前出の実行予算の記事で詳しく解説しています。
小さく始める順番
原価管理を一度にすべて始めようとすると、現場の負担が大きくなり、続かないことがよくあります。次の順番で、1段ずつ定着させるのが確実です。
| 順番 | 始めること | できるようになること |
|---|---|---|
| 1 | 工事番号を決め、注文書、請求書、日報に付ける | 原価が工事ごとに集まる |
| 2 | 原価を4つの区分で記録する | 工事ごとの原価の中身が分かる |
| 3 | 月末の締め日と、届いていない請求の扱いを決める | 毎月、締まった数字で見られる |
| 4 | 完成した工事の粗利を、毎月一覧にする | どの工事で利益が出ていないかが分かる |
| 5 | 進行中の工事の、見込みの粗利を出す | 完成前に手を打てる |
| 6 | 実行予算を立て、区分ごとに実績と比べる | 差の原因を次の見積に返せる |
| 7 | 金額の大きい共通費を配賦する | 工事ごとの粗利がより正確になる |
最初の目標は、完成した工事の粗利が毎月分かる状態(順番4まで)です。ここまでできれば、決算を待たずに、利益の出ていない工事の種類や取引先が見えてきます。原価管理ソフトの導入を考えるのは、この順番で運用のルールが決まってからでも遅くありません。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が4区分で集計され、別の表に入力し直す手間がなくなります。公認会計士・税理士の奈須大貴が、工事ごとの粗利と実行予算との差、年度末の利益と経審の点数の見通しを、経営者と一緒に確かめます。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。
工事ごとの管理は、この記事の順番と同じく、工事番号を決めて記録するところから段階を踏んで始めます。進め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
工事ごとの粗利を毎月確かめたい建設会社の方へ
建設業の原価管理は、ソフトを入れることではなく、見積から完成後の振り返りまでを工事番号でつなぎ、現場・経理・経営者の役割を決めて、毎月回すことです。まずは今月届いた請求書のうち、どの工事の原価か分からないものが何枚あるかを数えてみてください。それが、仕組みづくりの出発点になります。
「工事ごとの粗利が決算まで分からない」「原価管理を始めたいが、何から手を付ければよいか分からない」という方は、今の記録の方法を伺ったうえで、工事番号の付け方と月末の締め方から一緒に整理します。