
変動損益計算書とは、費用を「変動費」と「固定費」に分けて並べ替えた損益計算書です。決算書の損益計算書と同じ数字を使いながら、売上が変わったときに利益がいくら変わるのかを1枚で読めるようにした、社内で使うための表です。
この記事では、公認会計士・税理士の奈須大貴が、毎月の試算表から変動損益計算書を作る手順と、値上げや仕入価格の上昇の影響を表の上で試す見方を解説します。
損益計算書との違いは、費用の並べ方
決算書の損益計算書は、費用を売上原価と販売費及び一般管理費(以下、販管費)に分け、粗利、営業利益、経常利益の順に利益を示します。変動損益計算書は、同じ費用を、売上に連動する変動費と、連動しない固定費に分け直します。
| 項目 | 損益計算書(決算書) | 変動損益計算書 |
|---|---|---|
| 費用の分け方 | 売上原価と販管費 | 変動費と固定費 |
| 途中に出る利益 | 粗利(売上総利益)、営業利益 | 限界利益 |
| 作る目的 | 税務申告や金融機関への報告など、外部に示す | 社内で、売上や価格を変えたときの利益を考える |
| 形式 | 会計のルールに沿って作る | 決まった形式はなく、会社ごとに作る |
| 答えやすい問い | 1年間でいくら利益が出たか | 売上が1割増えたら、利益はいくら増えるか |
最後の利益(経常利益)は、どちらで計算しても同じ金額になります。変わるのは、途中の並べ方だけです。
変動損益計算書の例
仮の数字で、年間の売上高が8,000万円の会社の変動損益計算書を見てみます。
| 項目 | 金額 | 売上高に対する割合 |
|---|---|---|
| 売上高 | 8,000万円 | 100% |
| 変動費(仕入、外注費、運賃など) | 4,400万円 | 55% |
| 限界利益 | 3,600万円 | 45% |
| 固定費のうち人件費 | 1,900万円 | |
| 固定費のうちその他(家賃、減価償却費、支払利息など) | 1,300万円 | |
| 固定費の合計 | 3,200万円 | |
| 経常利益 | 400万円 | 5% |
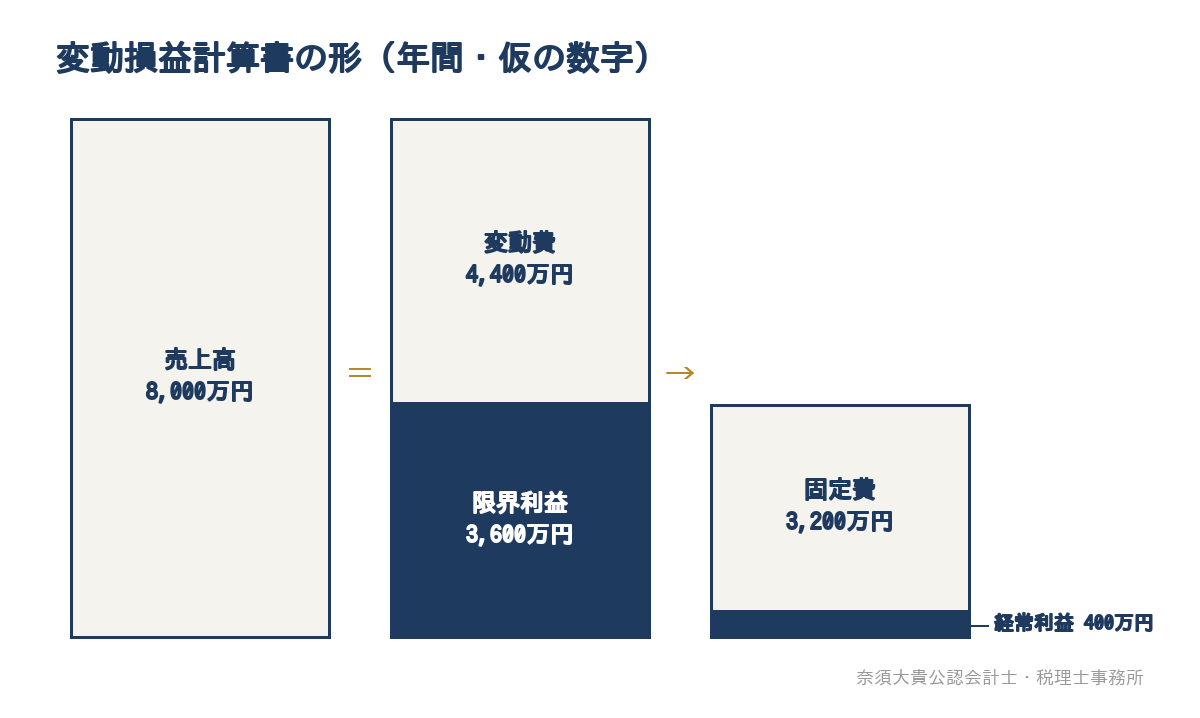
この表から、次のことがすぐに読み取れます。
- 売上が100万円増えると、限界利益率45%分の45万円が利益に加わる(固定費が変わらない場合)
- 固定費3,200万円をまかなうのに必要な売上高は、3,200万円 ÷ 45%で約7,111万円
- 人件費1,900万円は、限界利益3,600万円の約53%にあたる
最後の割合(人件費 ÷ 限界利益)は、稼いだ限界利益のうちどれだけを人件費に充てているかを表し、労働分配率と呼ばれます。採用や昇給を考えるときの目安になります。
試算表から作る3つの手順
変動損益計算書は、毎月の試算表から作れます。会計ソフトに変動損益計算書を出す機能があればそれを使い、なければ表計算ソフト(エクセルなど)で組み替えます。
- 試算表の費用を、勘定科目ごとに変動費か固定費かに分ける
- 仕入は、在庫の増減を反映した金額にする(期首の在庫 + 当期の仕入 − 期末の在庫)
- 売上高から変動費を引いて限界利益を出し、そこから固定費を引いて利益を出す
1つ目の手順が、いわゆる固変分解です。科目ごとの分け方の目安と、外注費のように両方の性質が混ざった科目の分け方は、固変分解とは?中小企業が試算表の費用を変動費と固定費に分ける手順で解説しています。
2つ目の手順を飛ばすと、仕入が多かった月は利益が少なく、在庫を売った月は利益が多く見えます。毎月数えるのが難しい場合は、主な商品だけ数えるか、帳簿上の在庫数を使います。
エクセルで作るときの列の組み方
毎月使うなら、行に項目、列に比べる数字を並べた形にしておくと、増減の理由を探しやすくなります。
| 項目 | 今月 | 前年同月 | 増減 | 今期の累計 | 計画 |
|---|---|---|---|---|---|
| 売上高 | |||||
| 変動費 | |||||
| 限界利益 | |||||
| 限界利益率 | |||||
| 固定費(人件費) | |||||
| 固定費(その他) | |||||
| 経常利益 |
行は細かくしすぎないことが大切です。変動費と固定費は、それぞれ金額の大きな科目を3〜5行程度に絞り、残りは「その他」にまとめると、1枚で全体を見渡せます。
毎月見るときは、次の順番で確かめます。
| 順番 | 見る数字 | 確かめること |
|---|---|---|
| 1 | 限界利益率 | 前年同月より下がっていれば、値引き、仕入価格の上昇、売れた商品の組み合わせの変化のどれによるものか |
| 2 | 限界利益の額 | 固定費を上回っているか |
| 3 | 固定費 | 増えた科目が、一時的なものか、これからも続くものか |
| 4 | 人件費 ÷ 限界利益 | 採用や昇給の後に、割合が上がりすぎていないか |
試算表そのものを見る順番は、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。
決める前に、数字を入れ替えて試す
変動損益計算書のもう1つの使い方は、決める前に数字を入れ替えて結果を試すことです。売上高、変動費、固定費の関係が見えているので、「仕入価格が上がったら」「値上げをしたら」と考えるときに、表の数字を置き換えるだけで利益の変化を計算できます。
先ほどの会社で、仕入などの変動費が5%上がった場合を考えます。価格を据え置く案と、値上げをして販売数量が5%減る案を並べます。
| 案 | 売上高 | 変動費 | 限界利益 | 固定費 | 経常利益 |
|---|---|---|---|---|---|
| 今の状態 | 8,000万円 | 4,400万円 | 3,600万円 | 3,200万円 | 400万円 |
| A.変動費が5%上がり、価格は据え置く | 8,000万円 | 4,620万円 | 3,380万円 | 3,200万円 | 180万円 |
| B.Aに加え、価格を3%上げて数量が5%減る | 7,828万円 | 4,389万円 | 3,439万円 | 3,200万円 | 239万円 |
| C.Aに加え、価格を5%上げて数量が5%減る | 7,980万円 | 4,389万円 | 3,591万円 | 3,200万円 | 391万円 |
計算の内訳は次のとおりです。
- A:変動費は、4,400万円 × 1.05 = 4,620万円
- B:売上高は、8,000万円 × 0.95 × 1.03 = 7,828万円。変動費は、4,620万円 × 0.95 = 4,389万円
- C:売上高は、8,000万円 × 0.95 × 1.05 = 7,980万円。変動費はBと同じ4,389万円
価格を据え置くと、利益は400万円から180万円へと半分以下になります。一方、価格を5%上げれば、数量が5%減っても利益は391万円と、ほぼ元の水準に戻ります。数量が減ると変動費も減るため、売上高の減り方ほどには利益が減らないからです。
この試算は、数量が5%減るという仮定の上に成り立っています。実際に数量がどれだけ減るかは、取引先や商品によって違います。表で試す目的は、「数量がどこまで減っても、値上げをしたほうが利益が残るか」という判断の目安をつくることです。たとえばCの値上げなら、数量が10%減った場合でも利益は202万円で、価格を据え置くAの180万円を上回ります。
変動損益計算書を使うときの注意点
| 注意点 | 理由 |
|---|---|
| 固定費は、ずっと固定ではない | 売上が大きく増えると、人の追加や設備の増強が必要になり、固定費が段階的に増える |
| 変動費の割合は、一定とは限らない | 仕入の量が増えると単価が下がる、急ぎの注文で外注費が割高になるなど、割合が変わることがある |
| 分け方を毎月変えない | 分け方が変わると、前年同月との比較ができなくなる |
| 試算表と金額を合わせる | 最後の経常利益が、試算表の経常利益と一致しているかを毎月確かめる |
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問契約では月次決算を行い、毎月の試算表をもとに、売上や利益が計画どおりか、利益率が下がっていないか、固定費が増えていないかを、経営者と一緒に確認しています。
値上げや仕入価格の上昇への対応、採用、設備投資を考えるときには、この記事のように数字を置き換えて利益の変化を試算し、判断の材料をつくる財務コンサルの支援も行っています。財務コンサルで毎月行うことは、財務コンサルとは?税務顧問との違いと、中小企業で毎月行うことで解説しています。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。支援の内容は、税務顧問サービスのページでご案内しています。
値上げや仕入価格の上昇を、数字で考えたい方へ
変動損益計算書は、毎月の試算表の費用を変動費と固定費に並べ替えれば作れます。売上や価格を変えたときに利益がいくら変わるかが見えるので、値上げや採用を決める前の試算にそのまま使えます。
「仕入価格が上がっているが、値上げに踏み切るべきか迷っている」「自社の数字で変動損益計算書を作ってみたい」という方は、直近の試算表や決算書をもとに状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市と春日市・大野城市・那珂川市・太宰府市・筑紫野市などの近郊に対応しており、オンラインでの面談も可能です。