
役員報酬の変更は、原則として事業年度の開始から3か月以内に、株主総会などで新しい額を決めて行います。この期限に間に合わせるには、変えるかどうかの判断を、前の期の決算より前に済ませておくことが大切です。
この記事では、公認会計士・税理士の奈須大貴が、役員報酬を変えるときの段取りと、増額と減額で違うこと、変えた後に社会保険料や住民税が遅れて変わる時期を、仮の数字で解説します。
役員報酬を変えられるのは、原則として期首から3か月以内
毎月の役員報酬を法人税の計算で費用(損金)にするには、毎月同じ額で払う「定期同額給与」に当てはまる必要があります。額を変えた場合でも、事業年度の開始の日から3か月を経過する日までに改定し、改定の前の各月と後の各月がそれぞれ同じ額であれば、定期同額給与として扱われます。ルールの詳細は、国税庁のタックスアンサー「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」で示されています。
3月決算の会社なら、期首は4月1日で、改定の期限は6月30日です。4月と5月は前の期と同じ額で払い、5月の定時株主総会で新しい額を決め、6月支給分から変える、という流れであれば、この期限の中に収まります。
一方で、期の途中で額を変えられるのは、役員の職務の内容が大きく変わった場合や、経営の状況が著しく悪化した場合などに限られます。どのような場面が当てはまるかは、役員報酬の決め方|今期の利益の見通しと会社に残すお金から逆算する手順と、月額3案のシミュレーションで表にまとめています。この記事では、すでに払っている役員報酬を「変える」ときに、何をいつ判断し、変えた後に何が起きるかに絞って解説します。
変える判断は、前の期の決算より前に済ませる
役員報酬の変更でよくあるのは、決算が終わり、利益が予想より多かった、あるいは少なかったと分かってから、「来期の報酬をどうしよう」と考え始めるケースです。3月決算の会社の場合、決算の数字が固まるのは5月頃で、そこから案を考えると、6月30日の期限まで1か月ほどしかありません。
しかも、期首の4月から6月は、前の期の決算と申告、納税の準備が重なる時期です。この時期に初めて役員報酬の額を考えると、来期の見通しを十分に作れないまま、前の期の利益だけを見て額を決めることになりがちです。
そこで当事務所では、変えるかどうかの判断を、前の期の第3四半期(3月決算なら12月末頃)に始めることをおすすめしています。第2四半期から作ってきた今期の着地見込みを使い、「今期の利益は、役員報酬を変えたほうがよい水準か」を、決算の3か月前の時点で判断します。着地見込みの作り方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで解説しています。
変える段取りと、届出までの流れ
変えると決めた後の段取りを、3月決算の会社が翌期の6月支給分から額を変える例で並べると、次のようになります。
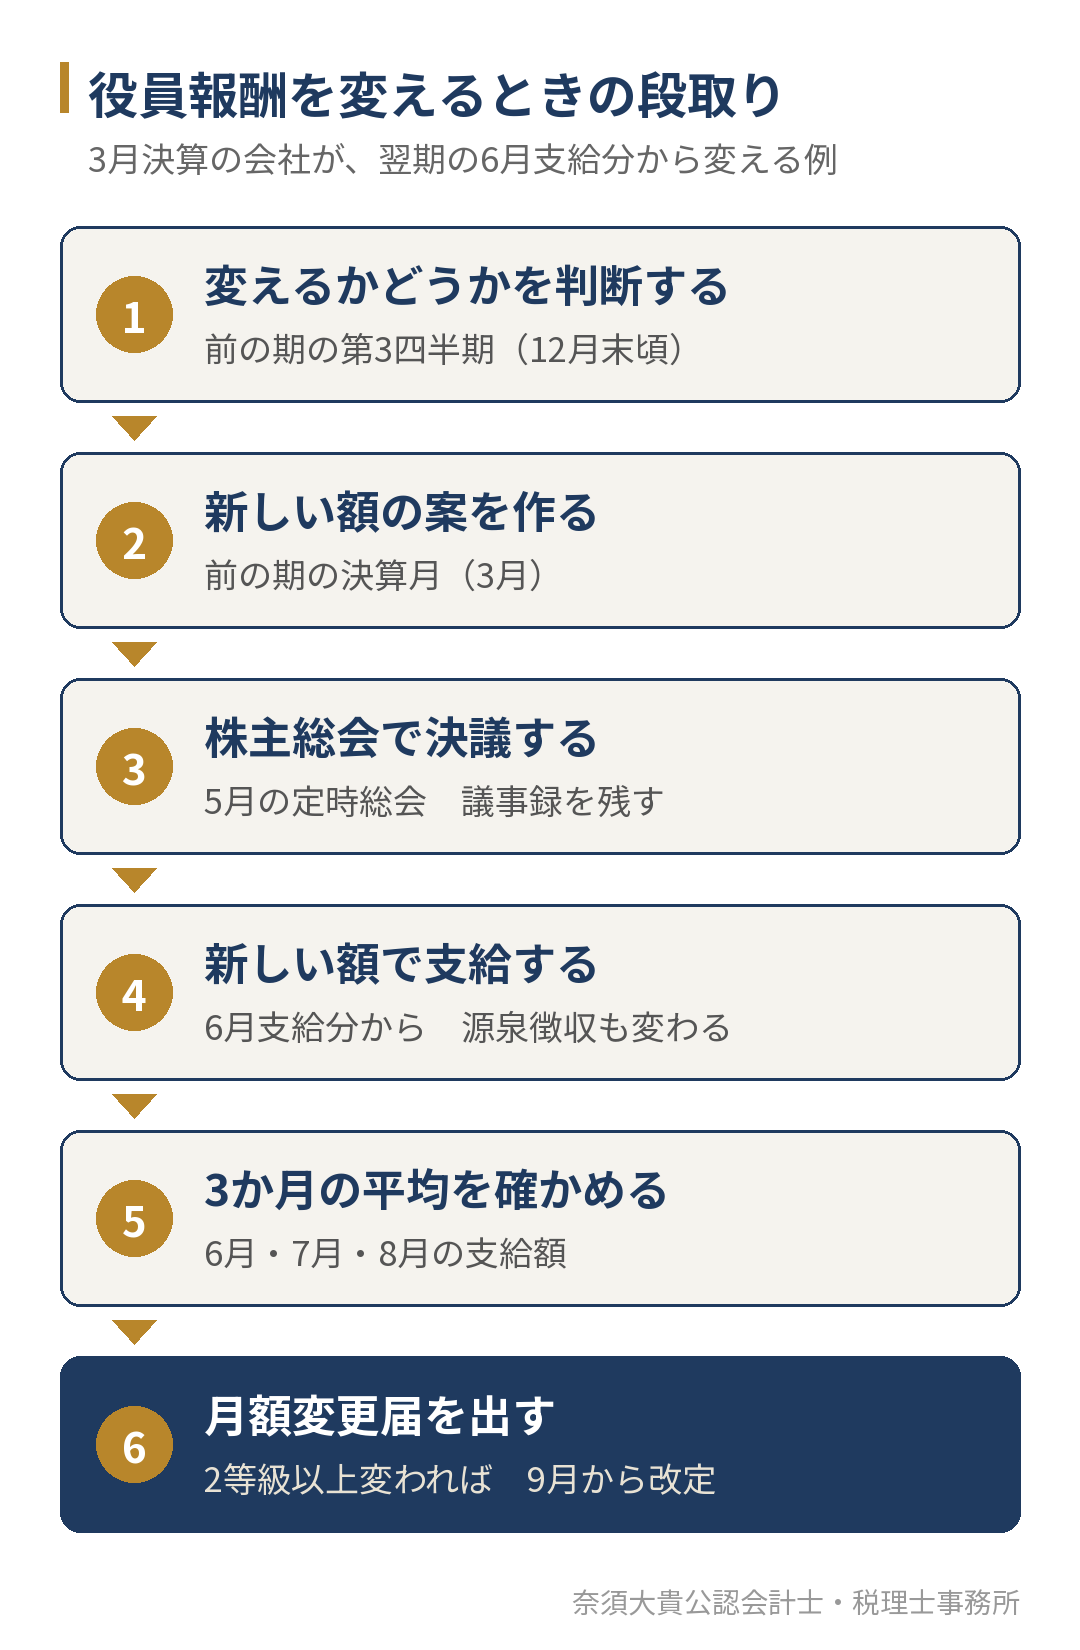
- 変えるかどうかを判断する:前の期の第3四半期に、着地見込みと翌期の売上の見通しから、額を上げるか、下げるか、据え置くかを判断します。
- 新しい額の案を作る:前の期の決算月に、着地を確かめながら、新しい額の案を作ります。会社に残すお金と社長個人に必要な額の両方から考える方法は、上で紹介した役員報酬の決め方の記事で解説しています。
- 株主総会で決議する:定款に定めがなければ、取締役の報酬は株主総会で決めます。いつ、いくらに変えたかを説明できるよう、議事録を残します。
- 新しい額で支給する:決議の後の支給日から新しい額で払います。給与から差し引く所得税(源泉徴収)は、この月から新しい額に合わせて変わります。
- 3か月の平均を確かめる:変えた額で払った月から3か月の報酬の平均を確かめます。
- 月額変更届を出す:社会保険の標準報酬月額が2等級以上変わる場合は、会社が年金事務所に月額変更届を出します。
5と6は、社会保険の「随時改定」と呼ばれる手続きです。日本年金機構の「随時改定(月額変更届)」によると、固定的な報酬が変わり、変わった報酬を払った月から3か月の平均で標準報酬月額が2等級以上変わった場合、4か月目から標準報酬月額が改定されます。6月支給分から変えた例では、6月・7月・8月の平均で判定し、9月から改定されます。
増額と減額で違うこと
同じ「変更」でも、増額と減額では、気をつける点が違います。
| 項目 | 増額する場合 | 減額する場合 |
|---|---|---|
| 期首から3か月以内の改定 | できる | できる |
| 期の途中の改定 | 職務の内容が大きく変わった場合などに限られる | 職務の変更に加え、経営の状況が著しく悪化した場合に限られる |
| 決める前に確かめたいこと | 売上が下振れしても、1年間払い続けられるか | 下げた後の額で、社長個人の生活と返済が回るか |
| 会社のお金への影響 | 報酬と会社負担の社会保険料が、1年間増える | 報酬は減るが、社会保険料が下がるのは数か月後から |
| 社長の手取りへの影響 | 増えた直後が最も多く、その後に段階的に減る | 減った直後が最も少なく、その後に段階的に戻る |
増額で気をつけたいのは、一度上げると、原則として1年間は下げられないことです。前の期の利益が多かったという理由だけで上げると、翌期の売上が下がったときに、会社の利益とお金が一度に減ります。
減額で気をつけたいのは、会社のお金が楽になるまでに時間がかかることです。報酬そのものは決議後の支給から減りますが、会社負担の社会保険料が下がるのは、上で見た随時改定の後になります。資金繰りが苦しいから下げる、という場合は、下げてから楽になるまでの数か月を見込んでおく必要があります。
仮の数字で見る、増額後に手取りが変わる時期
増額で見落とされやすいのが、社長の手取りが、増額の直後と、その後とで違うことです。仮の数字で確かめます。
3月決算の会社が、月30万円だった役員報酬を、6月支給分から月40万円に上げたとします。前の年も1年を通じて月30万円だったとし、計算を分かりやすくするため、社会保険料の本人負担は仮に支給額の15%、所得税は仮に支給額の10%、住民税は仮に前の年の報酬の10%を12か月で割った額とします。実際の率は、報酬の額や家族の状況などで変わります。
| 時期 | 支給額 | 社会保険料(本人) | 所得税 | 住民税 | 手取り |
|---|---|---|---|---|---|
| 5月まで | 30万円 | 4.5万円 | 3万円 | 3万円 | 19.5万円 |
| 6月〜8月 | 40万円 | 4.5万円 | 4万円 | 3万円 | 28.5万円 |
| 9月〜翌年5月 | 40万円 | 6万円 | 4万円 | 3万円 | 27万円 |
| 翌年6月〜翌々年5月 | 40万円 | 6万円 | 4万円 | 約3.6万円 | 約26.4万円 |
| 翌々年6月以降 | 40万円 | 6万円 | 4万円 | 4万円 | 26万円 |
6月から8月は、所得税だけが新しい額に合わせて増え、社会保険料と住民税は前の額のままです。そのため、手取りは一時的に28.5万円まで増えます。
9月からは、随時改定で社会保険料が上がり、手取りは27万円になります。住民税は前の年の1月から12月の所得をもとに、翌年6月から変わります。増額した年は、1月から5月が月30万円、6月から12月が月40万円なので、年の報酬は30万円×5か月+40万円×7か月=430万円です。翌年6月からの住民税は、430万円×10%÷12か月で約3.6万円となり、手取りは約26.4万円です。1年を通じて月40万円を受け取った年の住民税が反映される翌々年6月からは、手取りは26万円になります。
つまり、この例では、増額の直後の手取り28.5万円と、落ち着いた後の手取り26万円とで、月2.5万円の差があります。増額の直後の手取りをもとに住宅ローンや生活費の計画を立てると、9月と翌年6月に、思っていたより手取りが減ったと感じることになります。
社会保険料については、会社が給与から差し引く月の取り決めによって、実際に手取りが変わる月がさらに1か月ずれることもあります。増額を決めるときは、会社の負担だけでなく、社長個人の手取りがどの順番で変わるかも、あわせて確かめておくと安心です。
期の途中で変えたくなったときの考え方
期の途中で「役員報酬を変えたい」と感じるのは、多くの場合、利益が見込みより大きく外れたときです。外れ方ごとに、今期にできることと、翌期に回すことを分けて考えます。
| 期の途中で起きたこと | 今期の役員報酬 | 考えたいこと |
|---|---|---|
| 利益が見込みより多い | 増額は原則としてできない | 今期の納税額を見通して納税資金を確保し、翌期の額を期首3か月以内に見直す |
| 利益が見込みより少ないが、一時的 | 減額は原則としてできない(一時的な資金繰りの都合は、業績悪化の理由に含まれない) | 資金繰り表で不足の時期と額を確かめ、融資や支払条件で対応できないかを考える |
| 業績が著しく悪化し、立て直しの計画が必要 | 業績悪化を理由とする減額に当たるかを確かめる | 金融機関との返済の条件の見直しなど、客観的な状況を税理士と確認する |
| 社長が交代するなど、職務が大きく変わる | 職務の変更を理由とする改定に当たるかを確かめる | 変わった職務の内容と、決議の記録を残す |
利益が見込みより多いときに、期の途中で報酬を上げてしまうと、上げた部分が費用にならないおそれがあります。国税庁の質疑応答事例「定期給与の額を改定した場合の損金不算入額(定期同額給与)」では、改定の理由に当たらない期中の増額について、上乗せした部分の合計が費用にならないという考え方が示されています。
仮の数字でいえば、月40万円の役員報酬を、理由のないまま1月支給分から月60万円に上げた場合、1月から3月の上乗せ分20万円×3か月=60万円が、会社の費用になりません。それでも社長個人には60万円分の所得税や住民税がかかるため、会社と個人の両方で税金が増える形になります。
期の途中で理由なく減額した場合も、下げる前と後で同じ額が続かなくなるため、一部が費用にならないおそれがあります。期の途中で額を変えたくなったときは、変える前に税理士に相談してください。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。税務顧問の中で月次決算を行い、毎月の試算表をもとに、利益と納税額を第2四半期頃から見通し、第3四半期で精度を高めて決算に備えます。
役員報酬の変更は、この見通しの延長で考えます。決算の3か月前の時点で、今期の着地と翌期の売上の見通しを並べ、額を上げるか、下げるか、据え置くかを経営者と一緒に判断します。決めた額は、期首から3か月以内の株主総会に間に合うよう段取りを組み、社会保険や住民税で社長の手取りがどう変わるかも、あわせてお伝えします。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
役員報酬の変更を考えている経営者の方へ
役員報酬の変更で大切なのは、期首から3か月以内という期限に間に合わせることと、その判断を前の期の決算より前に済ませることです。増額の場合は、変えた直後の手取りではなく、社会保険料と住民税が変わった後の手取りで、生活と返済の計画を立てておくと安心です。
「利益が予想より多く、来期の役員報酬を上げるべきか迷っている」「期首から3か月が近いのに、新しい額を決める材料がそろっていない」という方は、現在の状況をお聞かせください。今の税理士に伝える前の段階でも相談でき、相談しただけで今の顧問契約を終える必要はありません。福岡市南区大橋を拠点に、福岡市全域と春日市・大野城市・那珂川市・太宰府市・筑紫野市に対応しており、オンラインでのご相談も可能です。