個人事業主の経費になるのは、事業の売上を得るために必要な支出です。自宅兼事務所の家賃や電気代、スマホ、車のように、家庭と事業の両方で使っている費用は、事業で使った割合だけを経費にできます。この割合を決めることを家事按分といい、面積・時間・走行距離などの測れる基準で決め、その根拠をメモに残しておくことが、確定申告でも税務調査でも自分を守ることにつながります。
この記事では、公認会計士・税理士の奈須大貴が、経費になる支出とならない支出の線引き、費用ごとの家事按分の基準、仮の数字を使った自宅兼事務所の按分の計算と、根拠の残し方を解説します。
経費になる支出・ならない支出の線引き
経費かどうかを考えるときの出発点は、「その支出がなければ、事業の売上を得られなかったか」です。個人事業主の支出は、大きく次の3つに分けられます。
| 区分 | 主な例 | 考え方 |
|---|---|---|
| 全額が経費になる | 仕入、外注費、事業専用の事務所の家賃、仕事の材料や道具、取引先への交通費、会計ソフトの利用料、個人事業税 | 事業のためだけに使っている |
| 一部だけ経費になる | 自宅兼事務所の家賃、電気代、スマホやネット回線、家族も使う車 | 家庭と事業で共用しているので、事業の割合だけを経費にする |
| 経費にならない | 食費などの生活費、所得税・住民税、国民年金・国民健康保険料、罰金や交通違反の反則金 | 事業の売上を得るための支出ではない |
迷いやすいのが、国民年金や国民健康保険料です。これらは経費にはなりませんが、確定申告では社会保険料控除として所得から差し引きます。経費に入れないからといって無駄になるわけではなく、入れる場所が違うということです。
一方で、個人事業税は事業にかかる税金なので、納めた年の経費になります。所得税や住民税と同じ「税金」でも扱いが違うため、通帳の引き落としを見ながら仕分けるときに注意が必要です。
判断に迷ったときの3つの問い
全額か一部か、そもそも経費になるのか迷ったときは、次の3つを順に考えます。
- その支出は、売上につながる仕事のために使ったか
- 家庭と事業のどちらで使ったかを、第三者に説明できるか
- 説明を裏づける記録(領収書、契約書、使った記録)が残っているか
3つとも答えられるなら、経費として扱える可能性が高いと考えられます。1つ目に答えられても、2つ目と3つ目で詰まる支出は、家事按分の考え方で割合を決めるか、経費から外すかを検討します。
家事按分とは、共用している費用を割合で分けること
家庭と事業の両方に関わる費用を、家事関連費といいます。国税庁のタックスアンサー「No.2210 必要経費の知識」では、家事関連費について次のように説明されています。
「この家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます。」
つまり、家事按分で大切なのは「何%にするか」より、「その割合をどの記録から導いたか」です。感覚で「半分くらいは仕事」と決めた割合は、説明を求められたときに根拠を示せません。反対に、面積や時間のように測れるもので決めた割合は、多少低く見えても、毎年同じ考え方で続けられます。
費用ごとの按分の基準
家事按分の基準は、費用の性質に合わせて選びます。よく使われる基準を整理すると、次のとおりです。
| 費用 | 主な基準 | 残しておきたい記録 |
|---|---|---|
| 賃貸の家賃 | 仕事で使う部屋の面積÷住まい全体の面積 | 賃貸借契約書、間取り図、仕事部屋の面積のメモ |
| 電気代 | 仕事で使う時間、仕事部屋の面積、使う機器 | 検針票や利用明細、仕事をしている時間のメモ |
| スマホ・電話 | 仕事で使う時間や通話の割合 | 利用明細、仕事用と私用の使い分けのメモ |
| ネット回線 | 仕事で使う時間 | 契約書、利用明細 |
| 車の費用 | 仕事で走った距離÷全体の走行距離 | 走行の記録(日付・行き先・距離)、ガソリンや保険の明細 |
| 持ち家の費用 | 仕事で使う部屋の面積の割合 | 登記や間取りの資料、固定資産税の通知、ローンの返済予定表 |
持ち家の場合、経費にできるのは家賃ではなく、建物の減価償却費、固定資産税、住宅ローンの利息などのうち事業の割合です。ローンの返済額のうち元本の部分は経費になりません。また、住宅ローン控除を受けている場合は、事業で使う割合によって控除の計算に影響が出ることがあるため、按分を始める前に確かめておくと安心です。
水道代は、事業で使う量がわずかなことが多く、按分しないで家庭の費用とする考え方もあります。少額の費用まで細かく分けるより、金額の大きい家賃・車・通信費の根拠をしっかり残すほうが、全体としての説明力は上がります。
仮の数字で、自宅兼事務所の按分を計算する
賃貸マンション(全体60㎡)の一室を仕事部屋(12㎡)にしているデザイナーを例に、1年間の按分を計算してみます。数字はすべて仮のものです。
| 費用 | 年間の支払額 | 按分の基準 | 事業の割合 | 経費にする額 |
|---|---|---|---|---|
| 家賃 | 120万円 | 仕事部屋12㎡÷全体60㎡ | 20% | 24万円 |
| 車の費用(ガソリン・保険・車検・駐車場) | 50万円 | 仕事の走行4,000km÷全体10,000km | 40% | 20万円 |
| 電気代 | 20万円 | 平日の仕事時間を在宅時間で割った割合をもとに設定 | 30% | 6万円 |
| スマホ | 10万円 | 仕事で使う時間の割合 | 60% | 6万円 |
| ネット回線 | 6万円 | 仕事で使う時間の割合 | 50% | 3万円 |
| 合計 | 206万円 | 59万円 |
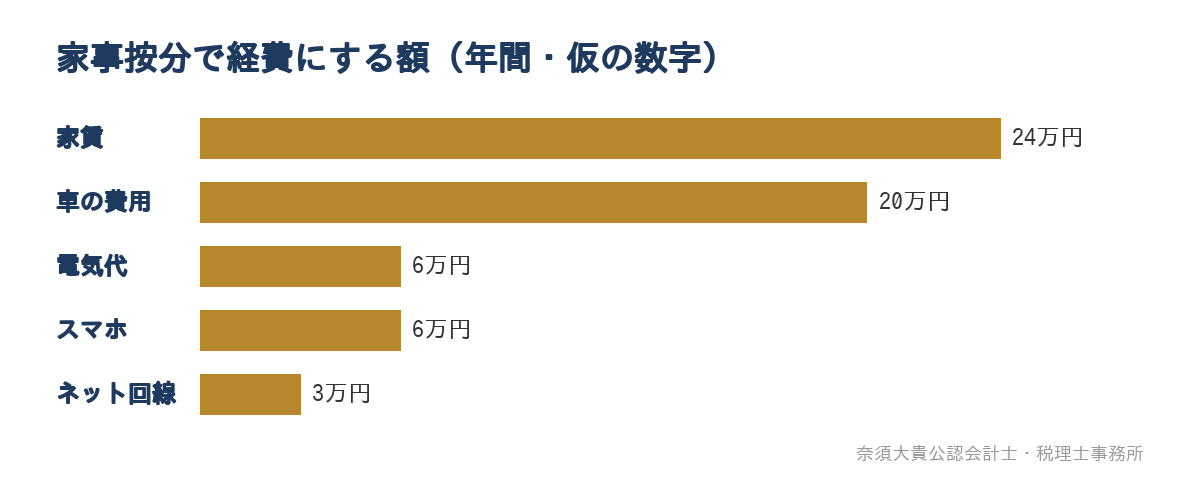
この例では、家庭と共用している費用206万円のうち、59万円を経費にしています。金額の大きい家賃と車の費用で、経費にする額の7割以上を占めることが分かります。根拠を丁寧に残すべきなのは、この2つです。
車を事業でも使っている場合は、ガソリン代などの費用だけでなく、車の減価償却費も同じ割合で経費にします。仕事の走行距離は、毎日細かく記録しなくても、たとえば1か月分の走行を記録して1年に引き直すといった形で、説明のつく根拠をつくれます。ただし、仕事の内容が季節によって大きく変わる場合は、記録する月を複数にしておくと、偏りのない割合になります。
また、家賃の割合を面積だけで決めると、仕事部屋を家族が夜に使うといった事情が反映されません。そうした場合は、面積の割合に、仕事で使う時間の割合を掛け合わせる考え方もあります。どの基準を使うかより、決めた基準を毎年同じように使い続けることのほうが大切です。
按分の根拠は「メモ1枚」に残す
按分の割合を決めたら、その根拠を1枚のメモにまとめておきます。確定申告の時期に慌てて思い出すのではなく、年の初めか開業したときに作り、事情が変わったときだけ書き直します。
| 書いておくこと | 例 |
|---|---|
| 対象の費用 | 家賃(〇〇マンション〇号室) |
| 基準と計算 | 仕事部屋12㎡÷全体60㎡=20% |
| 裏づける資料 | 賃貸借契約書、間取り図(仕事部屋に印) |
| 決めた日と見直す時期 | 〇年1月に決定。引っ越しや部屋の使い方が変わったら見直す |
| その割合で続けている理由 | 仕事部屋は打ち合わせと作業専用で、家族は使っていない |
メモは、領収書や契約書と同じ場所に保管します。数年後に説明を求められたときに、当時の判断の理由をすぐに示せることが、このメモのいちばんの役割です。
なお、按分を正しく続けるには、事業のお金の流れと家庭のお金の流れを分けておくことが前提になります。事業用の口座やカードを分けていないと、そもそもどの支払いを按分の対象にするかが分かりにくくなります。口座を分ける考え方は、個人と事業のお金を混ぜると危険?で紹介しています。
税務調査で確かめられやすいこと
個人事業主の税務調査では、家事按分の割合とその根拠が確かめられることがよくあります。特に次のような状態は、説明を求められやすいと考えておきましょう。
- 自宅の家賃や車の費用を、全額経費にしている
- 年によって按分の割合が大きく変わっているのに、理由を説明できない
- 家族全員が使うスマホやネット回線を、事業の割合を高くして計上している
- 仕事部屋があると言いながら、間取りや使い方を示す資料がない
また、同じ家計で暮らしている家族に家賃を払っている場合は注意が必要です。生計を一にする親族に支払う家賃は、原則として経費にならず、その代わりに、家族側が負担している固定資産税などのうち事業に関わる部分を経費にする考え方になります。親の持ち家で事業をしている、配偶者名義の部屋を事務所にしている、といった場合は、按分の前に扱いを確かめてください。
調査で按分が認められなかった場合、経費が減った分の税金に加えて、過少申告加算税や延滞税がかかることがあります。高い割合で経費を増やすことより、説明できる割合で毎年続けることのほうが、結果として負担を小さくします。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、確定申告の作業の中で、家賃・車・通信費などの按分の基準を一緒に決め、その根拠をメモの形に整えるところからお手伝いします。初めての年は確定申告だけのスポットでのご依頼として進め、翌年からは毎月の記帳と数字の確認を続ける顧問の形に切り替えることもできます。
顧問の形にすると、按分の割合を年の途中から試算表に反映できるため、年末に慌てて経費を集計する必要がなくなります。毎月の数字から所得税の見通しを立て、青色申告や消費税、法人にするかどうかの判断も、数字をもとに考えられるようになります。報酬は、売上や取引の量、記帳の状態、消費税の申告の有無などで変わるため、状況をお聞きしたうえでご案内します。
一方で、「申告書の作成だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。税理士との初めての契約で確かめておきたいことは、個人事業主・フリーランスが税理士と初めて契約する時に知っておきたいことで紹介しています。
経費の線引きに迷っている方へ
個人事業主の経費は、事業に必要な支出かどうかで線を引き、家庭と共用している費用は、面積・時間・走行距離などの根拠で按分します。大切なのは、割合の高さではなく、その割合を記録から説明できることです。まずは、家賃・車・通信費の3つについて、基準と計算をメモ1枚に書き出してみてください。
「この支出は経費にしてよいのか」「自宅兼事務所の割合をどう決めればいいか」と迷っている方は、契約書や明細をもとに、按分の基準と確定申告の進め方を一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の個人事業主のご相談をお受けしており、オンラインでの面談にも対応しています。