
中間納付とは、前の期の税額をもとに、今の期の消費税や法人税の一部を、期の途中で先に納める仕組みです。前期の消費税が一定額を超えた会社には、年1回から11回の消費税の中間納付があり、前期の法人税が一定額を超えた会社は、期首から6か月を過ぎた後に法人税の中間納付をします。どちらも、前期の決算が終わった時点で、今期のいつ・いくら出ていくかがおおむね分かります。
この記事では、公認会計士・税理士の奈須大貴が、中間納付の回数と金額の決まり方、前期の実績で納める方法と仮決算で納める方法の選び方、そして資金繰りで慌てないための準備を、3月決算の会社の仮の数字で解説します。
中間納付は「今期の税金の先払い」
会社の税金は、決算が終わってから確定申告をして納めるのが基本です。ただ、1年分をまとめて納めると、納める側の負担が一度に重くなり、国にとっても税収の入りが年1回に偏ります。そこで、前期に一定以上の税金を納めた会社には、今期の途中で税金の一部を先に納めてもらう仕組みがあります。これが中間申告と中間納付です。
中間納付で納めたお金は、今期の確定申告で計算した年間の税額から差し引かれます。中間納付の合計が年間の税額より多ければ、差額は確定申告で戻ってきます。つまり中間納付は、税金が増える仕組みではなく、納める時期が前にずれる仕組みです。
それでも経営者にとって中間納付が気になるのは、納める金額が「前期の実績」で決まるからです。今期の売上や利益が前期より落ちていても、何もしなければ前期の実績に応じた金額を納めることになります。前期に大きな利益が出た会社ほど、今期の途中でまとまったお金が出ていきます。
消費税の中間納付の回数と金額
消費税の中間納付の回数は、前期(個人事業者は前年)の消費税の年税額で決まります。ここでいう年税額は、地方消費税を除いた国税の部分です。国税庁のタックスアンサー「No.6609 中間申告の方法」をもとに整理すると、次のとおりです。
| 前期の消費税の年税額(国税分) | 中間納付の回数 | 1回に納める額の目安(前期の実績による場合) |
|---|---|---|
| 48万円以下 | なし(任意で中間申告をする制度あり) | ― |
| 48万円超〜400万円以下 | 年1回 | 前期の年税額の6/12 |
| 400万円超〜4,800万円以下 | 年3回 | 前期の年税額の3/12 |
| 4,800万円超 | 年11回 | 前期の年税額の1/12 |
納める期限は、それぞれの中間申告の対象となる期間の末日の翌日から2か月以内です。国税の消費税と一緒に、地方消費税の中間納付分(国税の78分の22)も納めます。
中間申告の対象になる会社には、税務署から申告書と納付書が届きます。期限までに申告書を出さなかった場合でも、前期の実績で計算した額で申告があったものとみなされ、その額が確定します。届いた納付書のとおりに納めれば足りる、と考えている経営者が多いのはこのためです。
法人税の中間納付の金額と時期
法人税にも中間申告があります。前期の法人税額をもとに計算した額(前期の事業年度が12か月なら、おおむね前期の法人税額の半分)が10万円を超える会社は、事業年度の開始から6か月を経過した日から2か月以内に、中間申告と納付をします。3月決算の会社なら、4月から9月までが中間の期間で、納める期限は11月末です。
法人税の中間申告をする会社は、法人住民税や法人事業税などの地方税も、同じ時期に中間の分を納めます。決算の後に「法人税等」としてまとめて納めた税金が、今期は途中で2回に分かれる、とイメージすると分かりやすいかもしれません。
消費税と法人税の中間納付は、期限が重なることがあります。3月決算で消費税の中間納付が年1回の会社は、消費税も法人税も11月末が期限です。冬の賞与の支払いが12月に控えている会社では、11月から12月にかけて、まとまったお金が続けて出ていくことになります。
前期の実績で納めるか、仮決算で納めるか
中間申告の方法は2つあります。1つは、前期の実績で計算した額を納める方法(予定申告)です。もう1つは、中間の期間を1つの事業年度とみなして決算を行い、実際の数字で計算した額を納める方法(仮決算による中間申告)です。
| 項目 | 前期の実績で納める(予定申告) | 仮決算で納める |
|---|---|---|
| 納める額 | 前期の税額をもとに機械的に決まる | 中間の期間の実際の数字で計算する |
| 手間 | 届いた納付書で納めれば足りる | 中間の期間の決算と申告書の作成が要る |
| 向いている場合 | 今期の業績が前期と同じか上回っている | 今期の売上や利益が前期より大きく落ちている |
| 気をつけたいこと | 業績が落ちていても前期の水準で納める | 消費税は計算がマイナスでも中間では還付されない。法人税は前期の実績の額を超える場合は仮決算を選べない |
仮決算を選んでも、年間の税額そのものが減るわけではありません。前期の実績で多めに納めた分は、決算の後の確定申告で精算されます。仮決算の意味は、今期の途中で出ていくお金を、今期の実際の業績に合わせて小さくできることにあります。業績が落ちて手元のお金が細っている年に、前期の好調だった実績で計算した税金を先に納めると、資金繰りが苦しくなることがあるためです。
一方で、仮決算には決算と同じような作業がかかります。毎月の試算表が締まっていない会社では、中間の期間の数字を集め直すところから始めることになり、税理士の報酬も別にかかることが一般的です。仮決算を選ぶかどうかは、減らせる額と、作業の手間や費用を比べて判断します。
仮の数字で、11月に出ていくお金を見てみる
3月決算の会社で、前期の数字が次のとおりだったとします。消費税の中間納付は年1回、法人税の中間申告も必要な会社です。
| 項目 | 前期の数字(仮) | 今期の中間納付(前期の実績による場合) |
|---|---|---|
| 消費税の年税額(国税分) | 312万円 | 156万円(6/12) |
| 地方消費税の中間納付分 | ― | 44万円(156万円の78分の22) |
| 法人税と地方税の中間納付分 | ― | 合わせて170万円と仮定 |
| 11月末までに納める合計 | ― | 370万円 |
この会社では、11月末に合わせて370万円が出ていきます。12月に冬の賞与として300万円を払う予定なら、11月から12月の2か月で670万円です。前期の決算で利益が出た会社ほど、この2か月の資金繰りに注意が必要です。
次に、今期の上半期の売上が前期より落ち、4月から9月までの実際の数字で計算すると、消費税の国税分が117万円、法人税は赤字で0円になったとします。仮決算を選んだ場合と比べます。
| 項目 | 前期の実績で納める | 仮決算で納める |
|---|---|---|
| 消費税(国税分) | 156万円 | 117万円 |
| 地方消費税 | 44万円 | 33万円(117万円の78分の22) |
| 法人税と地方税 | 170万円 | 地方税の均等割など一部のみ(ここでは0円と仮定) |
| 11月末に納める合計 | 370万円 | 150万円 |
仮決算を選ぶと、11月に出ていくお金は370万円から150万円に、220万円小さくなります。ただし、下半期に業績が戻って年間の税額が前期と同じになれば、差額は決算の後の確定申告で納めることになります。仮決算で「減った」のではなく、「後に回した」220万円を、決算の後の納税資金としてどう準備するかまで考えておくことが大切です。
この例の地方税は、計算を分かりやすくするために0円としています。赤字でも法人住民税の均等割がかかるなど、実際の額は会社の所在地や規模で変わります。
中間納付で慌てないための準備
中間納付で慌てる会社の多くは、税金の額そのものではなく、出ていく月を知らなかったことで困っています。準備の順番を図にすると、次のようになります。
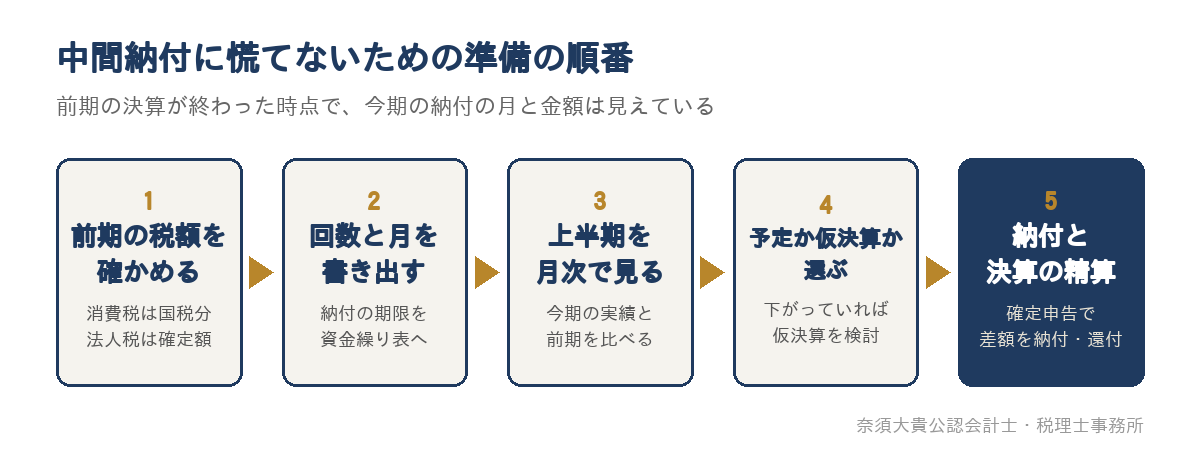
- 前期の決算が終わったら、申告書の控えで消費税(国税分)と法人税の確定額を確かめる
- 表に当てはめて、今期の中間納付の回数と、それぞれの期限の月を書き出す
- 書き出した月と金額を、資金繰り表の支出に入れておく
- 中間の期間の終わりが近づいたら、月次の試算表で今期の実績を前期と比べる
- 実績が前期より大きく下がっていれば、仮決算で納めるかどうかを税理士と検討する
- 決算の後の確定申告で、中間納付との差額を納めるか、戻ってくるかを確かめる
なかでも3つ目の、資金繰り表に入れておくことが要になります。資金繰り表があれば、11月のように賞与と重なる月にお金が足りるかを、半年前から確かめられます。足りない見込みなら、早めに金融機関に相談することもできます。資金繰り表の作り方は、資金繰り表を作って、お金の不安から解放されようで紹介しています。
4つ目と5つ目を判断するには、中間の期間が終わってからすぐに、その期間の数字が出ている必要があります。毎月の試算表が翌月のうちに出ていれば、9月の数字は10月中に確かめられ、11月の期限に間に合います。月次決算の進め方は、月次決算のやり方|中小企業が翌月に数字を使うための4つの手順と確認表で解説しています。
中間納付でよくある失敗
中間納付で起こりやすい失敗を、実務でよく見る形で挙げます。どれも、事前に月と金額を知っていれば避けられるものです。
| よくある失敗 | 起こること | 避け方 |
|---|---|---|
| 前期の決算で利益が大きく出たが、翌期の中間納付を想定していなかった | 翌期の11月に、前期の決算の納税に続いて大きな支出が来る | 前期の申告のときに、翌期の中間納付の額と月を一緒に確かめる |
| 消費税の中間納付が年1回から年3回に増えたことに気づかなかった | 納付の月が増え、予定していなかった月にお金が出ていく | 前期の消費税の年税額が400万円を超えたら、回数が変わる前提で資金繰り表を直す |
| 業績が落ちているのに、前期の実績で納めた | 手元のお金が細る時期に、前期の水準の税金を先に払う | 中間の期間の終わりに月次の数字を見て、仮決算を検討する |
| 中間納付で納めた額を、決算の数字の中で見落とした | 確定申告での納付額や還付額を読み違える | 中間納付の額を、仮払いの税金として帳簿で分けて管理する |
最後の失敗は、決算の後に「思ったより納税が少ない」「還付があった」と驚く形で表れることもあります。中間納付で先に納めた分が差し引かれているためで、驚くことではありませんが、納税の予定を立てるうえでは、年間の税額と中間納付の額を分けて把握しておく必要があります。
消費税の納付を「預かったお金」で考える
消費税の中間納付で資金繰りが苦しくなる会社では、売上と一緒に受け取った消費税を、自社のお金として使ってしまっていることがあります。消費税は、お客様から預かって、仕入や経費で支払った分を差し引いて納めるお金です。
毎月の試算表で、預かった消費税と支払った消費税の差を確かめ、その分を納税用の口座に分けておくと、中間納付の月にも慌てずに済みます。考え方は、決算で「消費税がこんなに!?」と驚かないためのシンプルな方法は?で紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応し、月次決算で毎月の試算表を作りながら、売上と利益、手元のお金の動きを経営者と一緒に確かめています。中間納付の月と金額は、前期の決算が終わった時点で資金繰りの予定に入れ、中間の期間が終わる頃には、今期の実績を前期と比べて、仮決算で納めるかどうかを一緒に判断します。
年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。中間納付の時期は、ちょうど第2四半期の終わりにあたるため、中間の数字を確かめることが、そのまま年間の見通しづくりの出発点になります。決算の見通しの立て方は、決算の着地見込みとは?利益と納税額を決算前に見通す作り方と、見込みから決めることで解説しています。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。顧問契約での支援内容は、税務顧問サービスのページでご案内しています。
中間納付の通知が気になっている方へ
中間納付は、前期の税額で決まる今期の税金の先払いです。前期の決算が終わった時点で、回数と月と金額はおおむね分かるため、まずは申告書の控えから前期の消費税と法人税の額を確かめ、今期の資金繰りの予定に書き込んでみてください。今期の業績が前期より落ちているなら、中間の期間の数字を見て、仮決算で納めるかどうかを検討する価値があります。
「中間納付の通知が来て、賞与の時期と重なって困っている」「今期は業績が落ちていて、前期の水準で納めるのが重い」という方は、直近の試算表と前期の申告書をもとに、納付の予定と取れる手を一緒に整理します。福岡市南区大橋を拠点に、福岡市全域と近郊の会社のご相談をお受けしており、オンラインでの面談にも対応しています。