労働者派遣事業収支決算書(様式第12号)は、決算手続を終えた会社の決算書の数字から作る書類で、事業年度の終了後3か月以内に、管轄の労働局を経て厚生労働大臣に提出します。法人は、様式の資産と収支の欄を書く代わりに、確定した決算の貸借対照表と損益計算書を添付することもでき、派遣以外の事業もある会社は、派遣の売上が分かる形にしておくことが望ましいとされています。
この記事では、公認会計士・税理士の奈須大貴が、決算書のどの数字を収支決算書のどの欄に写すかと、派遣以外の事業がある場合の分け方、提出前に決算書と食い違いがないかを確かめる確認表を解説します。
収支決算書は「決算書から作る」報告書
収支決算書は、派遣元事業主の1事業年度の資産の状況と、労働者派遣事業の売上などの状況を報告する書類です。様式と記載要領は、厚生労働省の労働者派遣事業関係業務取扱要領のページの様式集で確かめられます。様式に書く内容は、大きく次のとおりです。
| 欄 | 書くこと | 元にする資料 |
|---|---|---|
| 決算対象期間 | 事業年度の開始の日と終了の日 | 決算書 |
| 1・2 | 許可番号と許可年月日 | 許可証 |
| 3〜5 | 氏名又は名称、事業所の名称と所在地 | 登記と許可の内容 |
| 6 資産等の状況 | 現金・預金、土地・建物、その他、資産額(計)、負債額(計) | 貸借対照表 |
| 7 収支の状況 | 事業ごとの売上高、営業利益、経常利益、当期純利益 | 損益計算書と、事業ごとの集計 |
記載要領では、6欄と7欄の数字、または添付する貸借対照表と損益計算書は、その事業年度の決算手続を経たものであることとされています。決算の途中の試算表の数字で作るのではなく、決算を確定させた後の数字で作る書類です。
提出期限と、事業報告書(様式第11号)との関係
派遣元事業主が毎年提出する報告には、収支決算書のほかに、労働者派遣事業報告書(様式第11号)と関係派遣先派遣割合報告書(様式第12号-2)があります。提出期限はそれぞれ次のとおりです。
| 書類 | 主な内容 | 提出期限 |
|---|---|---|
| 労働者派遣事業報告書(様式第11号) | 6月1日現在の派遣労働者の数、派遣料金と賃金、直前の事業年度の派遣の売上高など | 事業年度の終了の日の属する月の翌月以後、最初の6月30日 |
| 労働者派遣事業収支決算書(様式第12号) | 事業年度の資産と収支 | 事業年度の経過後3か月以内 |
| 関係派遣先派遣割合報告書(様式第12号-2) | グループ会社への派遣の割合 | 事業年度の経過後3か月以内 |
提出は、正本1通と写し2通を、事業主を管轄する労働局を経て厚生労働大臣に出す形です。大阪労働局の案内では、e-Govによる電子申請もできること、派遣の実績がない年も提出が必要なことが示されています。
決算月ごとに並べると、次のようになります。3月決算の会社は、事業報告書と収支決算書の期限がどちらも6月30日に重なります。
| 決算月 | 収支決算書の期限 | 事業報告書の期限 |
|---|---|---|
| 3月 | 6月30日 | 6月30日 |
| 9月 | 12月31日 | 翌年6月30日 |
| 12月 | 翌年3月31日 | 翌年6月30日 |
事業報告書にも、事業所ごとの派遣の売上高を、直前に終了した事業年度の決算後の金額で書く欄があります。同じ事業年度の派遣の売上高を2つの書類に書くことになるため、収支決算書を作るときに決めた数字を、事業報告書にもそのまま使えるようにしておくと食い違いを防げます。
決算書のどの数字を、どの欄に写すか
派遣の事業所が1か所で、派遣だけを営む会社を例に、貸借対照表から6欄に写す数字を仮の数字で確かめます。様式は円単位で書くため、実際には円まで書きます。
| 貸借対照表の科目 | 金額 | 6欄のどこに入るか |
|---|---|---|
| 現金及び預金 | 2,600万円 | 現金・預金 |
| 売掛金 | 1,900万円 | その他 |
| 建物 | 300万円 | 土地・建物 |
| 敷金・保証金 | 200万円 | その他 |
| 繰延資産(開業費) | 100万円 | その他 |
| その他の資産 | 100万円 | その他 |
| 資産合計 | 5,200万円 | 資産額(計) |
| 負債合計(未払の給与、社会保険料、借入金など) | 2,900万円 | 負債額(計) |
6欄に写すと、現金・預金2,600万円、土地・建物300万円、その他2,300万円(売掛金1,900万円+敷金・保証金200万円+繰延資産100万円+その他の資産100万円)、資産額(計)5,200万円、負債額(計)2,900万円です。現金・預金、土地・建物、その他の3つの合計が、資産額(計)と一致することを確かめます。
7欄の「総事業」には、損益計算書の売上高、営業利益、経常利益、当期純利益をそのまま写します。派遣だけを営む会社なら、労働者派遣事業の欄も同じ数字になります。
派遣以外の事業がある場合の分け方
職業紹介や請負など、派遣以外の事業も営む会社では、7欄を事業ごとに分けることになります。要領と記載要領での扱いは、次のとおりです。
- 事業区分ごと(セグメントごと)に記載し、派遣の内容が確認できる状態が望ましい
- 事業区分ごとの決算にしていない場合や把握が難しい場合は、事業全体の収支を書いてよい
- 「その他の人材関連事業」と「その他の事業」は、売上高だけでよい
- 派遣や請負の収支を決算上分けられないときは、「その他の人材関連事業」に書き、備考欄にその旨を書く
- 6欄と7欄の代わりに貸借対照表と損益計算書を添付する場合も、事業ごとの状況が分かるものが望ましい
派遣の欄には、売上高だけでなく営業利益、経常利益、当期純利益も書きます。そのため、派遣と職業紹介の両方を営む会社では、両方にかかっている費用を何らかの基準で分ける必要があります。仮の数字で、共通の費用を売上高の比で分けた例です。
| 項目 | 派遣 | 職業紹介 | 会社全体 |
|---|---|---|---|
| 売上高 | 18,000万円 | 2,000万円 | 20,000万円 |
| 売上原価(派遣スタッフの賃金・法定福利費など) | 14,400万円 | 0万円 | 14,400万円 |
| それぞれの事業に直接かかる販売費及び一般管理費 | 2,000万円 | 1,200万円 | 3,200万円 |
| 共通の販売費及び一般管理費(売上高の比 9:1 で按分) | 1,440万円 | 160万円 | 1,600万円 |
| 営業利益 | 160万円 | 640万円 | 800万円 |
共通の費用1,600万円を、売上高の比ではなく、担当する人数の比(3:1)で分けると、派遣1,200万円、職業紹介400万円となり、派遣の営業利益は400万円に変わります。按分の基準によって派遣の利益は大きく動くため、基準を決めたら毎年同じものを使い、何を基準にしたかを社内の資料に残しておきます。営業外の損益や法人税等をどう分けるかも含め、様式や要領に按分の方法は定められていないので、迷うときは管轄の労働局に確かめておくと確実です。
なお、要領の文言と大阪労働局の案内では、収支決算書は派遣の事業所ごとに作るものとされています。派遣の事業所が複数あり、資産や損益を事業所ごとに分けていない会社は、書き方を管轄の労働局に確かめてください。
決算書と食い違わないための確認表
収支決算書の数字は、決算書と事業報告書の両方とつながっています。提出の前に、次の表で照らし合わせます。
| 確かめること | 照らし合わせる相手 |
|---|---|
| 決算対象期間が事業年度と一致しているか | 決算書の会計期間 |
| 許可番号と許可年月日 | 許可証 |
| 資産額(計)と負債額(計) | 貸借対照表の資産合計と負債合計 |
| 現金・預金 | 貸借対照表の現金及び預金 |
| 現金・預金+土地・建物+その他 = 資産額(計)になっているか | 6欄の中の合計 |
| 総事業の売上高、営業利益、経常利益、当期純利益 | 損益計算書 |
| 事業ごとの売上高の合計が、総事業の売上高と一致するか | 7欄の中の合計 |
| 労働者派遣事業の売上高 | 事業報告書(様式第11号)の派遣の売上高 |
| 按分の基準が前の年と同じか | 前の年の収支決算書と社内の資料 |
| 決算手続を経た数字か | 株主総会などで確定した決算書 |
食い違いが起きやすいのは、決算の途中の数字で作り始め、決算の修正を反映しないまま提出してしまう場合です。決算の確定後に、確認表の上から順に照らし合わせると、修正の漏れを見つけやすくなります。
日頃の会計で、派遣とそれ以外を分けておく
派遣以外の事業もある会社では、決算の後に1年分の取引を振り分けようとすると、売上や費用の区分に手間がかかります。毎月の記帳の段階で、会計ソフトの部門の機能などを使い、売上、売上原価、それぞれの事業に直接かかる費用を「派遣」「職業紹介」「共通」に分けて入力しておくと、決算の後は共通の費用を按分するだけで済みます。
部門ごとに集計しておくと、収支決算書が作りやすくなるだけでなく、派遣の事業がどれだけ利益を出しているかを毎月確かめられます。会社全体では黒字でも、上の例のように派遣の営業利益はわずかということもあります。粗利と営業利益をどう読み分けるかは、粗利と営業利益の違いは?2つの差の読み方と、利益が減った原因の分け方で、毎月の試算表を確かめる順番は、試算表の見方|経営者が毎月5分で確認する5つの順番で解説しています。
収支決算書を作る5つの手順
ここまでの流れを、手順に並べると次のようになります。
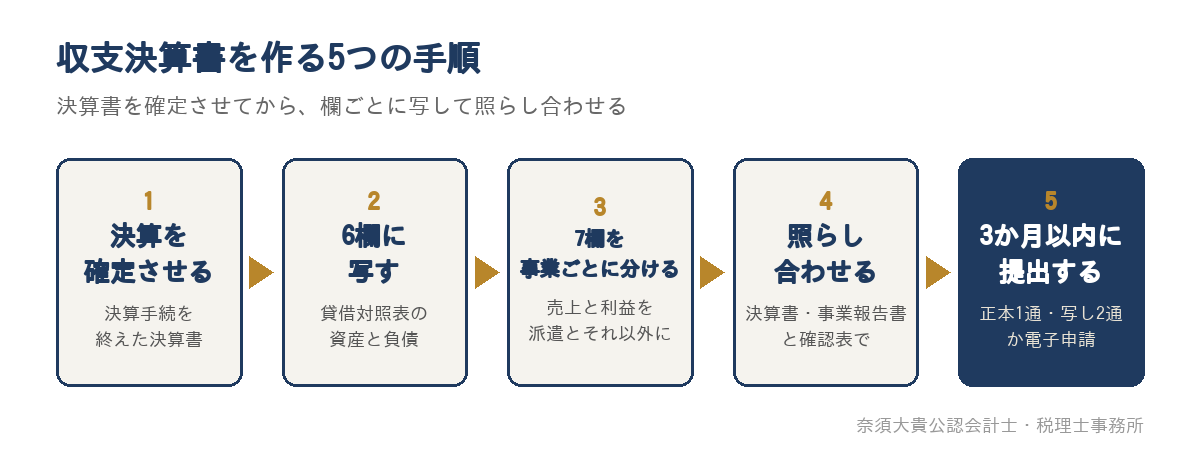
3月決算の会社なら、決算を確定させた後、6月30日の期限までに事業報告書とあわせて作ることになります。決算書の作成と法人税の申告が終わった段階で、確認表に沿って数字を固めておくと、6月に作業が重なっても慌てずに済みます。
資産要件の確認(更新)と一緒に確かめる
収支決算書の6欄の数字は、許可の更新で確かめる資産要件の計算にもそのまま使えます。先ほどの例で計算すると、資産額(計)5,200万円から負債額(計)2,900万円を引いた額は2,300万円です。ただし、資産要件で使う基準資産額は、資産から繰延資産と営業権を除いて計算するため、繰延資産100万円を引いた2,200万円になります。
| 要件(派遣の事業所が1か所) | 6欄からの計算 | 判定 |
|---|---|---|
| 基準資産額2,000万円以上 | 5,200万円 − 100万円 − 2,900万円 = 2,200万円 | 満たす(余裕は200万円) |
| 基準資産額が負債の7分の1以上 | 2,900万円 ÷ 7 = 約414万円 | 満たす |
| 現金・預金1,500万円以上 | 2,600万円 | 満たす |
この例では満たしていますが、余裕は200万円しかありません。翌期に赤字が出れば、次の決算で基準を割るおそれがあります。収支決算書は毎年作る書類なので、作るたびに資産要件の計算もあわせて行うと、更新で判定される決算より前に、余裕が減っていないかを確かめられます。要件の詳しい計算と、更新に向けた見通しの立て方は、派遣の資産要件を満たさないときは?更新前の決算を期中から見通す進め方で解説しています。職業紹介の許可もある会社は、有料職業紹介の資産要件|新規と更新で変わる基準と、更新前の決算の確かめ方もあわせて確かめてください。
当事務所の場合
奈須大貴公認会計士・税理士事務所では、公認会計士・税理士の奈須大貴が直接対応します。顧問として毎月の数字を見ている派遣会社では、派遣とそれ以外の事業を分けて集計できるよう記帳の区分を整え、決算書を作る段階で、収支決算書と事業報告書に使う売上や利益、按分の根拠をまとめます。様式の作成と提出を社会保険労務士に依頼している会社では、その方にそのまま渡せる形で数字を整理します。継続的な支援は、税務顧問サービスのページでご案内しています。
決算のたびに資産要件の計算もあわせて行い、余裕が少ない場合は、年間の利益の見通しを第2四半期頃から立て、第3四半期で精度を高めて決算に備えます。直近の決算で資産要件を満たさない場合に必要となる監査証明と合意された手続には、労働者派遣事業の監査証明・合意された手続のページでご案内しているとおり対応しています。ただし、独立性の決まりにより、当事務所が税務顧問を務めている会社の監査証明と合意された手続は、当事務所では行えません。福岡市南区大橋を拠点にしていますが、資料の共有と打ち合わせはオンラインでも行えます。
収支決算書を作る時期が近い派遣会社の方へ
労働者派遣事業収支決算書は、新しく数字を作る書類ではなく、確定した決算書の数字を決められた欄に写す書類です。まずは直近の決算書を手元に置き、6欄と7欄に入る数字を確認表に沿って書き出し、派遣とそれ以外の事業をどう分けるかを決めてみてください。
「派遣と職業紹介の利益の分け方が毎年あいまいになっている」「収支決算書を作るついでに、資産要件の余裕も確かめたい」という方は、決算書と前年の報告書をもとに、数字の区分と確かめ方を一緒に整理します。