
建設業の見積書は、工種ごとの内訳を、さらに材料費・労務費・外注費・経費という原価の区分に分けて作ると、受注の前に粗利と値引きの下限を確かめられ、受注の後は実行予算や工事台帳と同じ区分で比べられます。2025年12月に施行された改正建設業法でも、材料費や労務費などを記載した見積書を作ることが建設業者の努力義務になり、内訳を示した見積書の重要性は増しています。
この記事では、公認会計士・税理士の奈須大貴が、見積書の内訳を原価の区分にそろえる理由と、受注前に粗利と値引きの下限を確かめる方法を、仮の数字で解説します。
工種の内訳だけでは、粗利が見えにくい
工事の見積書は、一般に、表紙、見積内訳書、見積条件書で構成されます。見積内訳書は、仮設工事、解体工事、内装工事のように工種ごとに金額を並べるのが一般的です。
工種ごとの内訳は、発注者に工事の中身を説明するには分かりやすい形です。ただ、工種ごとの金額だけでは、その中に材料費がいくら、自社の職人の労務費がいくら、外注費がいくら入っているのかが分かりません。受注した後に工事台帳で集計する原価は、材料費・労務費・外注費・経費の区分で記録されるため、見積と実績を同じ物差しで比べられなくなります。
| 内訳の分け方 | 向いている使い方 | 足りない点 |
|---|---|---|
| 工種ごと | 発注者への工事内容の説明 | 原価の中身と粗利が見えない |
| 原価の区分ごと | 社内での粗利の確認、実行予算・工事台帳との比較 | 工事の中身は伝わりにくい |
| 工種ごとに、原価の区分でも分ける | 説明と社内の確認の両方 | 作る手間が増える |
社内で使う見積の明細は、3つ目の形で作っておくのがおすすめです。発注者に出す見積書は工種ごとの形でも、社内の明細を原価の区分で持っておけば、粗利の確認と受注後の比較に使えます。
改正建設業法で、内訳を示した見積書が求められるように
2025年12月に施行された改正建設業法では、建設業者が工事の請負契約を結ぶときに、材料費、労務費、労働者が適正に施工するために欠かせない経費などの内訳を記載した見積書(材料費等記載見積書)を作るよう努めなければならない、とされました。欠かせない経費として、法定福利費の事業主負担分、安全衛生経費、建設業退職金共済の掛金が示されています。
あわせて、見積書の材料費や労務費などを、通常必要と認められる額より著しく下回る額にしてはならないとされています。また、受注する側も、通常必要と認められる原価に満たない金額で契約を結ぶことが原則として禁じられています。内容は、国土交通省の改正建設業法「令和7年12月施行分」説明会の資料で確かめられます。
内訳を原価の区分で示すことは、法令への対応であると同時に、自社が無理な金額で受注していないかを確かめる手段にもなります。
仮の数字で、受注前に粗利と値引きの下限を確かめる
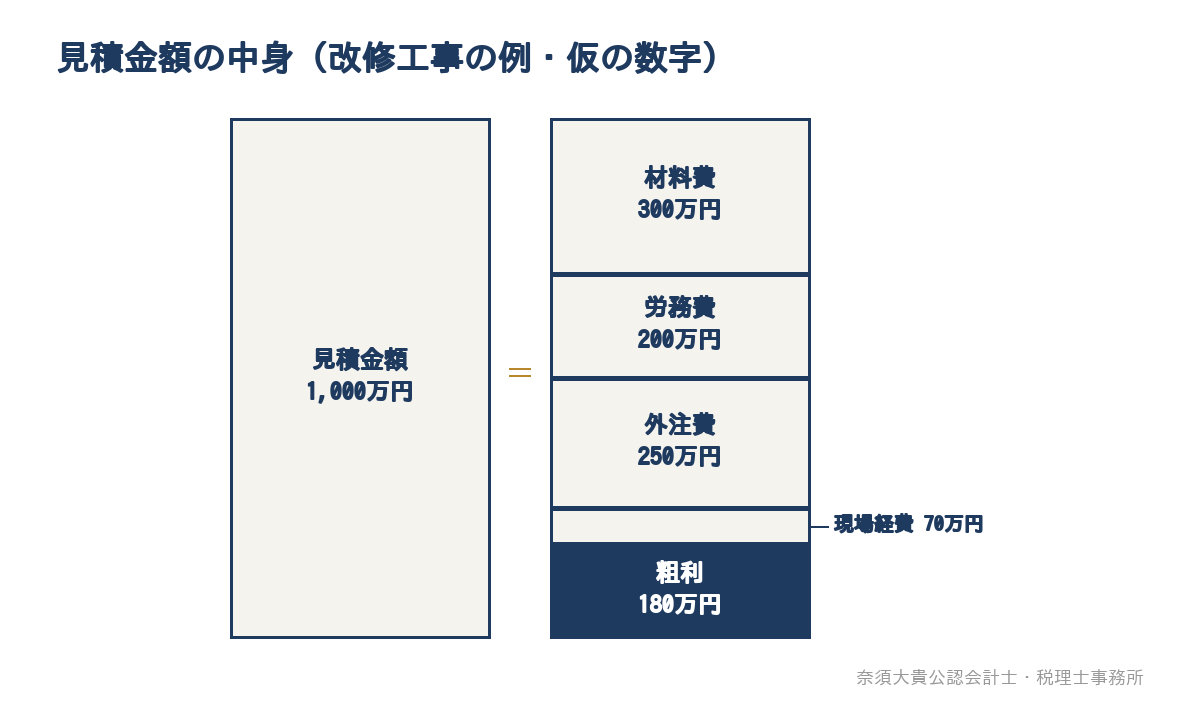
ある改修工事の見積を、原価の区分で並べてみます。
| 区分 | 金額 |
|---|---|
| 材料費 | 300万円 |
| 労務費(自社の職人) | 200万円 |
| 外注費 | 250万円 |
| 現場経費 | 70万円 |
| 工事原価の合計 | 820万円 |
| 粗利 | 180万円 |
| 見積金額 | 1,000万円(粗利率18%) |
ここで、発注者から値引きを求められたとします。値引きの下限を決めるには、「最低限ほしい粗利率」を先に決めておきます。たとえば、この会社の事務所の経費(販売費及び一般管理費)が、年間の完成工事高の12%だとすると、粗利率が12%を下回る工事は、受けるほど事務所の経費をまかなえなくなります。
| 見積金額 | 粗利 | 粗利率 | 判断 |
|---|---|---|---|
| 1,000万円(当初) | 180万円 | 18% | 目標どおり |
| 950万円 | 130万円 | 約13.7% | 事務所の経費はまかなえる |
| 約932万円(820万円 ÷ 0.88) | 約112万円 | 12% | 値引きの下限 |
| 820万円 | 0円 | 0% | 原価割れ。受けてはいけない水準 |
この例では、値引きの下限は約932万円です。これより下げるなら、材料の仕様や工期など、原価そのものを下げる条件を発注者と話し合う必要があります。原価の区分で内訳を持っていれば、「材料費を下げられないか」「外注の範囲を変えられないか」と、どこを変えれば原価が下がるかも具体的に考えられます。
12%という下限の粗利率は、会社ごとに違います。前期の決算書で、販売費及び一般管理費を完成工事高で割ると、自社の目安が出せます。
受注した後は、同じ区分で実行予算と工事台帳につなぐ
見積を原価の区分で作っておくと、受注した後の管理がそのままつながります。
- 受注したら、見積の原価をもとに、同じ区分で実行予算を立てる
- 工事が始まったら、発注と支払いを同じ区分で工事台帳に記録する
- 月末に、区分ごとに実行予算と実績を比べる
- 完成したら、見積・実行予算・実績の差を区分ごとに確かめ、次の見積の単価に返す
見積と実行予算の違いと、完成後の差を次の見積に返す方法は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で解説しています。完成した工事の粗利率がどの段階で下がったかを見つける方法は、建設業の利益率はどこを見る?工事ごとの粗利率を並べ、下がった段階を見つける方法で紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が集計され、公認会計士・税理士の奈須大貴が、実行予算との比較や工事ごとの粗利、年度末の利益と経審の点数の見通しを、経営者と一緒に確かめます。
見積の段階では、決算書から最低限ほしい粗利率を出し、受注の判断や値引きの下限を数字で考えるお手伝いもしています。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。
工事ごとの管理の始め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設会社のご相談をお受けしており、オンラインでの面談にも対応しています。
見積の段階で利益を確かめたい建設会社の方へ
建設業の見積書は、工種ごとの内訳を原価の区分でも分けておくと、受注前に粗利と値引きの下限を確かめられ、受注後は実行予算や工事台帳と同じ物差しで比べられます。まずは直近の見積を1つ選び、材料費・労務費・外注費・経費に分けて、粗利率を計算してみてください。
「値引きにどこまで応じてよいか、数字で決めたい」「見積から工事台帳まで、同じ区分で数字を管理したい」という方は、決算書と直近の見積をもとに、自社の粗利率の目安と管理の形を一緒に整理します。