先日、Threadsで個人事業主の方から、こんな趣旨のコメントをいただきました。
「個人で事業を続けてきて税金が約100万円。さらに予定納税というものがあると初めて知り、合わせると約200万円。手元にはほとんどお金が残っていない」
個人事業主の方にとって、これは決して他人事ではありません。
事業が順調に成長して利益が増えた結果、確定申告で思った以上の税金が発生する。その税金を支払って安心していたら、数か月後には予定納税の通知が届く。
「税金は確定申告のときに払ったはずなのに、また税金?」と驚く方もいると思います。
ただ、本当に重要なのは「予定納税という制度を知っているか」だけではありません。
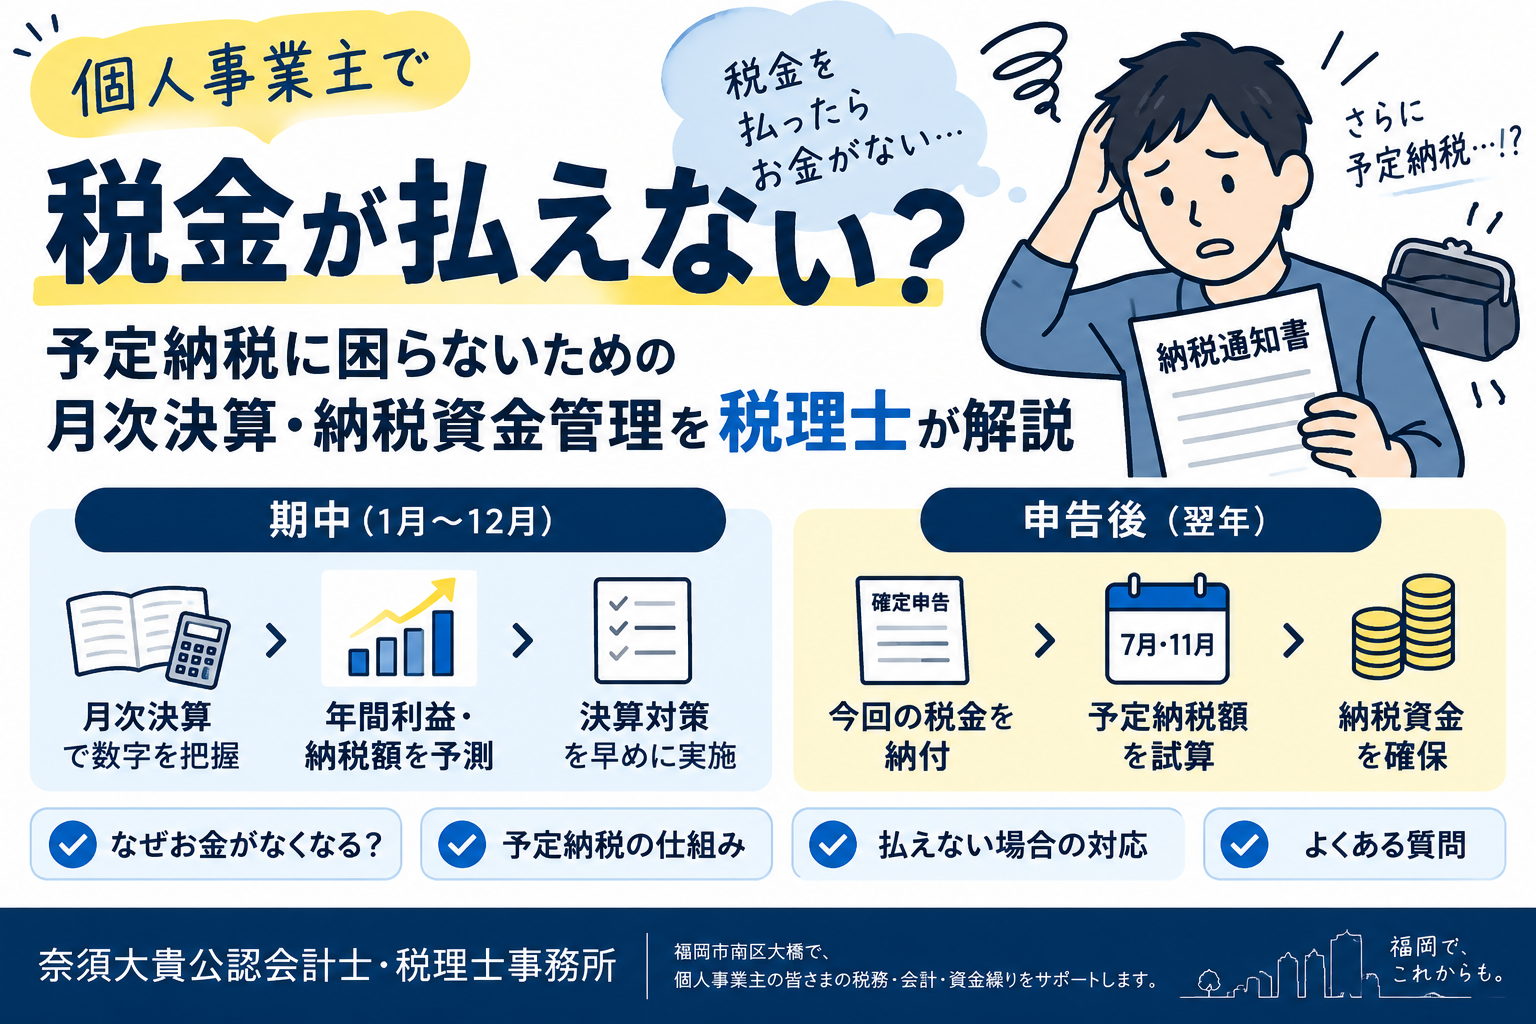
税金が確定してから慌てるのではなく、期中から毎月の数字を把握し、年間利益と納税額を予測しておく。そして確定申告が終わったら、次にいつ、いくら税金が出ていくのかまで確認しておくことが大切です。
この記事では、個人事業主が「税金を払ったらお金がなくなった」という状態を防ぐために、月次決算・決算対策・予定納税・納税資金管理をどう考えればよいのか、福岡市南区大橋の公認会計士・税理士が分かりやすく解説します。
なぜ「利益は出ているのに税金を払うお金がない」が起こるのか
まず知っておきたいのが、「利益が出ていること」と「銀行口座にお金があること」は同じではないということです。
例えば、年間500万円の利益が出ていたとしても、その500万円がそのまま銀行口座に残っているとは限りません。
個人事業主の場合には、
・生活費として事業のお金を引き出した
・借入金を返済した
・設備を購入した
・商品や材料を仕入れた
・売上は計上されているが、まだ入金されていない
といった理由で、利益と実際の現預金に差が生じます。
特に注意したいのが、借入金の返済です。
借入金の元本返済は、お金は出ていきますが経費にはなりません。そのため「利益は出ているのに、返済でお金が残っていない」という状態も起こります。
ここを理解せずに、「口座にお金があるから、まだ使って大丈夫」と考えてしまうと、その中に本来納税のために残しておくべきお金まで含まれている可能性があります。
個人事業主こそ月次決算をした方がいい
「月次決算」というと、大きな会社が毎月行うものだと思われるかもしれません。
でも私は、個人事業主こそ月次で数字を確認する意味が大きいと考えています。
難しい資料を毎月作る必要はありません。
少なくとも、
売上はいくらか
経費はいくらか
利益はいくら出ているか
現預金はいくらあるか
を毎月確認するだけでも、状況はかなり変わります。
例えば6月までの利益が300万円だったとします。
残り半年も同じペースで推移すれば、年間利益はおおよそ600万円になる可能性があります。
そこで年間の税金を概算しておけば、「年末までにこれくらい納税資金を残しておこう」と準備できます。
確定申告書が完成して初めて、「こんなに税金が出るの?」と知るのでは遅いのです。
税金の計算そのものより、「早く知ること」が重要です。
月次決算をしていれば、決算対策も早くできる
利益が早い段階で分かれば、決算対策も早く始められます。
年末になってから、「今年かなり利益が出そうです。何か節税できますか?」と考えても、できることは限られます。
一方、数か月前から利益の着地を予測できていれば、
・本当に必要な設備投資を行う
・計上漏れになっている必要経費を確認する
・小規模企業共済など利用できる制度を検討する
・来年必要になる支出を整理する
・資金繰りを確認する
など、時間をかけて検討できます。
ただし、節税のためだけに不要なものを買う必要はありません。
10万円使って税金が数万円減ったとしても、会社や事業から10万円のお金がなくなることに変わりはありません。
節税は目的ではなく、利益とキャッシュをできるだけ残すための手段です。
だからこそ、税金だけを見るのではなく、事業全体のお金を見ながら判断する必要があります。
確定申告をしたら「今年の税金」だけで終わらせない
そして、もう一つ非常に重要なのが確定申告後です。
確定申告をして所得税を納付すると、「今年の税金は全部払った。これで終わり」という気持ちになりやすいと思います。
しかし、前年の所得税額などを基に計算した予定納税基準額が一定額以上になると、その年の所得税・復興特別所得税の一部を予定納税として先に納めることになります。
つまり、確定申告が終わった時点で、「この申告内容なら、今年は予定納税が発生しそうだな」ということはある程度予測できます。
申告時の納税額だけを伝えて終わるのではなく、その後に発生する予定納税まで見通しておく。
これが納税資金管理では非常に重要です。
予定納税は「突然追加された税金」ではない
予定納税について簡単に整理しておきましょう。
所得税・復興特別所得税の予定納税は、原則として前年分の所得や税額などを基に計算した「予定納税基準額」が15万円以上となる方が対象です。
原則として、その予定納税基準額の3分の1相当額を、
第1期 7月
第2期 11月
にそれぞれ納付します。
そして、予定納税として支払った金額は、翌年の確定申告で計算した所得税額から差し引いて精算されます。
つまり、予定納税は「同じ税金を二重に取られている」のではありません。
今年分の所得税を先に納めているものです。
とはいえ、資金繰りの面では現実にお金が出ていきます。
例えば3月の確定申告でまとまった所得税を支払い、その数か月後の7月に予定納税がある。
制度を知らずに確定申告後の残ったお金を使ってしまえば、「予定納税の通知が来たけど払うお金がない」という状態になりかねません。
予定納税そのものが突然なのではなく、準備していなかったために突然に感じてしまうということです。
確定申告後に予定納税分を別に確保しておく
そこで私がおすすめしたいのが、確定申告が終わった段階で、今後の予定納税額を概算しておくことです。
例えば、今後7月と11月に予定納税が発生すると見込まれるのであれば、そのお金を事業に自由に使える資金とは分けて考えます。
できれば、事業用口座と納税資金用口座を分けておくと分かりやすいです。
そして毎月の月次決算に合わせて、
「利益はいくらまで増えたか」
「今年の税金はいくらくらいになりそうか」
「納税用口座には十分なお金があるか」
を確認します。
「個人事業主は売上の何%を税金用に残せばいいですか?」
と聞かれることがありますが、一律に20%や30%と決めるより、実際の利益から税金を試算する方が正確です。
所得税は所得に応じて税率が変わりますし、住民税、個人事業税、消費税の有無などによっても必要な納税資金は変わるためです。
もし予定納税を払うお金がない場合は?
すでに予定納税の通知が届いていて、今の資金では払うのが厳しいという方もいると思います。その場合、まずやってほしいのは放置しないことです。
今年の利益が大きく減るなら、減額申請を確認する
前年は利益が出ていたものの、今年は業況不振、休業、廃業などによって所得が大きく減る見込みであれば、「予定納税額の減額申請」ができる場合があります。
単に「手元のお金がないから減らしたい」という制度ではなく、今年の申告納税見積額が予定納税基準額より少なくなると見込まれる場合などに利用する手続きです。
そのため、今年の売上・経費・利益を整理し、年間の所得と税額を見積もる必要があります。
ここでも月次決算が役に立ちます。
納付そのものが難しいなら、早めに税務署へ相談する
所得が減っているわけではなく、単純に資金繰りの問題で納期限までに納めることが難しいケースもあります。
国税には、一定の要件を満たす場合に納税の猶予などが認められる制度があります。
ただし、「払えないからそのままにしておけばいい」というものではありません。
納期限を過ぎれば延滞税がかかる場合もあるため、資金繰りが厳しいことが分かった時点で、所轄税務署や税理士へ早めに相談することが重要です。
税金は「いくら」だけでなく「いつ払うか」まで管理する
個人事業主の納税管理で大切なのは、「今年の税金はいくら?」だけではありません。「いつ、そのお金が出ていくのか」まで把握することです。
理想的なのは、
月次決算
↓
年間利益を予測
↓
納税額を予測
↓
必要な決算対策を検討
↓
確定申告・納税
↓
予定納税額を確認
↓
納税資金を確保
↓
再び月次で数字を確認
というサイクルです。
これができれば、
「確定申告で100万円払ったら口座が空になった」
「そのあと予定納税が来たけど、払うお金がない」
という状況はかなり防ぎやすくなります。
確定申告は、一年間の数字をまとめて税金を計算するだけのイベントではありません。
その数字を次の経営にどう生かすかまで考えることが大切です。
よくある質問
予定納税はいくらから発生しますか?
原則として、前年分の所得や税額などを基に計算した予定納税基準額が15万円以上となる場合に予定納税の対象となります。
単純に「前年の納税額が15万円を超えたら必ず対象」というわけではないため、実際には予定納税基準額を確認します。
予定納税はいつ支払いますか?
原則として第1期分を7月、第2期分を11月に納付します。
対象となる方には、通常、税務署から予定納税額の通知があります。
予定納税は経費になりますか?
所得税や復興特別所得税の予定納税は、事業上の必要経費にはなりません。
あくまで所得税等の前払いです。
前年より利益が減っていても予定納税は必要ですか?
前年の実績を基に予定納税額が計算されるため、そのままでは予定納税が発生することがあります。
ただし、今年の所得が大幅に減少すると見込まれる場合などには、予定納税額の減額申請を利用できる可能性があります。
個人事業主は税金用にいくら残しておけばいいですか?
一律に売上の何%と決めるのではなく、月次決算を行い、年間の利益を予測したうえで税額を試算することをおすすめします。
所得税だけでなく、住民税、個人事業税、消費税なども含め、今後の納税スケジュールを確認しておくことが大切です。
個人事業主でも月次決算は必要ですか?
法律上、毎月決算をしなければならないわけではありません。
ただ、利益・現預金・納税額を早い段階で把握できるため、資金繰りや決算対策を考えるうえで非常に有効です。
年に一度、確定申告のためだけに数字をまとめるより、毎月数字を確認した方が経営判断にも活用できます。
個人事業主の税金・資金繰りを相談したい方へ
「税金がいくらになるのか分からない」
「毎年、確定申告をしてから納税額に驚いている」
「利益は出ているのに、なぜかお金が残らない」
「予定納税まで含めて、納税資金をどう確保すればいいか分からない」
このような悩みがある場合は、確定申告だけを見るのではなく、日頃の数字の管理方法から見直してみることをおすすめします。
奈須大貴公認会計士・税理士事務所は、福岡市南区大橋を拠点に、福岡市・福岡県内の個人事業主や中小企業の方の税務・会計・資金繰りをサポートしています。
申告書を作って税額をお伝えするだけではなく、月次決算を通じて現在の利益を把握し、年間利益や納税額を予測しながら、必要な決算対策や納税資金について一緒に考えていきます。
税金は、金額が確定してから考えるのではなく、その前から準備することが大切です。
福岡市で税理士をお探しの方や、確定申告・予定納税・納税資金についてお悩みの個人事業主の方は、お気軽にご相談ください。
奈須大貴公認会計士・税理士事務所では、数字を経営の武器にするためのサポートを行っています。
・資金繰りに悩まない経営をしたいという方
・会社にしっかりとお金を残したいという方
・数字を根拠に経営判断をしたいという方
そんな方を全力でサポートさせていただきます。
ご興味のある方は、ぜひお気軽にご相談ください。