
一人親方の法人化は、所得が増えて個人の税負担が重くなってきたとき、元請から法人での取引や社会保険への加入を求められたとき、人を雇って仕事を広げたいとき、建設業許可を取る・持っているときが、検討の目安です。一方で、法人化すると社会保険料や決算の手間が増え、社長の役員報酬は原則として1年間同じ額にする必要があります。そのため、工事ごとの粗利と入金の見通しを立てられる状態にしてから判断し、法人化と同時に工事ごとの数字の管理を始めることが大切です。
この記事では、公認会計士・税理士の奈須大貴が、法人化を考えるきっかけと増える負担を整理し、役員報酬を決めるために必要な数字と、法人化と同時に始めたい管理の形を解説します。
法人化を考える4つのきっかけ
一人親方の法人化は、税金の損得だけで決めるものではありません。次の4つのどれに当たるかで、急ぐべきかどうかが変わります。
| きっかけ | 法人化で変わること | 確かめること |
|---|---|---|
| 所得が増えた | 個人の所得税は、所得が増えるほど税率が上がる仕組み。法人化すると、社長は会社から役員報酬を受け取り、会社に残る利益には法人税がかかる | 個人のままの場合と、法人と社長個人の税金・社会保険料の合計で比べる |
| 元請から求められた | 法人でなければ取引しない、社会保険に加入していることを確かめる、といった元請の求めに応えられる | 求められている時期と、取引の条件 |
| 人を雇う予定がある | 会社として採用し、社会保険にも加入するため、人を集めやすくなる | 雇う人の給与と、会社が負担する社会保険料を払い続けられるか |
| 建設業許可を取る・持っている | 個人で持っている許可は、手続きをしないと会社に移らない | 許可を引き継ぐ手続きと、その時期 |
1つ目の税金の比較は、所得の額、家族の状況、役員報酬の額によって結果が変わります。「所得がいくらを超えたら法人化」という目安だけで決めず、自分の数字で比べることが大切です。
法人化すると増える負担
法人化には、個人のときにはなかった負担があります。主なものは次のとおりです。
| 増える負担 | 中身 |
|---|---|
| 社会保険料 | 法人の事業所は、社長1人だけでも健康保険と厚生年金保険の適用事業所になる。保険料は会社と本人の両方が負担する |
| 役員報酬の決め方 | 税金の計算で経費にできる役員報酬は、原則として事業年度が始まってから3か月以内に決め、その後は毎月同じ額にする |
| 決算と申告 | 会社の決算書と法人税などの申告書を毎年作る。赤字でも、法人住民税の均等割はかかる |
| お金の分け方 | 会社のお金と社長個人のお金ははっきり分ける。個人の生活費を会社の口座から払うことはできない |
| 消費税 | インボイスの登録をして取引している場合、会社でも登録を続けることが多く、設立当初に消費税の納税が免除されるとは限らない |
社会保険の適用は、日本年金機構の適用事業所と被保険者に、役員報酬の決まりは、国税庁のタックスアンサー「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」に載っています。
この中で、一人親方にとって特に影響が大きいのが、役員報酬を1年間同じ額にする決まりです。個人のときは、仕事が多い月は多く、少ない月は少なく、手元に残ったお金がそのまま収入でした。法人化すると、期の初めに決めた役員報酬を、工事が減った月も払い続けることになります。
建設業許可を持っているときは、事前の認可を受ける
個人で建設業許可を持っている一人親方が法人化する場合、許可は会社に自動では移りません。以前は会社で新たに許可を取り直す必要がありましたが、2020年10月からは、事業を譲渡する前に許可行政庁の認可を受ければ、会社が建設業者としての地位を引き継げるようになりました。この事業承継の認可には、個人から法人への法人成りも含まれます。
認可は、事業を譲り渡す予定日より前に受ける必要があります。審査には日数がかかるため、法人化の時期を決めたら、早めに許可行政庁に相談しておきます。仕組みは、国土交通省関東地方整備局の事業承継等の事前認可制度で確かめられます。設立や許可の手続きそのものは、司法書士や行政書士に相談するのが一般的です。
仮の数字で、役員報酬と会社に残るお金を考える
個人のときの1年間の数字が次のような一人親方が、法人化して役員報酬を月40万円(年480万円)にした場合を考えます。社会保険料の会社負担は、仮に年70万円とします。
| 項目 | 例年どおり | 工事が2割減った年 |
|---|---|---|
| 完成工事高 | 2,500万円 | 2,000万円 |
| 材料費・外注費(完成工事高の60%) | 1,500万円 | 1,200万円 |
| その他の経費(車両、道具、保険など) | 400万円 | 400万円 |
| 個人のときの所得にあたる額 | 600万円 | 400万円 |
| 役員報酬 | 480万円 | 480万円 |
| 社会保険料の会社負担(仮) | 70万円 | 70万円 |
| 会社の利益(法人税等の前) | 50万円 | −150万円 |
例年どおりなら、会社にも50万円の利益が残ります。ところが工事が2割減ると、役員報酬と社会保険料は変わらないため、会社は150万円の赤字になります。個人のときなら「今年は収入が少なかった」で済んだことが、会社では赤字として決算書に残り、手元のお金も減ります。
この例から分かるのは、役員報酬の額は、昨年の所得ではなく、これから1年の工事の見通しで決める必要があるということです。どの工事でどれだけ粗利が出ているか、次の工事がいつ決まりそうかが見えていなければ、無理のない額を決められません。
法人化と同時に始めたい、工事ごとの数字の管理
法人化は、お金の流れを整理し直すよい機会です。設立の手続きと並行して、最初の月から次の形で記録を始めると、1年目から役員報酬と納税の見通しを立てやすくなります。
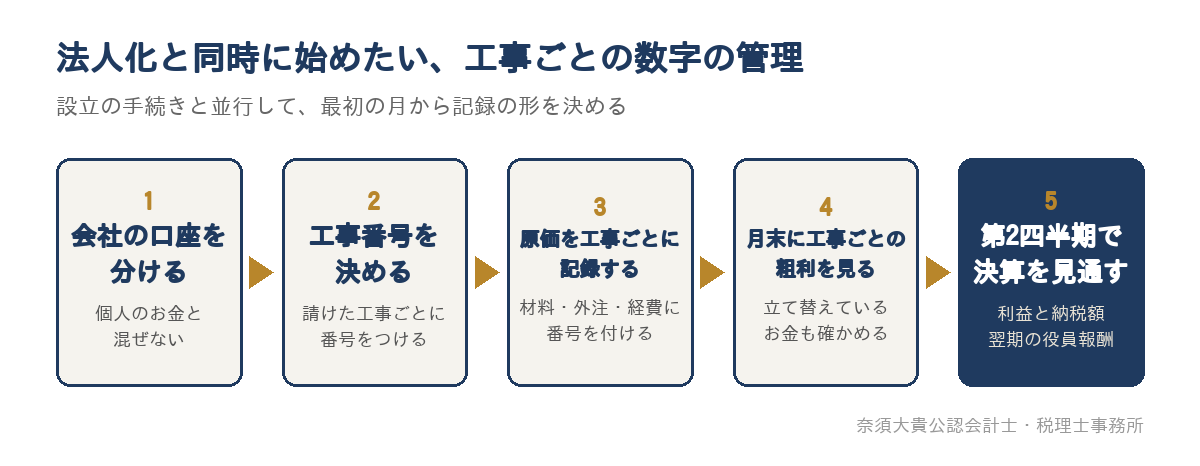
建設業では、材料費や外注費を先に払い、請負代金の入金は工事の完成後になることが多く、工事が重なる時期ほど会社が立て替えているお金が膨らみます。工事ごとに原価と入金を並べておけば、粗利の見込みと合わせて、いつお金が足りなくなりそうかも見えてきます。工事ごとの記録の読み方は、工事台帳とは?経営者が毎月読む3つの数字と、資金繰りへのつなげ方で解説しています。
工事を受ける前に、原価の予算を立てて粗利を確かめておくことも大切です。考え方は、実行予算とは?見積との違いと、毎月の実績と比べて次の見積に返す使い方で紹介しています。
当事務所の場合
奈須大貴公認会計士・税理士事務所はTKC全国会の会員で、建設業の顧問先には、TKCの建設業向けクラウド会計システム「DAIC2クラウド」を使った支援をしています。会計の伝票を入力するときに工事を指定することで、工事ごとの原価が集計され、公認会計士・税理士の奈須大貴が、工事ごとの粗利や資金繰り、年度末の利益と納税額の見通しを経営者と一緒に確かめます。
法人化を考えている段階では、個人のときの数字を工事ごとに並べ直し、法人化した場合の役員報酬と会社に残るお金を試算するところからお手伝いします。年間の利益と納税額は、第2四半期頃から見通しを立て、第3四半期で精度を高めて決算に備えます。
一方で、「決算と申告だけを、できるだけ安く依頼したい」という場合には、当事務所は合わない可能性があります。工事ごとの管理の始め方は、福岡の建設業の税理士|工事ごとの管理を始めたい会社の仕組みづくりのページで紹介しています。福岡市南区大橋を拠点に、福岡市と近郊の建設業の方のご相談をお受けしており、オンラインでの面談にも対応しています。
法人化を考えている一人親方の方へ
一人親方の法人化は、所得、元請からの求め、人を雇う予定、建設業許可の4つのきっかけで考え、役員報酬を1年間払い続けられるだけの工事の見通しがあるかで判断します。まずは直近1年の数字を工事ごとに並べ、粗利がどの工事でどれだけ出ているかを書き出してみてください。
「法人化した場合に役員報酬をいくらにできるか知りたい」「法人化と同時に、工事ごとの数字を毎月確かめる仕組みをつくりたい」という方は、確定申告書と工事ごとの請求・支払いの資料をもとに、法人化した場合の数字を一緒に試算します。